Sondage Opinionway – Ymanci : les Français(es) et le rachat de crédits en 2026
Pour la première fois en France, Ymanci dévoile les résultats d’une étude sur le regroupement de crédits. Réalisée par OpinionWay, cette enquête dresse un portrait inédit des Français ayant recours au regroupement de crédits et explore leur parcours avant, pendant et après l’opération.
Qui sont-ils ? Quels crédits regroupent-ils et pourquoi ? Dans quelle situation financière se trouvent-ils avant de franchir le pas ? Et surtout, quels effets cette opération produit-elle concrètement sur leur budget, leur quotidien et leur bien-être ?
Pour répondre à ces questions, plus de 1 000 personnes ayant réalisé un regroupement de crédits ont été interrogées*.
Loin des idées reçues, cette étude révèle un profil d’emprunteurs bien plus diversifié qu’il n’y paraît, mais aussi les réalités financières qui conduisent au regroupement de crédits et les bénéfices que les Français déclarent en tirer.
Qui sont réellement les Français ayant recours au regroupement de crédits ?
L’étude OpinionWay pour Ymanci relève que le profil type du Français ayant recours à un regroupement de crédits diffère assez peu de celui de la population dans son ensemble.
Portrait-robot des emprunteurs ayant réalisé un regroupement de crédits
Les 50 ans et plus en première ligne
Légèrement plus âgés que la population française (un peu moins de 2 ans), avec un âge moyen de 50,1 ans, les Français ayant procédé à un regroupement de crédits présentent un profil plutôt mature : 54 % ont 50 ans et plus. Parmi eux, les 50-64 ans sont largement représentés (30 %, soit 6 % de plus que sur la France entière).
Suivent ensuite les 35-49 ans, qui sont 22 % à avoir réalisé un rachat de crédits, tandis que les moins de 35 ans sont 24 %, dont 17 % entre 25 – 34 ans.
Une majorité des foyers avec une vie familiale
Ils vivent majoritairement en couple (70 %), et 41 % d’entre eux ont au moins un enfant. Les foyers sont d’ailleurs composés de 2 personnes ou plus dans 83 % des cas, avec une taille moyenne de 2,7 personnes.
Une démarche majoritairement portée par les propriétaires
Le regroupement de crédits est une démarche avant tout portée par les propriétaires : 69 % des répondants sont propriétaires de leur logement, dont 44 % propriétaires acquittés et 25 % accédants à la propriété, alors que seulement 31 % sont locataires.
Un recours légèrement plus fréquent en Île-de-France
Les personnes ayant recours au regroupement de crédits résident majoritairement en province (75 %). Leur répartition géographique est globalement comparable à celle de l’ensemble de la population française. À titre d’exemple, 25 % vivent dans le Nord-Est, contre 22 % de la population française, tandis que 9 % résident dans le Sud-Ouest, une proportion identique à celle observée pour l’ensemble des Français.
L’Île-de-France se distingue toutefois par un recours plus fréquent à cette opération financière. Alors que les Franciliens représentent 18 % de la population française, ils constituent 25 % des personnes ayant réalisé un regroupement de crédits.
Des profils socioprofessionnels et des revenus plus diversifiés qu’on ne l’imagine
Contrairement à une idée reçue qui pourrait associer le regroupement de crédits aux ménages en grande difficulté financière, l’étude OpinionWay pour Ymanci montre que les profils socioprofessionnels et les revenus sont variés.
Un recours au-delà des catégories modestes
Les emprunteurs appartiennent majoritairement aux catégories actives (65 % ont une activité professionnelle) et se répartissent entre différentes catégories socioprofessionnelles (CSP), y compris les catégories supérieures.
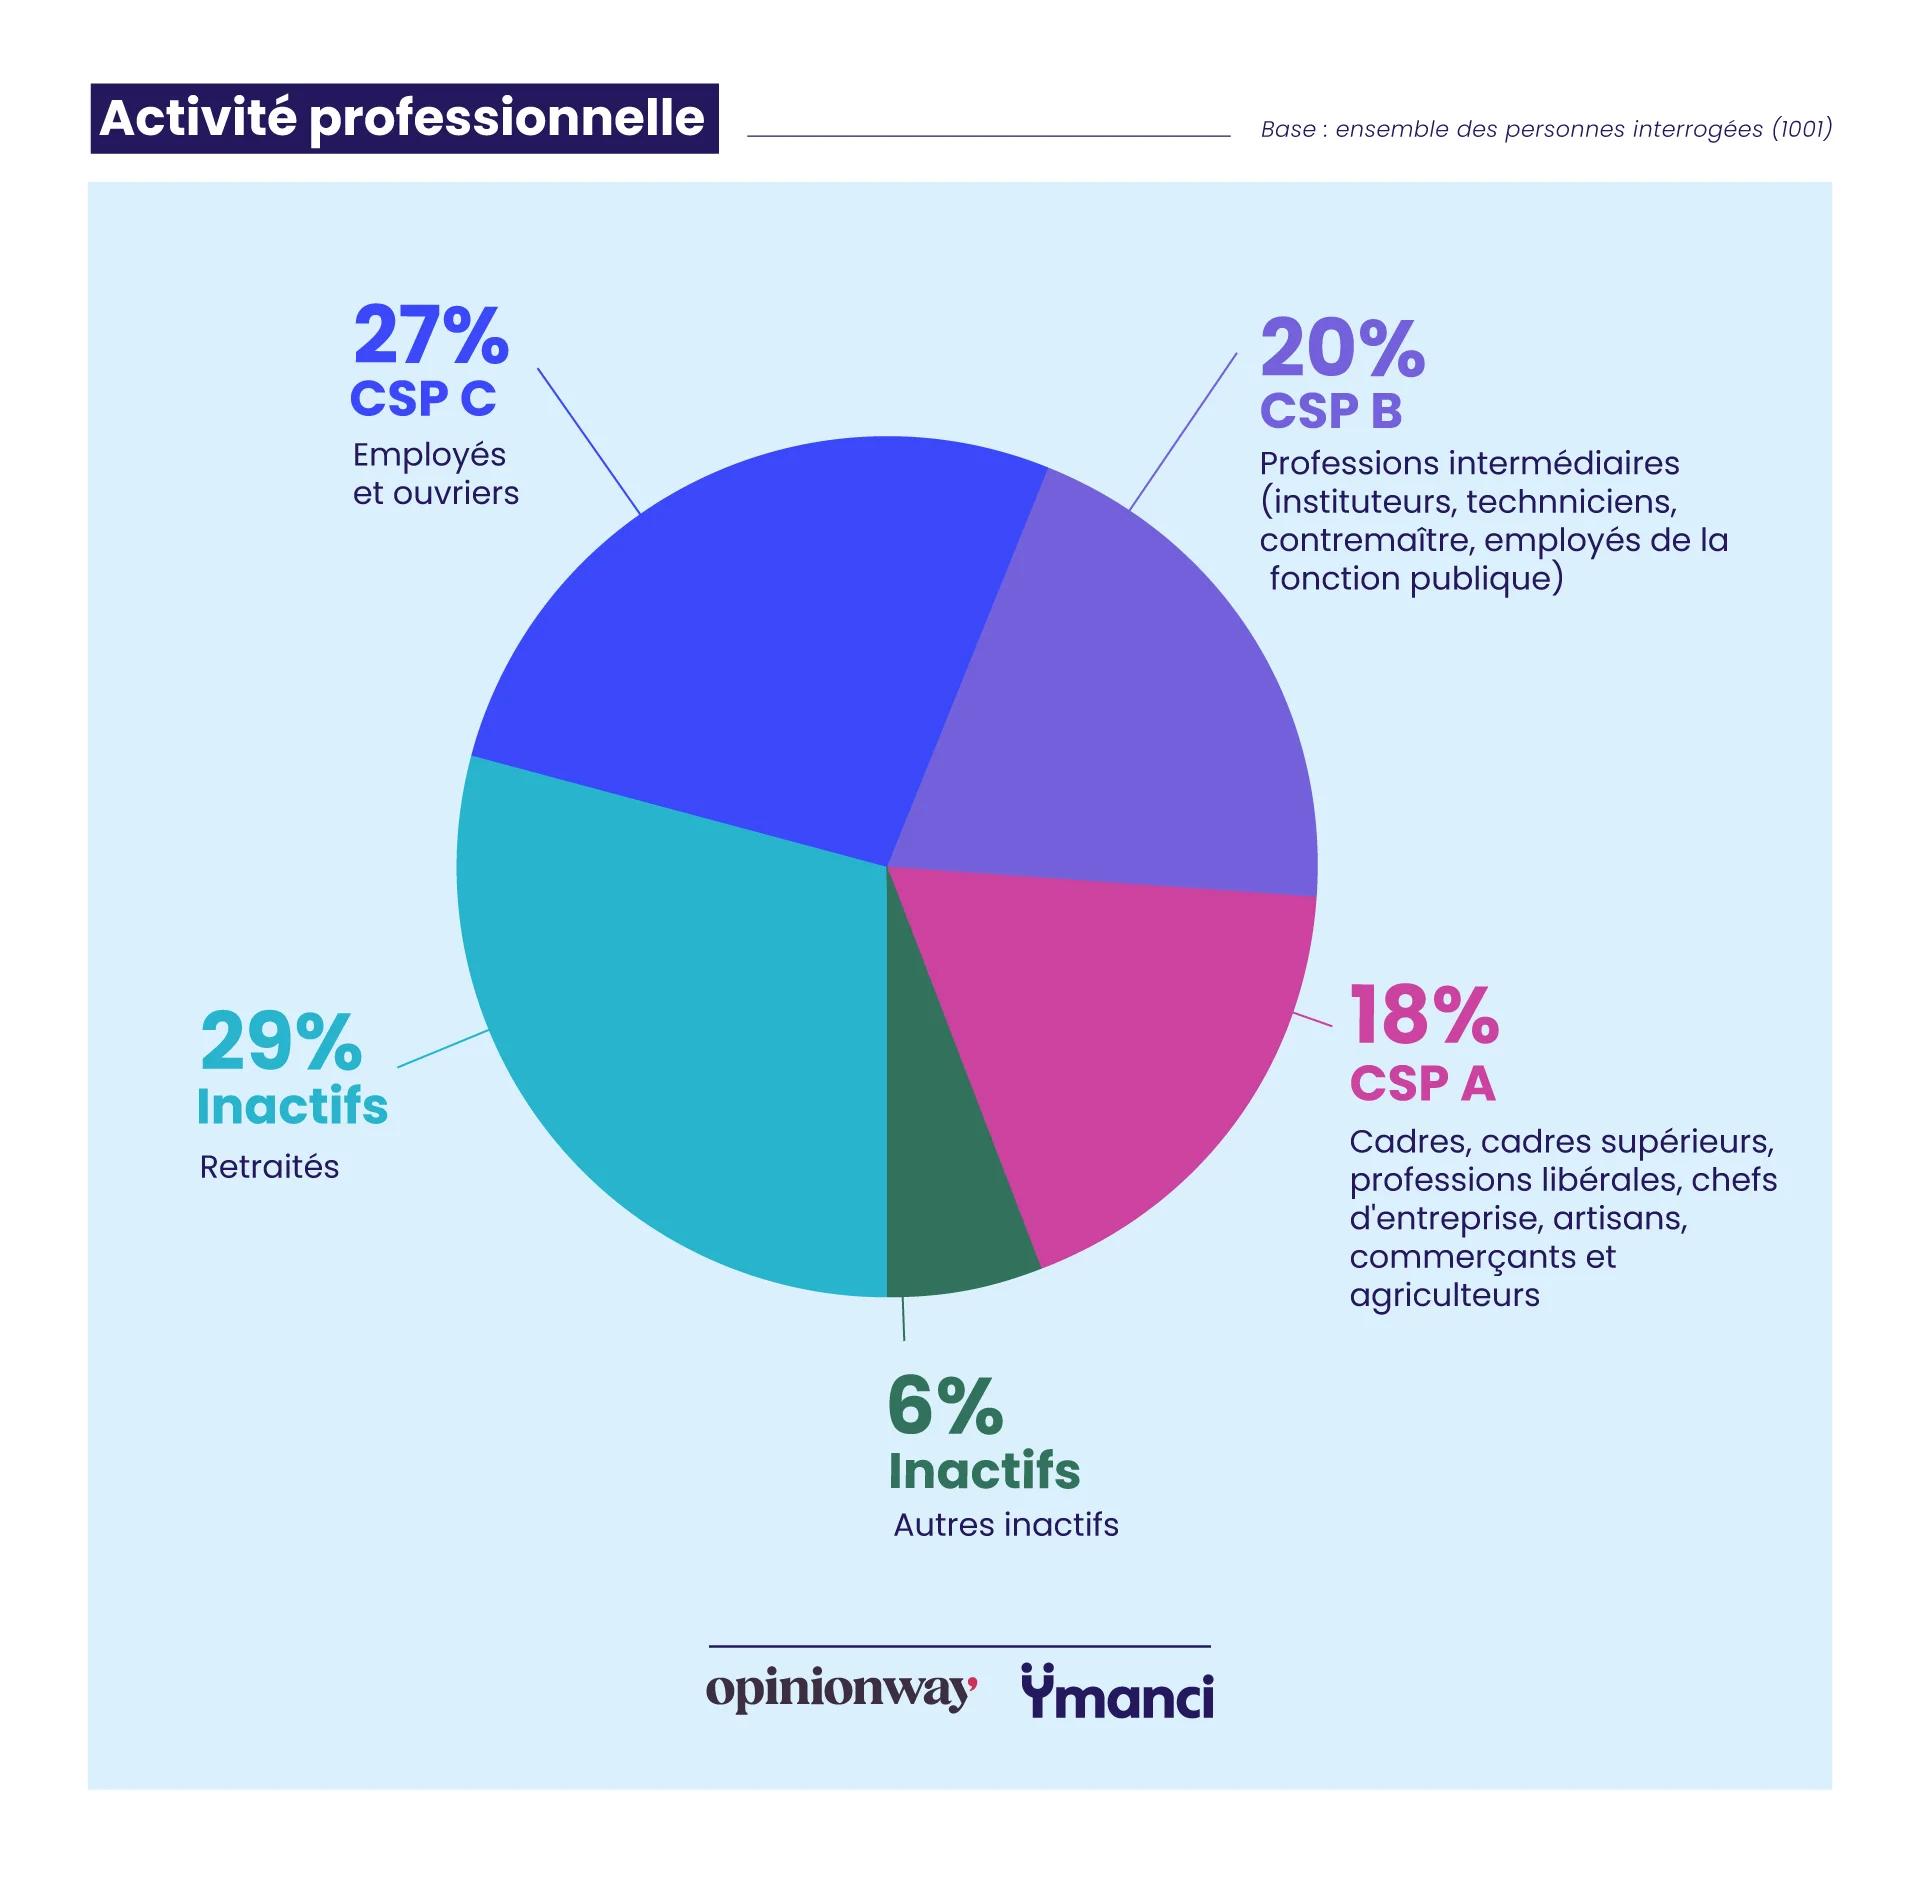
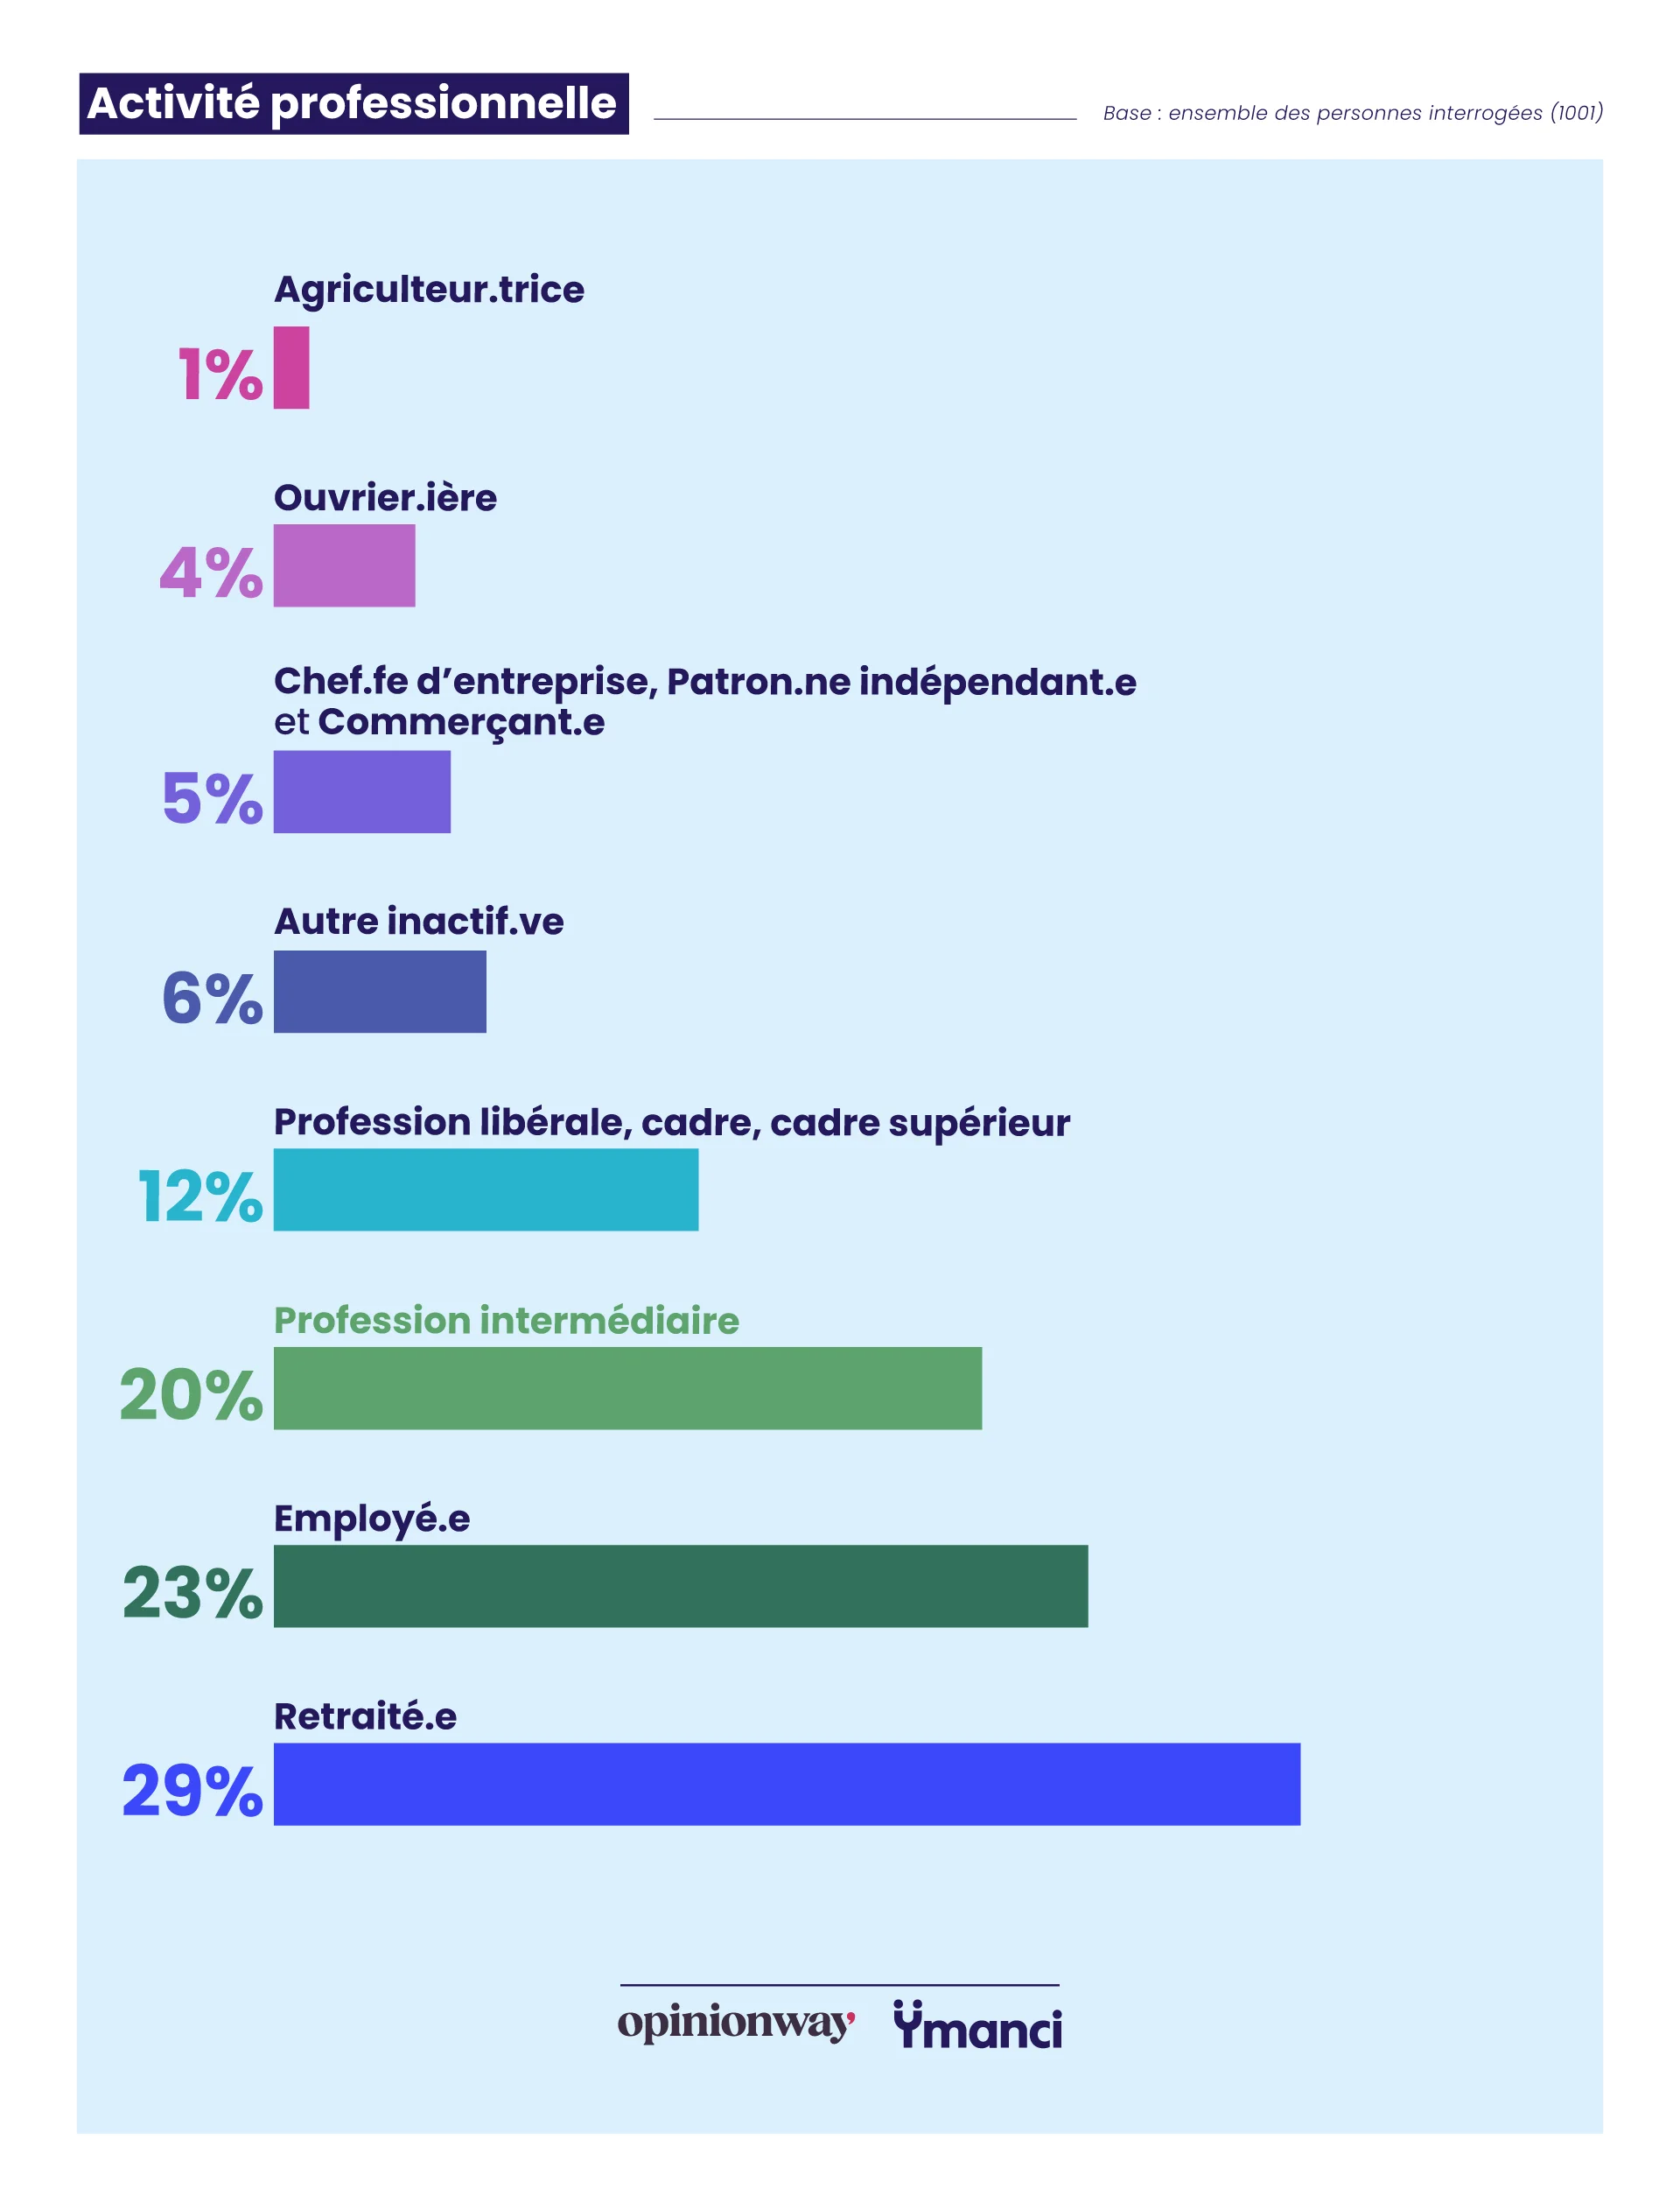
Les employés et ouvriers (CSP C) représentent la part la plus importante (27 %), avec une surreprésentation des employés par rapport à l’ensemble de la population française (23 % contre 16 %).
Les professions intermédiaires (CSP B) sont également davantage représentées : ils sont 20 % à avoir effectué un regroupement de crédits, alors qu’ils ne sont que 15 % de la population globale française.
La présence de 18 % de cadres, professions libérales, chefs d’entreprise, artisans ou commerçants (CSP A) montre que le regroupement de crédits ne répond pas uniquement à une problématique de revenus insuffisants. Il peut aussi être utilisé comme un outil d’optimisation financière pour des ménages souhaitant retrouver de la capacité budgétaire, financer un projet ou simplifier la gestion de plusieurs crédits.
À noter qu’avec 29 % des personnes concernées par le rachat de crédits, les retraités représentent un profil important. Le regroupement de crédits peut alors répondre à une problématique spécifique : l’adaptation du budget à une baisse de revenus lors du passage à la retraite, tout en conservant un niveau de vie ou en absorbant des charges encore présentes (crédit immobilier, crédits à la consommation, dépenses familiales, etc.).
Des revenus majoritairement situés au cœur des classes moyennes
Dans la continuité du profil socioprofessionnel observé, les Français ayant eu recours à un regroupement de crédits présentent majoritairement des niveaux de revenus intermédiaires.
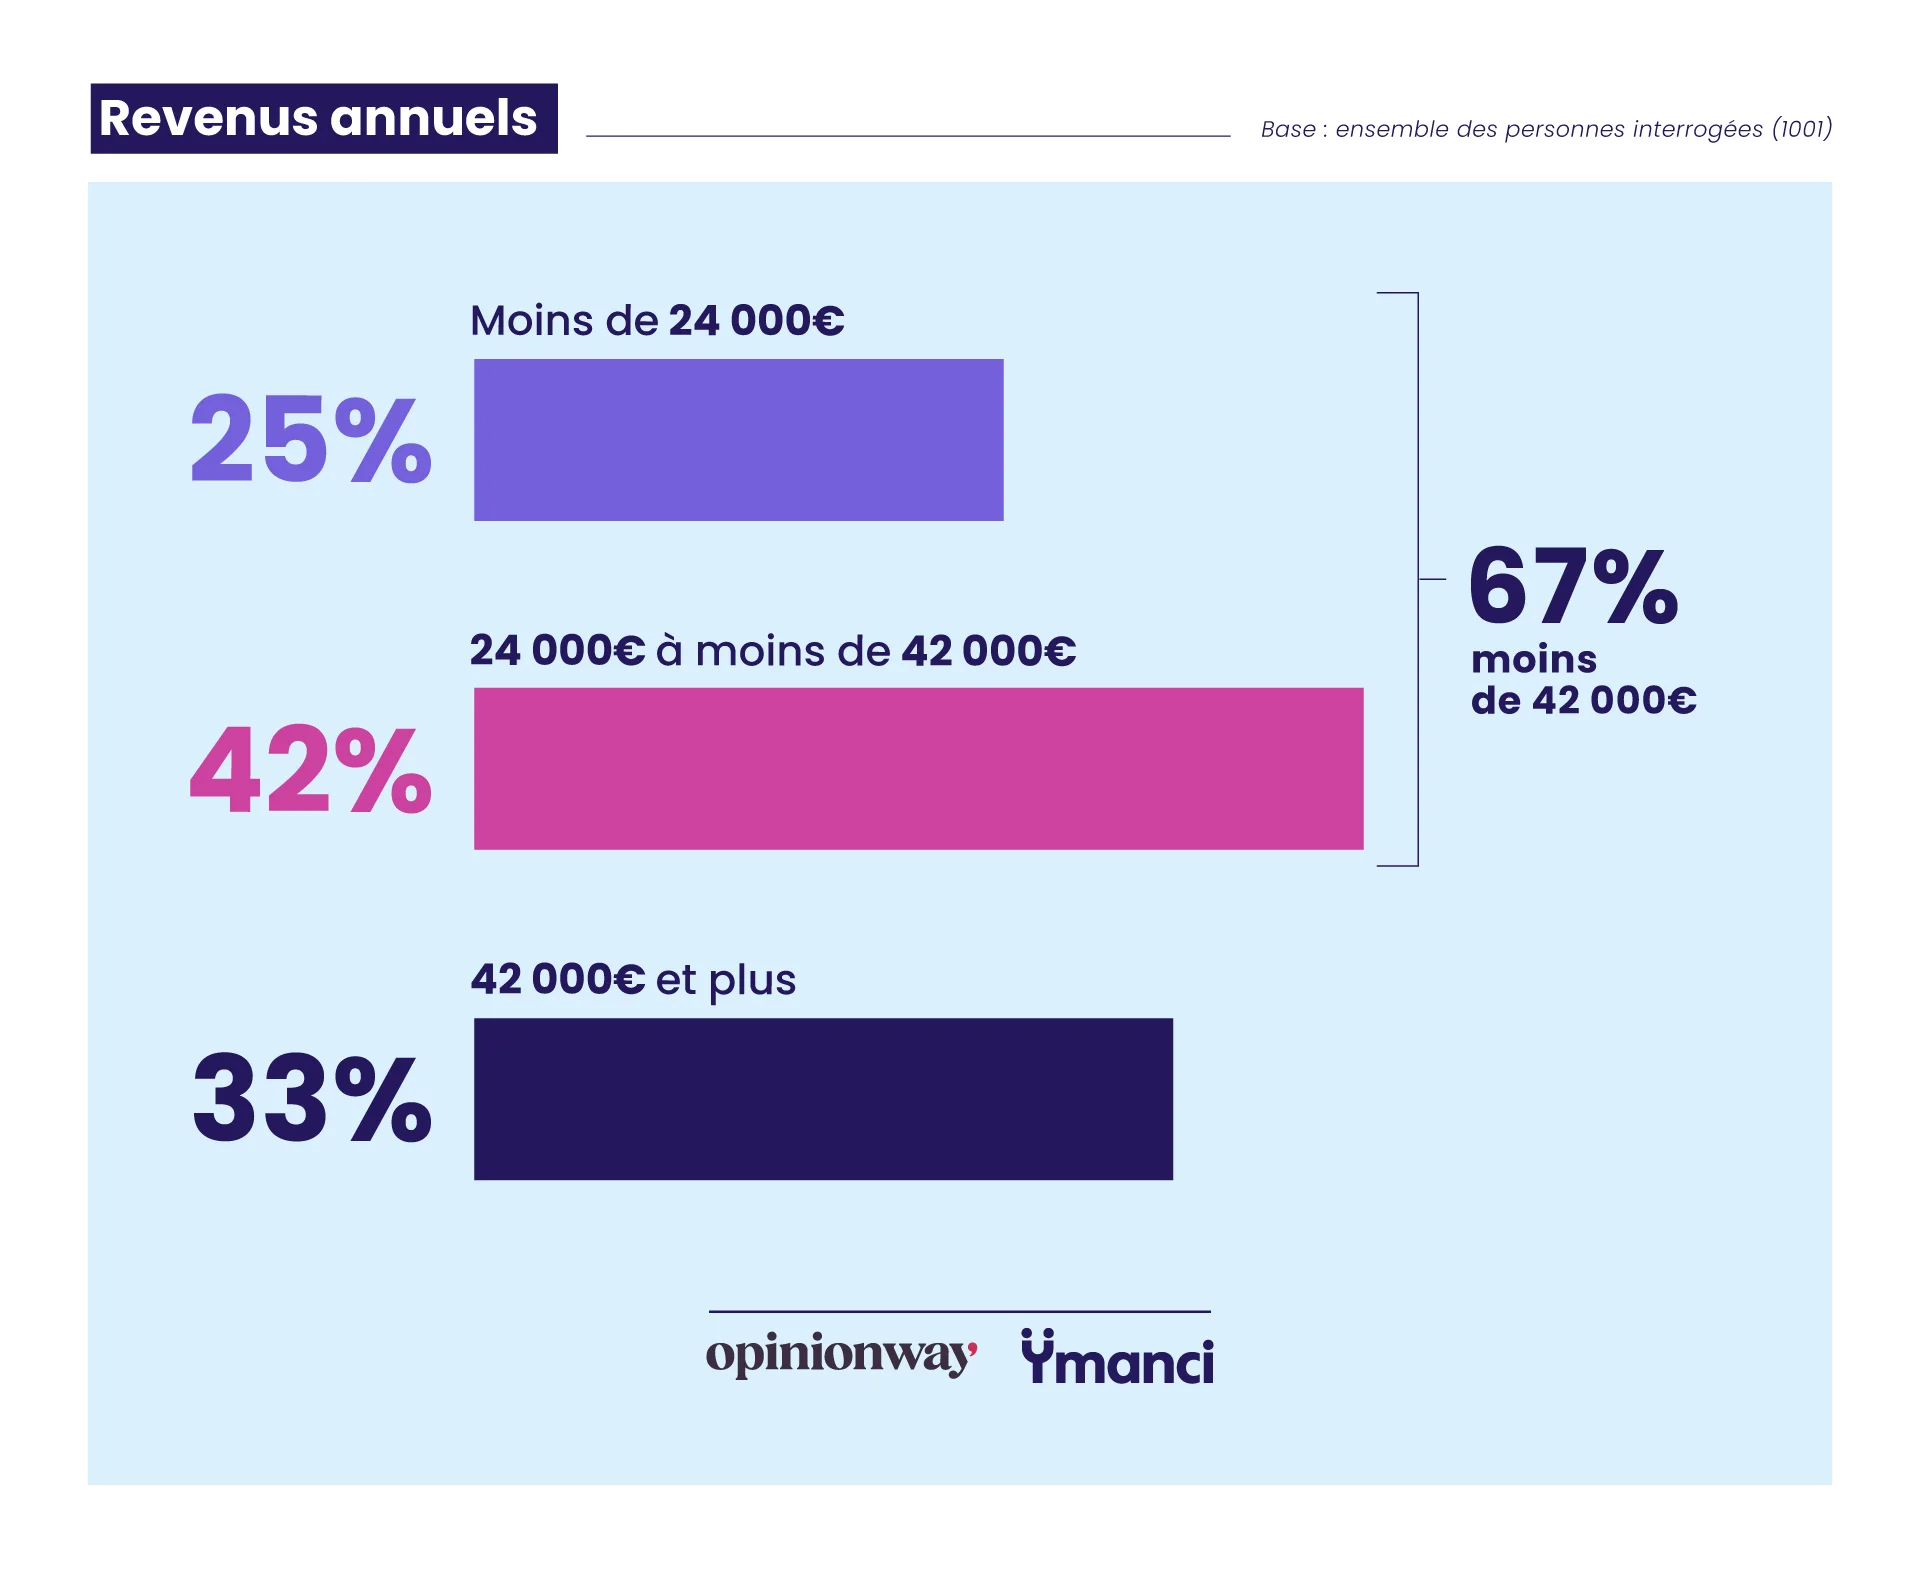
Ainsi, 42 % déclarent des ressources nettes annuelles comprises entre 24 000 € et 42 000 €. Un tiers (33 %) dispose de revenus supérieurs à 42 000 € par an, dont plus d’un foyer sur dix (12 %) percevant 60 000 € et plus par an.
À l’inverse, un quart des ménages (25 %) déclare des revenus inférieurs à 24 000 € par an.
Cette répartition confirme que le regroupement de crédits concerne avant tout les classes moyennes. Loin d’être réservé aux ménages les plus modestes, ce dispositif répond également aux besoins de foyers disposant de revenus confortables, mais confrontés à des charges ou à des projets nécessitant un rééquilibrage de leur budget.
Le regroupement de crédits : une solution pour retrouver un souffle budgétaire mais pas que
Après avoir identifié et analysé le profil des Français qui ont recours au regroupement de crédits, le sondage OpinionWay pour Ymanci s’est également intéressé aux caractéristiques de cette opération financière. L’objectif : comprendre à quel moment les Français réalisent un regroupement de crédits, quels types de prêts sont concernés et quelles sont les motivations qui les poussent à engager cette démarche.
Le portrait du regroupement de crédits : une solution qui évolue avec les besoins des Français
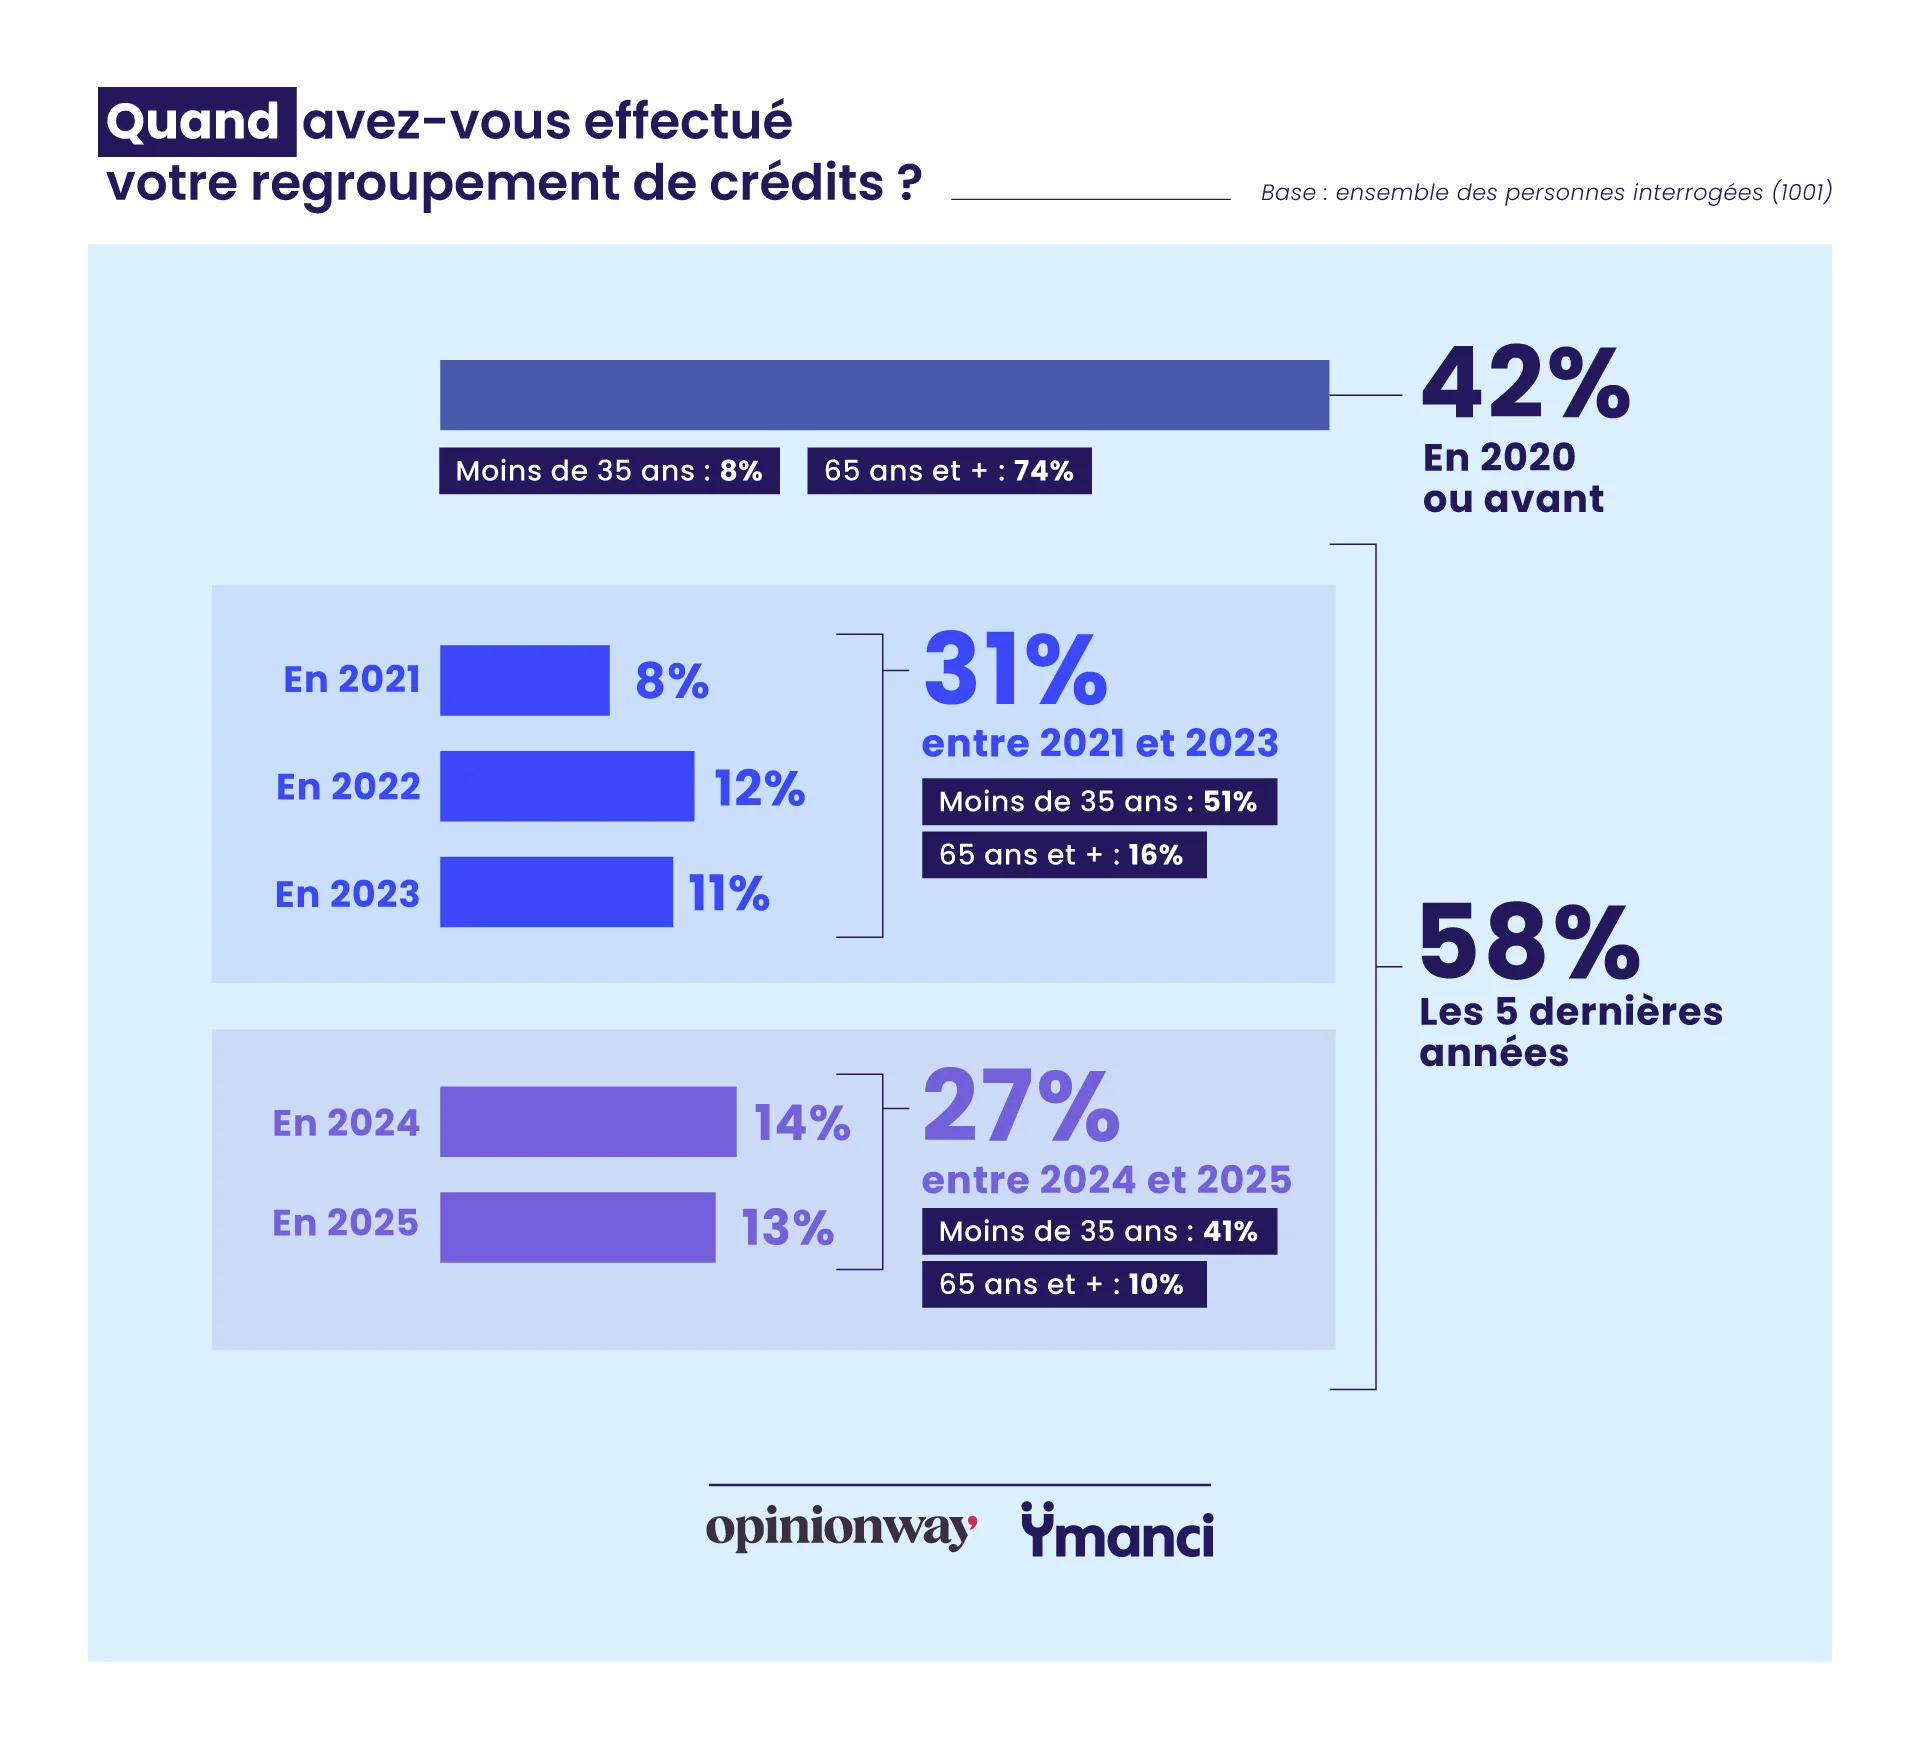
Le regroupement de crédits apparaît comme une opération de plus en plus intégrée dans les parcours financiers des Français. Près de 6 Français sur 10 (58 %) ayant effectué leur regroupement de crédits l’ont fait au cours des 5 dernières années, témoignant d’une certaine démocratisation de cette solution financière, notamment auprès des moins de 35 ans. Seuls 8 % d’entre eux déclarent avoir réalisé un rachat de crédits en 2020 ou avant, contre 51 % entre 2021 et 2023 et 41 % entre 2024 et 2025.
À l’inverse, les Français âgés de plus de 35 ans ont davantage eu recours à cette opération avant 2021 : 53 % d’entre eux déclarent avoir réalisé leur regroupement de crédits en 2020 ou avant. Cette proportion augmente d’ailleurs avec l’âge : elle atteint 65 % chez les personnes âgées de 50 ans et plus, et jusqu’à 74 % chez les 65 ans et plus.
Les crédits à la consommation largement majoritaires dans les opérations de regroupement
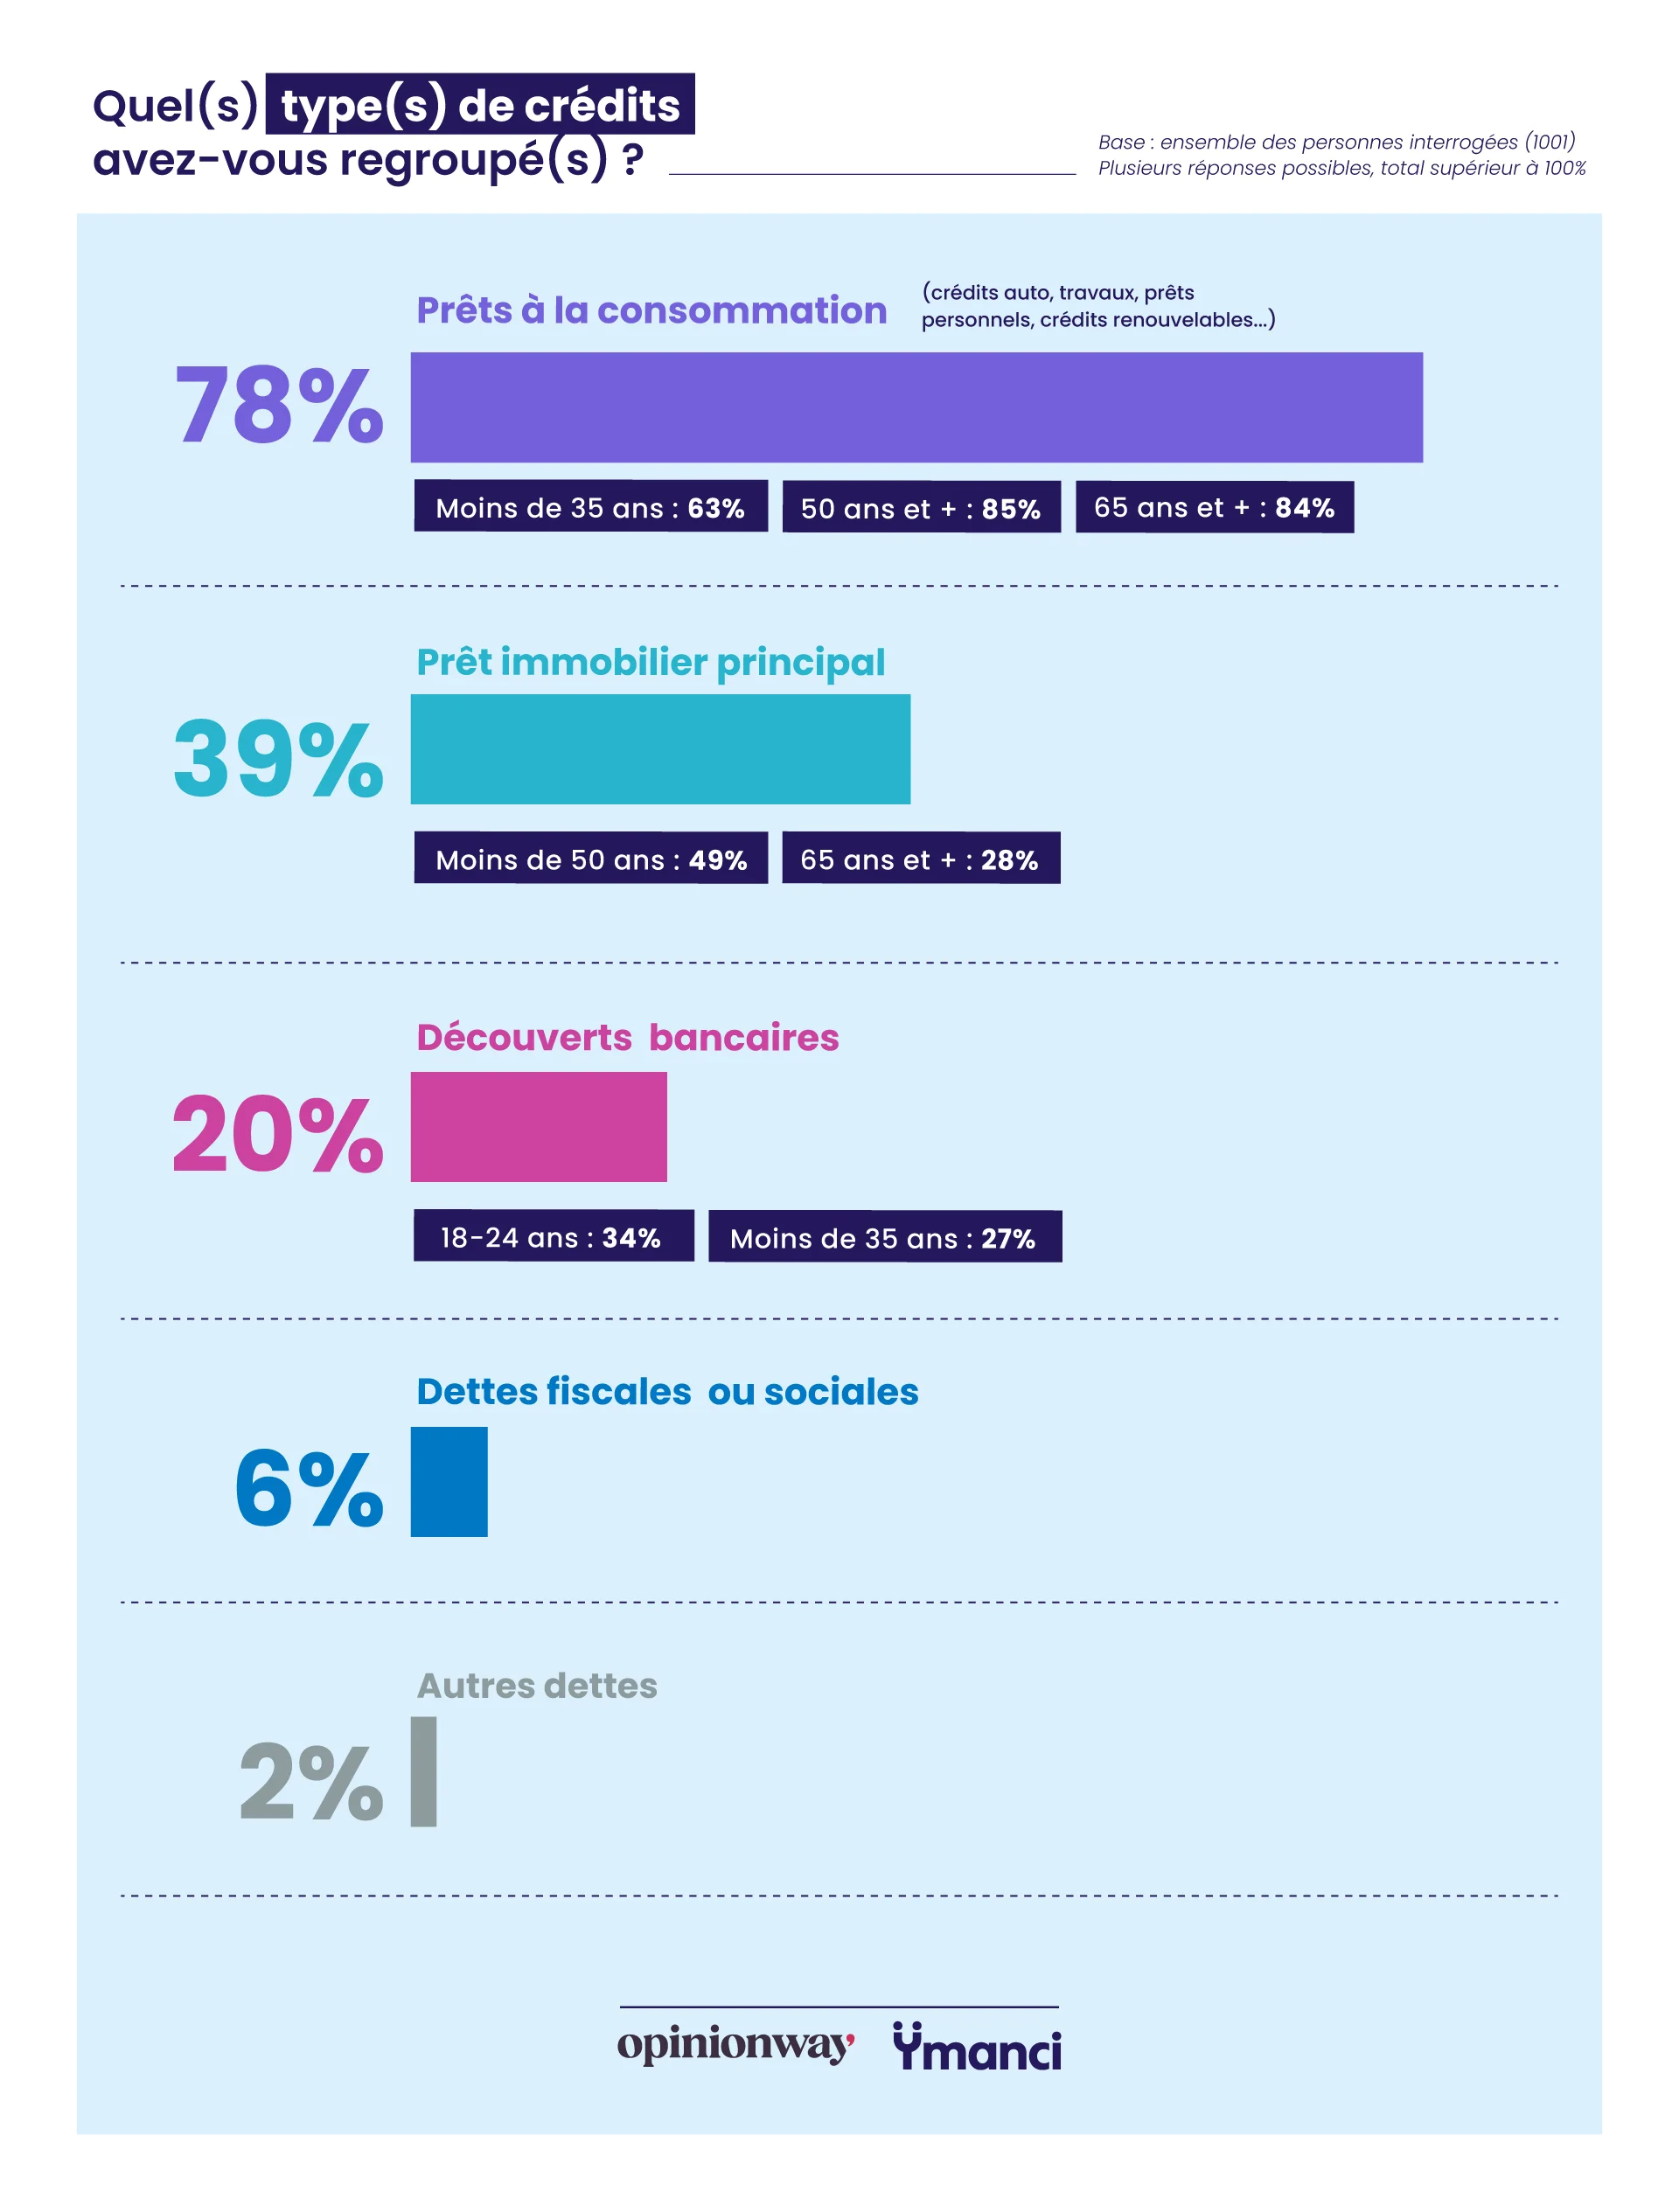
Lorsqu’ils réalisent un regroupement de crédits, les Français regroupent principalement des prêts à la consommation. Ceux-ci représentent 78 % des opérations, loin devant le prêt immobilier, concerné dans 39 % des cas.
Dans le détail, le regroupement de crédits à la consommation concerne davantage les profils seniors : 85 % des personnes ayant regroupé uniquement ou principalement des crédits à la consommation ont 50 ans et plus, et 84 % sont retraités.
De leur côté, les plus jeunes semblent davantage concernés par le regroupement de leurs découverts bancaires. Cette pratique concerne 27 % des moins de 35 ans et 34 % des 18-24 ans, contre 20 % en moyenne tous âges confondus.
Les principales motivations des emprunteurs qui réalisent un regroupement de crédits.
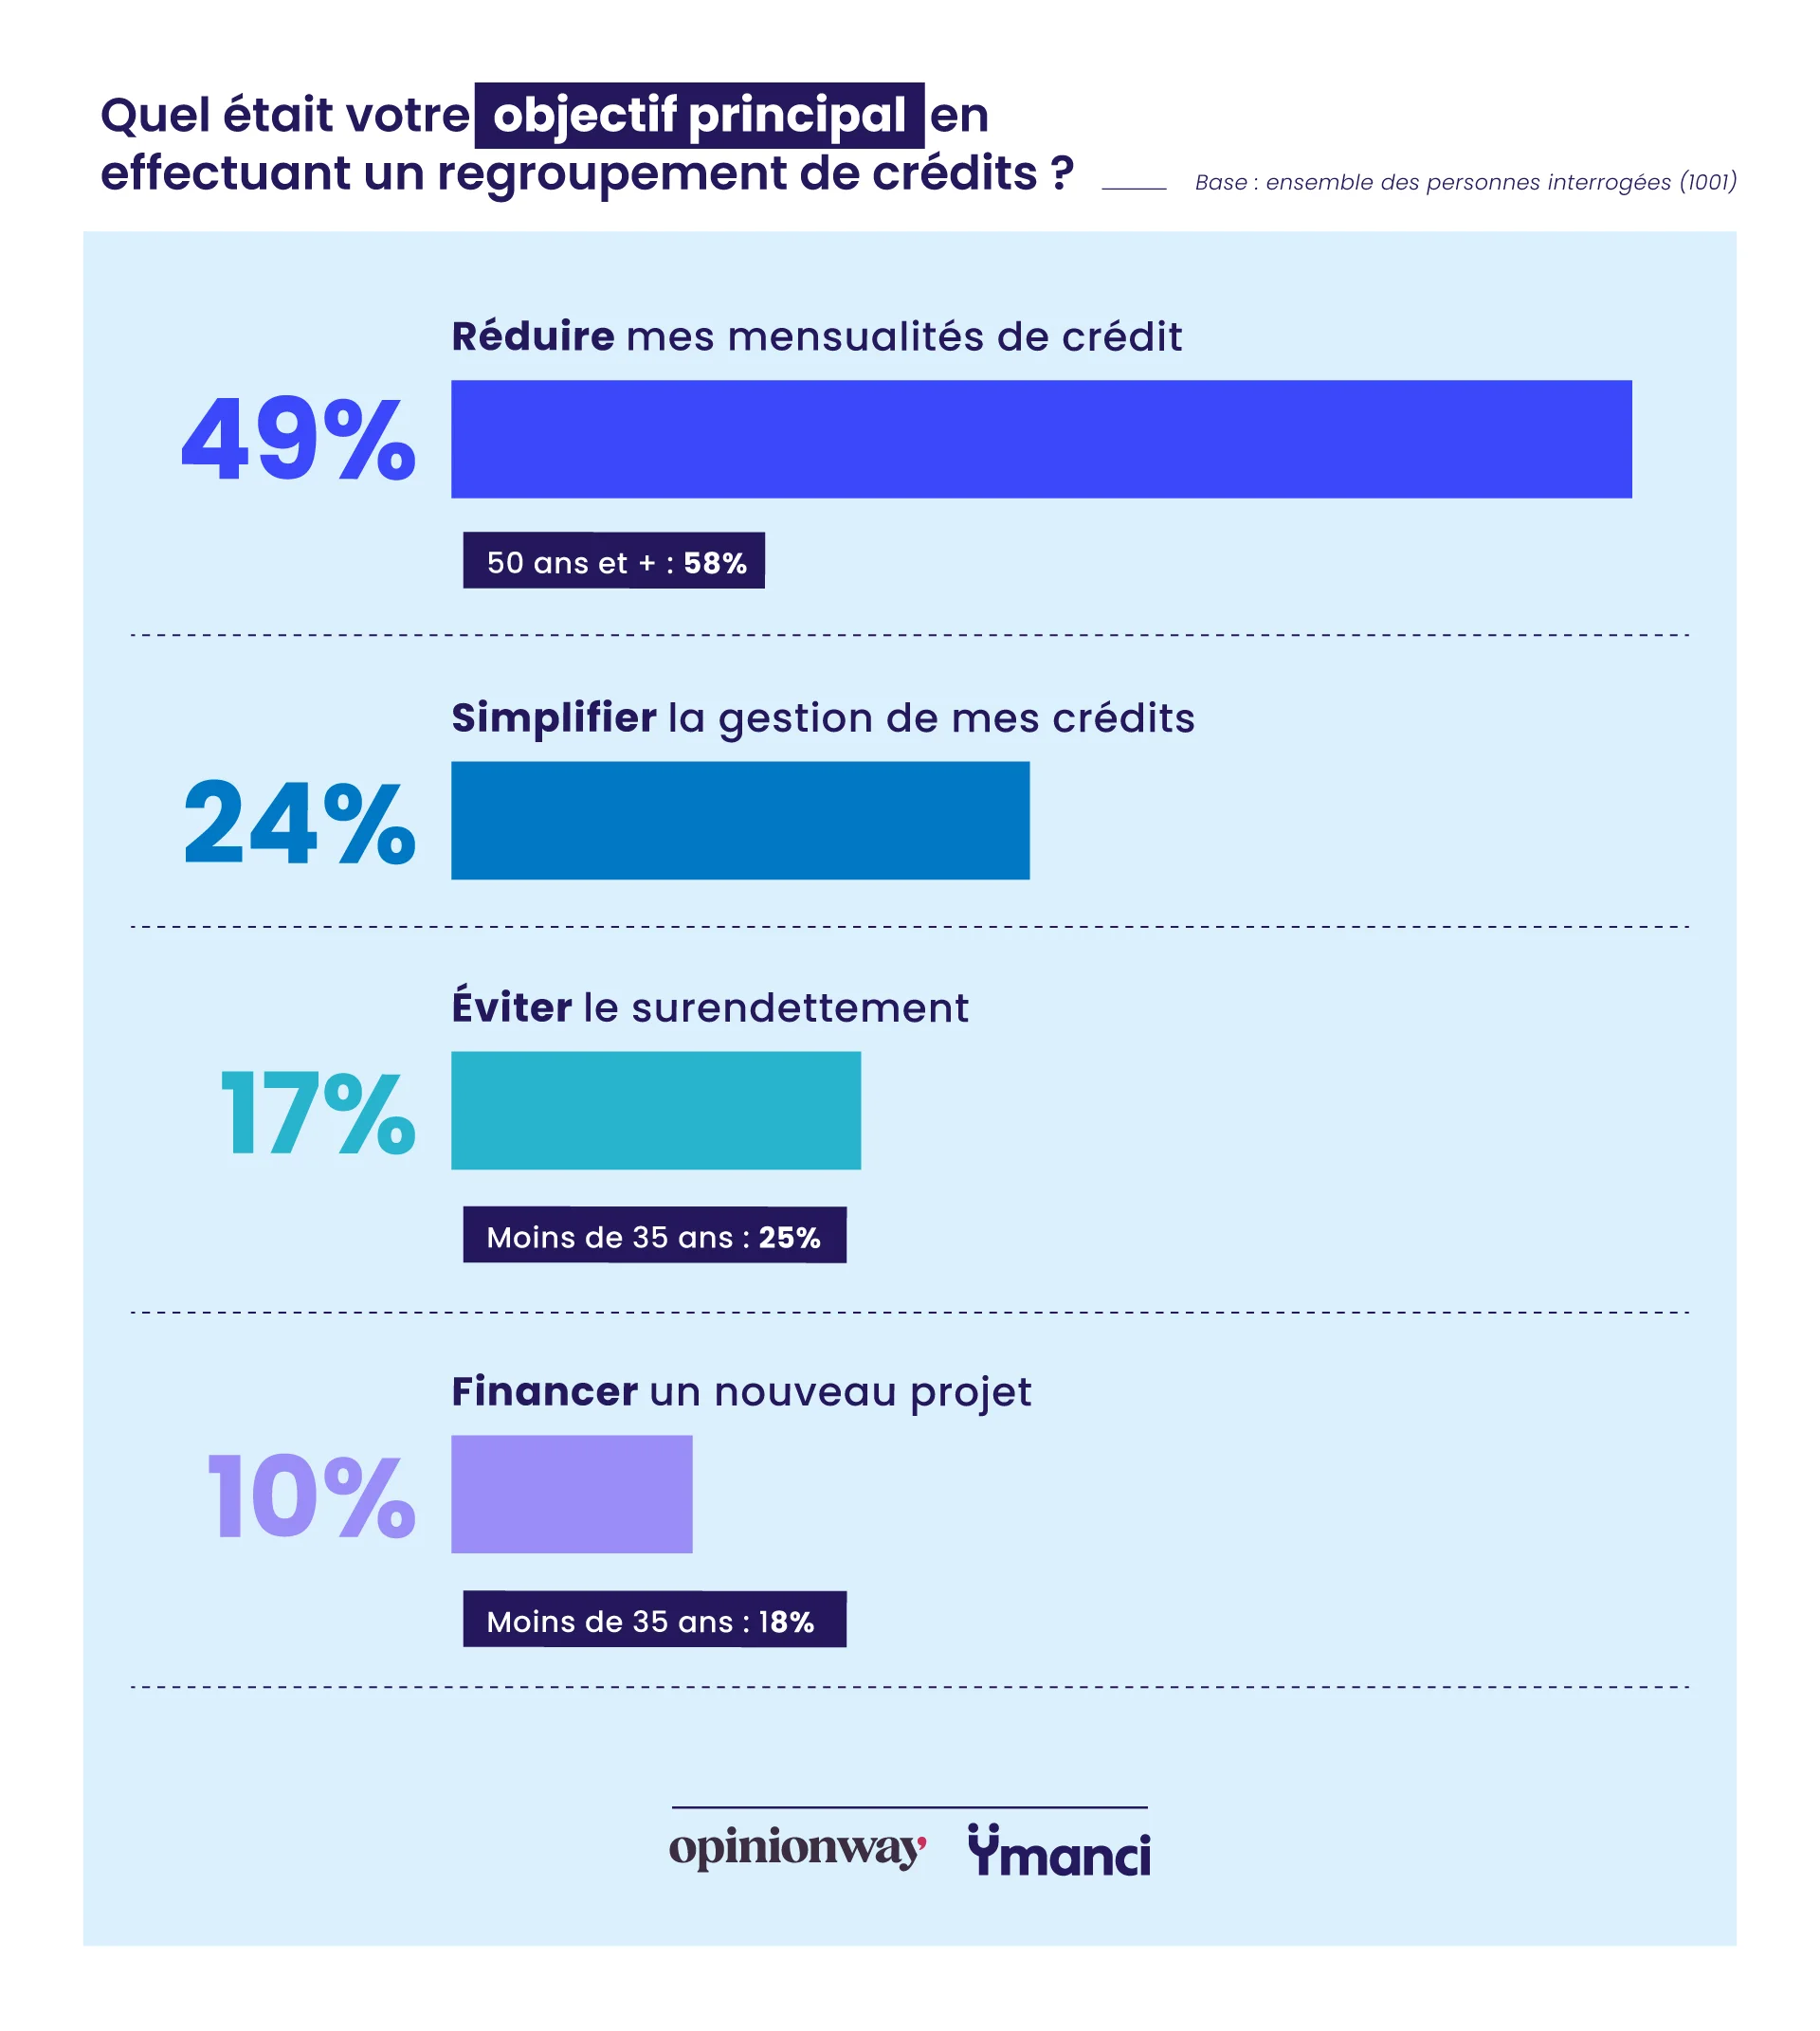
La première motivation des Français ayant recours au regroupement de crédits reste la volonté de réduire leurs mensualités. Près d’un Français sur deux (49 %) déclare avoir réalisé cette opération dans cet objectif.
Cette recherche d’un allègement des charges financières est encore plus marquée chez les seniors : elle concerne 58 % des personnes âgées de 50 ans et plus, et atteint même 60 % chez les 50-64 ans.
Cette motivation est également particulièrement présente chez les retraités : 55 % déclarent avoir effectué un regroupement de crédits afin de diminuer leurs charges de prêt. Ils sont toutefois devancés par les professions intermédiaires (instituteurs, employés de la fonction publique, techniciens, contremaîtres, agents de maîtrise, etc.), qui se distinguent avec 58 %, soit près de 6 professionnels sur 10 appartenant à cette catégorie socioprofessionnelle.
Autre enseignement de l’étude : contrairement aux idées reçues, ce sont les Français disposant des revenus les plus élevés qui déclarent le plus souvent avoir recours au regroupement de crédits pour réduire leurs mensualités. Ils sont ainsi 50 % parmi les personnes percevant plus de 36 000 € de revenus annuels, contre 34 % parmi celles disposant de moins de 12 000 € de revenus annuels.
Au-delà de cette recherche d’une diminution des mensualités, l’étude met en évidence plusieurs autres motivations :
- Simplifier la gestion de ses crédits (24 %) : cette raison arrive en deuxième position. Elle présente une grande homogénéité selon les profils étudiés, qu’il s’agisse de l’âge, de la catégorie socioprofessionnelle, du niveau de revenus ou encore de la région d’habitation.
- Prévenir le surendettement (17 %) : cette motivation apparaît davantage chez les moins de 35 ans, qui sont 25 % à citer cet objectif, ainsi que chez les ouvriers et les employés (22 %). Le niveau de revenus semble, quant à lui, avoir un impact limité. Parmi les personnes déclarant moins de 24 000 € de revenus annuels, 14 % indiquent avoir réalisé un regroupement de crédits pour prévenir une situation de surendettement. Elles sont 13 % parmi celles disposant de plus de 42 000 € de revenus annuels.
- Financer un nouveau projet (10 %) : un Français sur dix indique avoir réalisé un regroupement de crédits afin de financer un projet, cette raison constituant leur motivation principale. Cette tendance est particulièrement marquée chez les jeunes de moins de 35 ans (18 %) et atteint même 24 % chez les 18-24 ans.
Des emprunteurs conscients des implications du regroupement de crédits
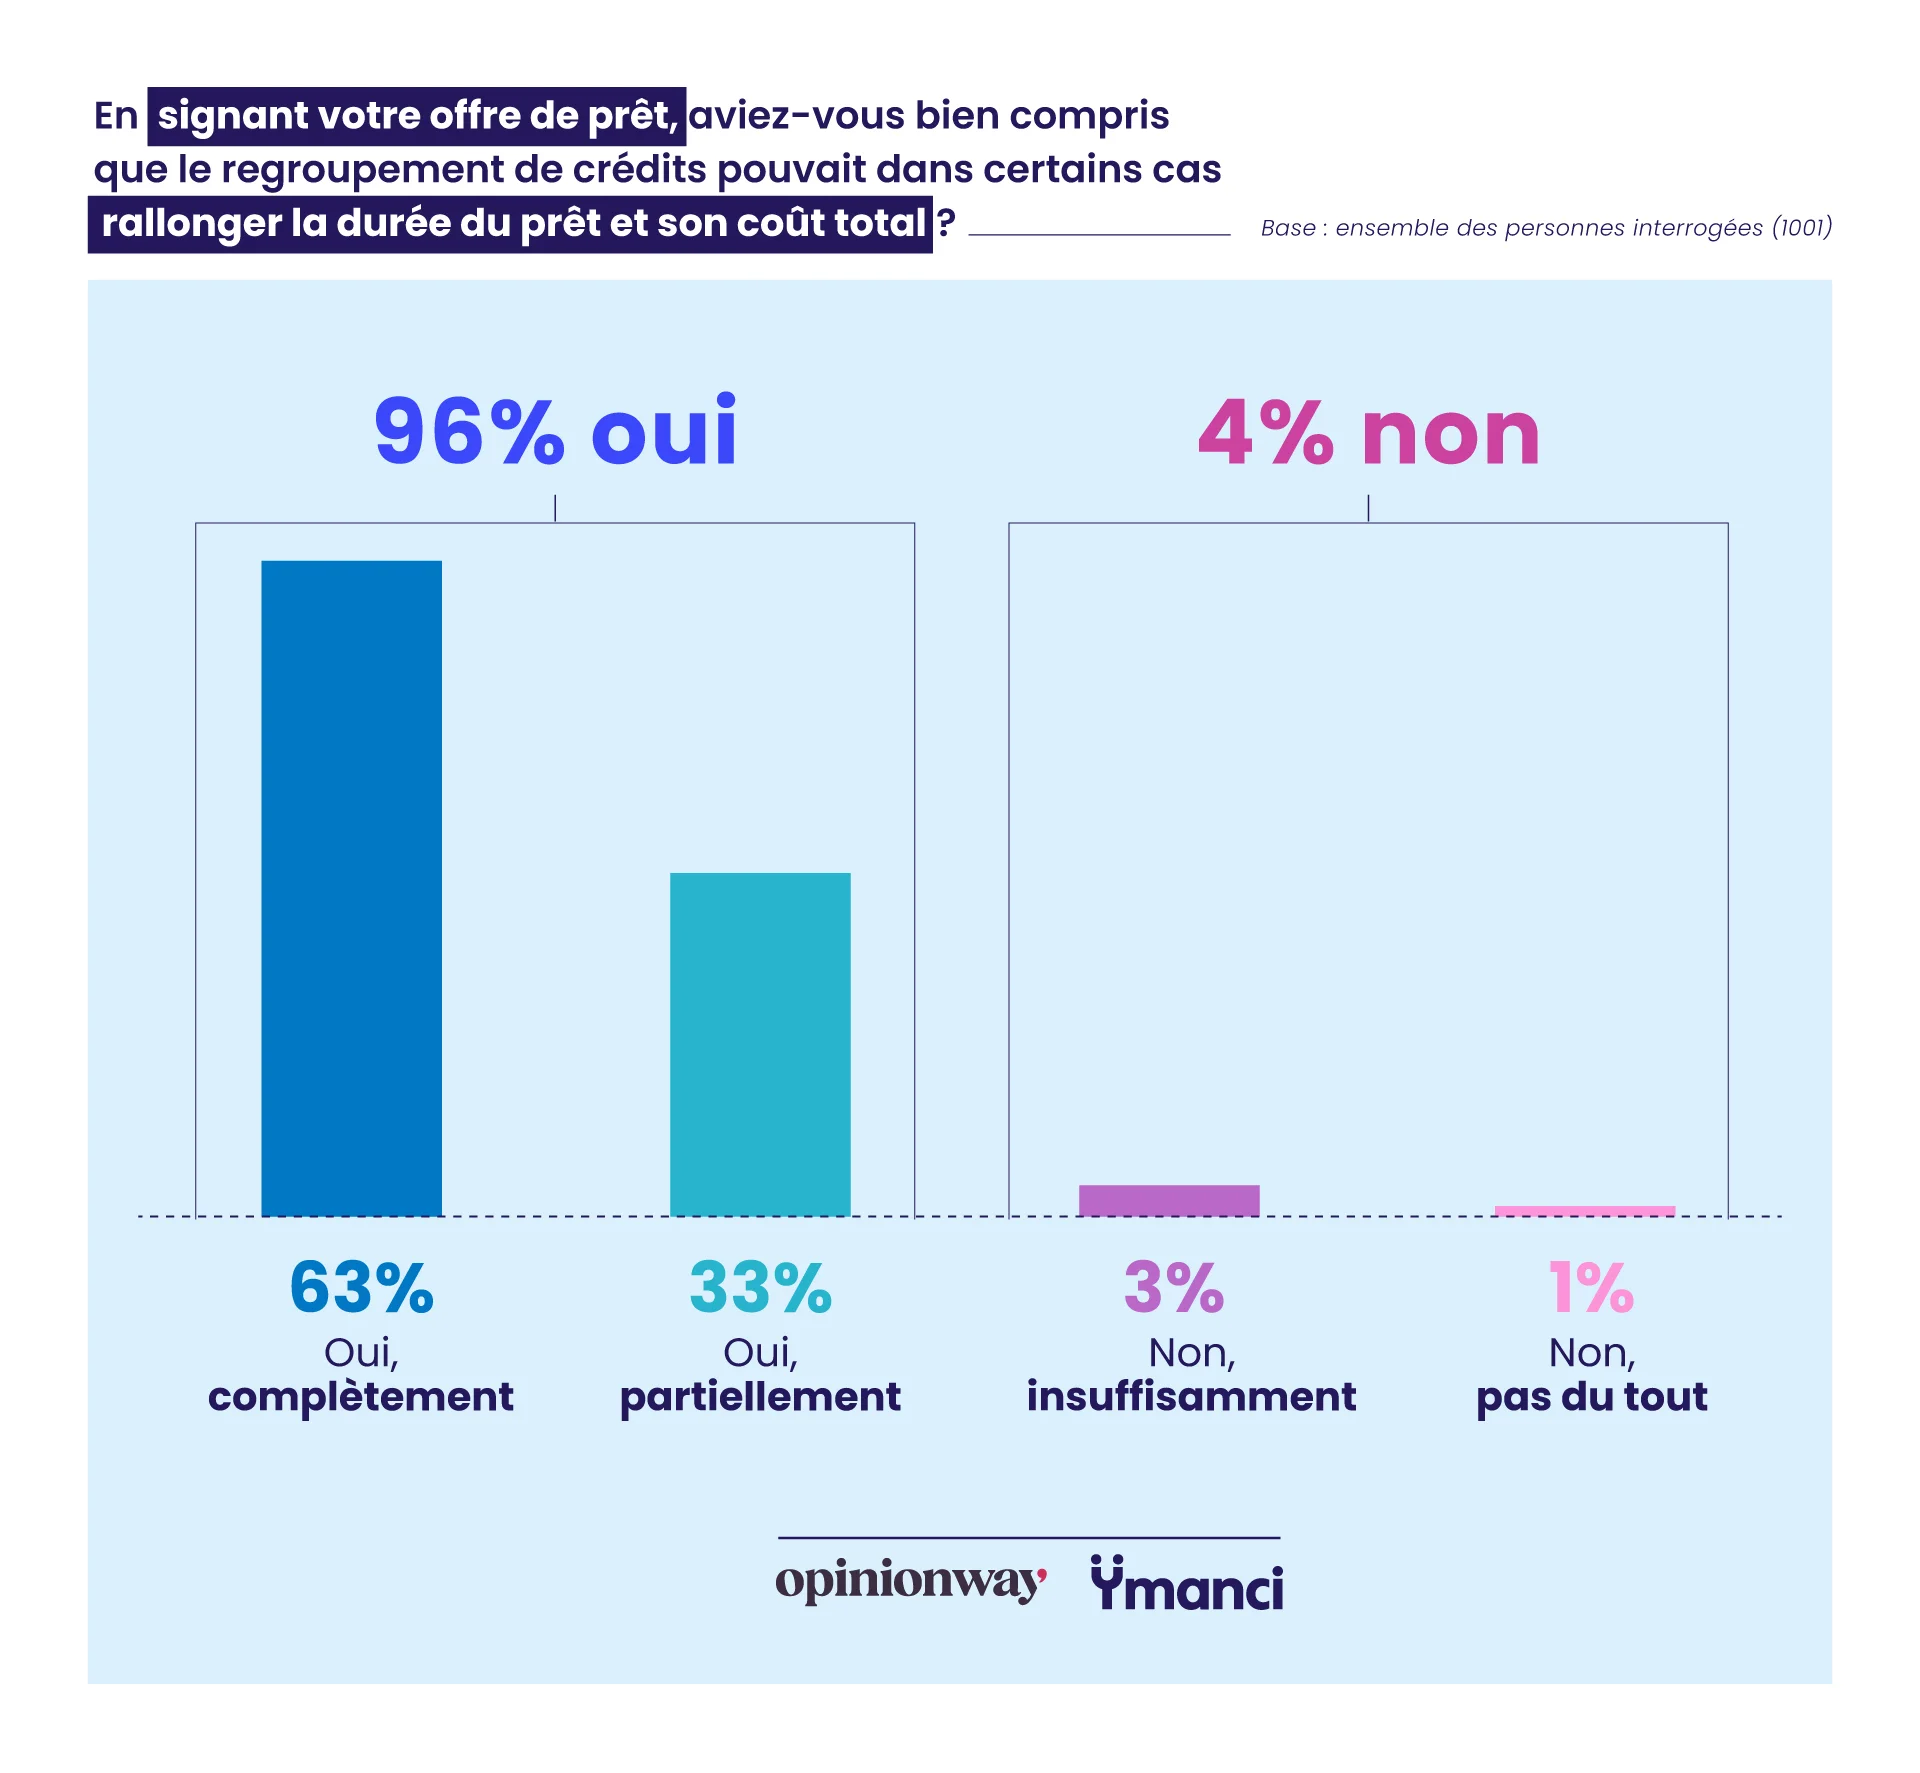
Quel que soit le motif ayant conduit les emprunteurs à recourir à un regroupement de crédits, une très large majorité d’entre eux déclare avoir pleinement conscience des risques et des conséquences associés à cette opération.
Ainsi, 96 % des Français interrogés affirment avoir compris que le regroupement de crédits pouvait, dans certaines situations, entraîner un allongement de la durée de remboursement et, par conséquent, une augmentation du coût total du crédit.
Fragilité financière, difficultés de remboursement, stress : le portrait des emprunteurs avant leur regroupement de crédits
Avant de recourir à un regroupement de crédits, de nombreux emprunteurs font face à une situation financière déjà fragilisée. Difficultés à rembourser les mensualités, budget sous tension, stress ou encore répercussions sur la vie quotidienne : l’étude OpinionWay pour Ymanci dresse le portrait des Français avant la mise en place de cette opération financière. Elle met également en lumière les différences observées selon l’âge, la situation professionnelle, les revenus ou encore la composition du foyer.
Fragilité financière : des situations contrastées selon les profils d’emprunteurs
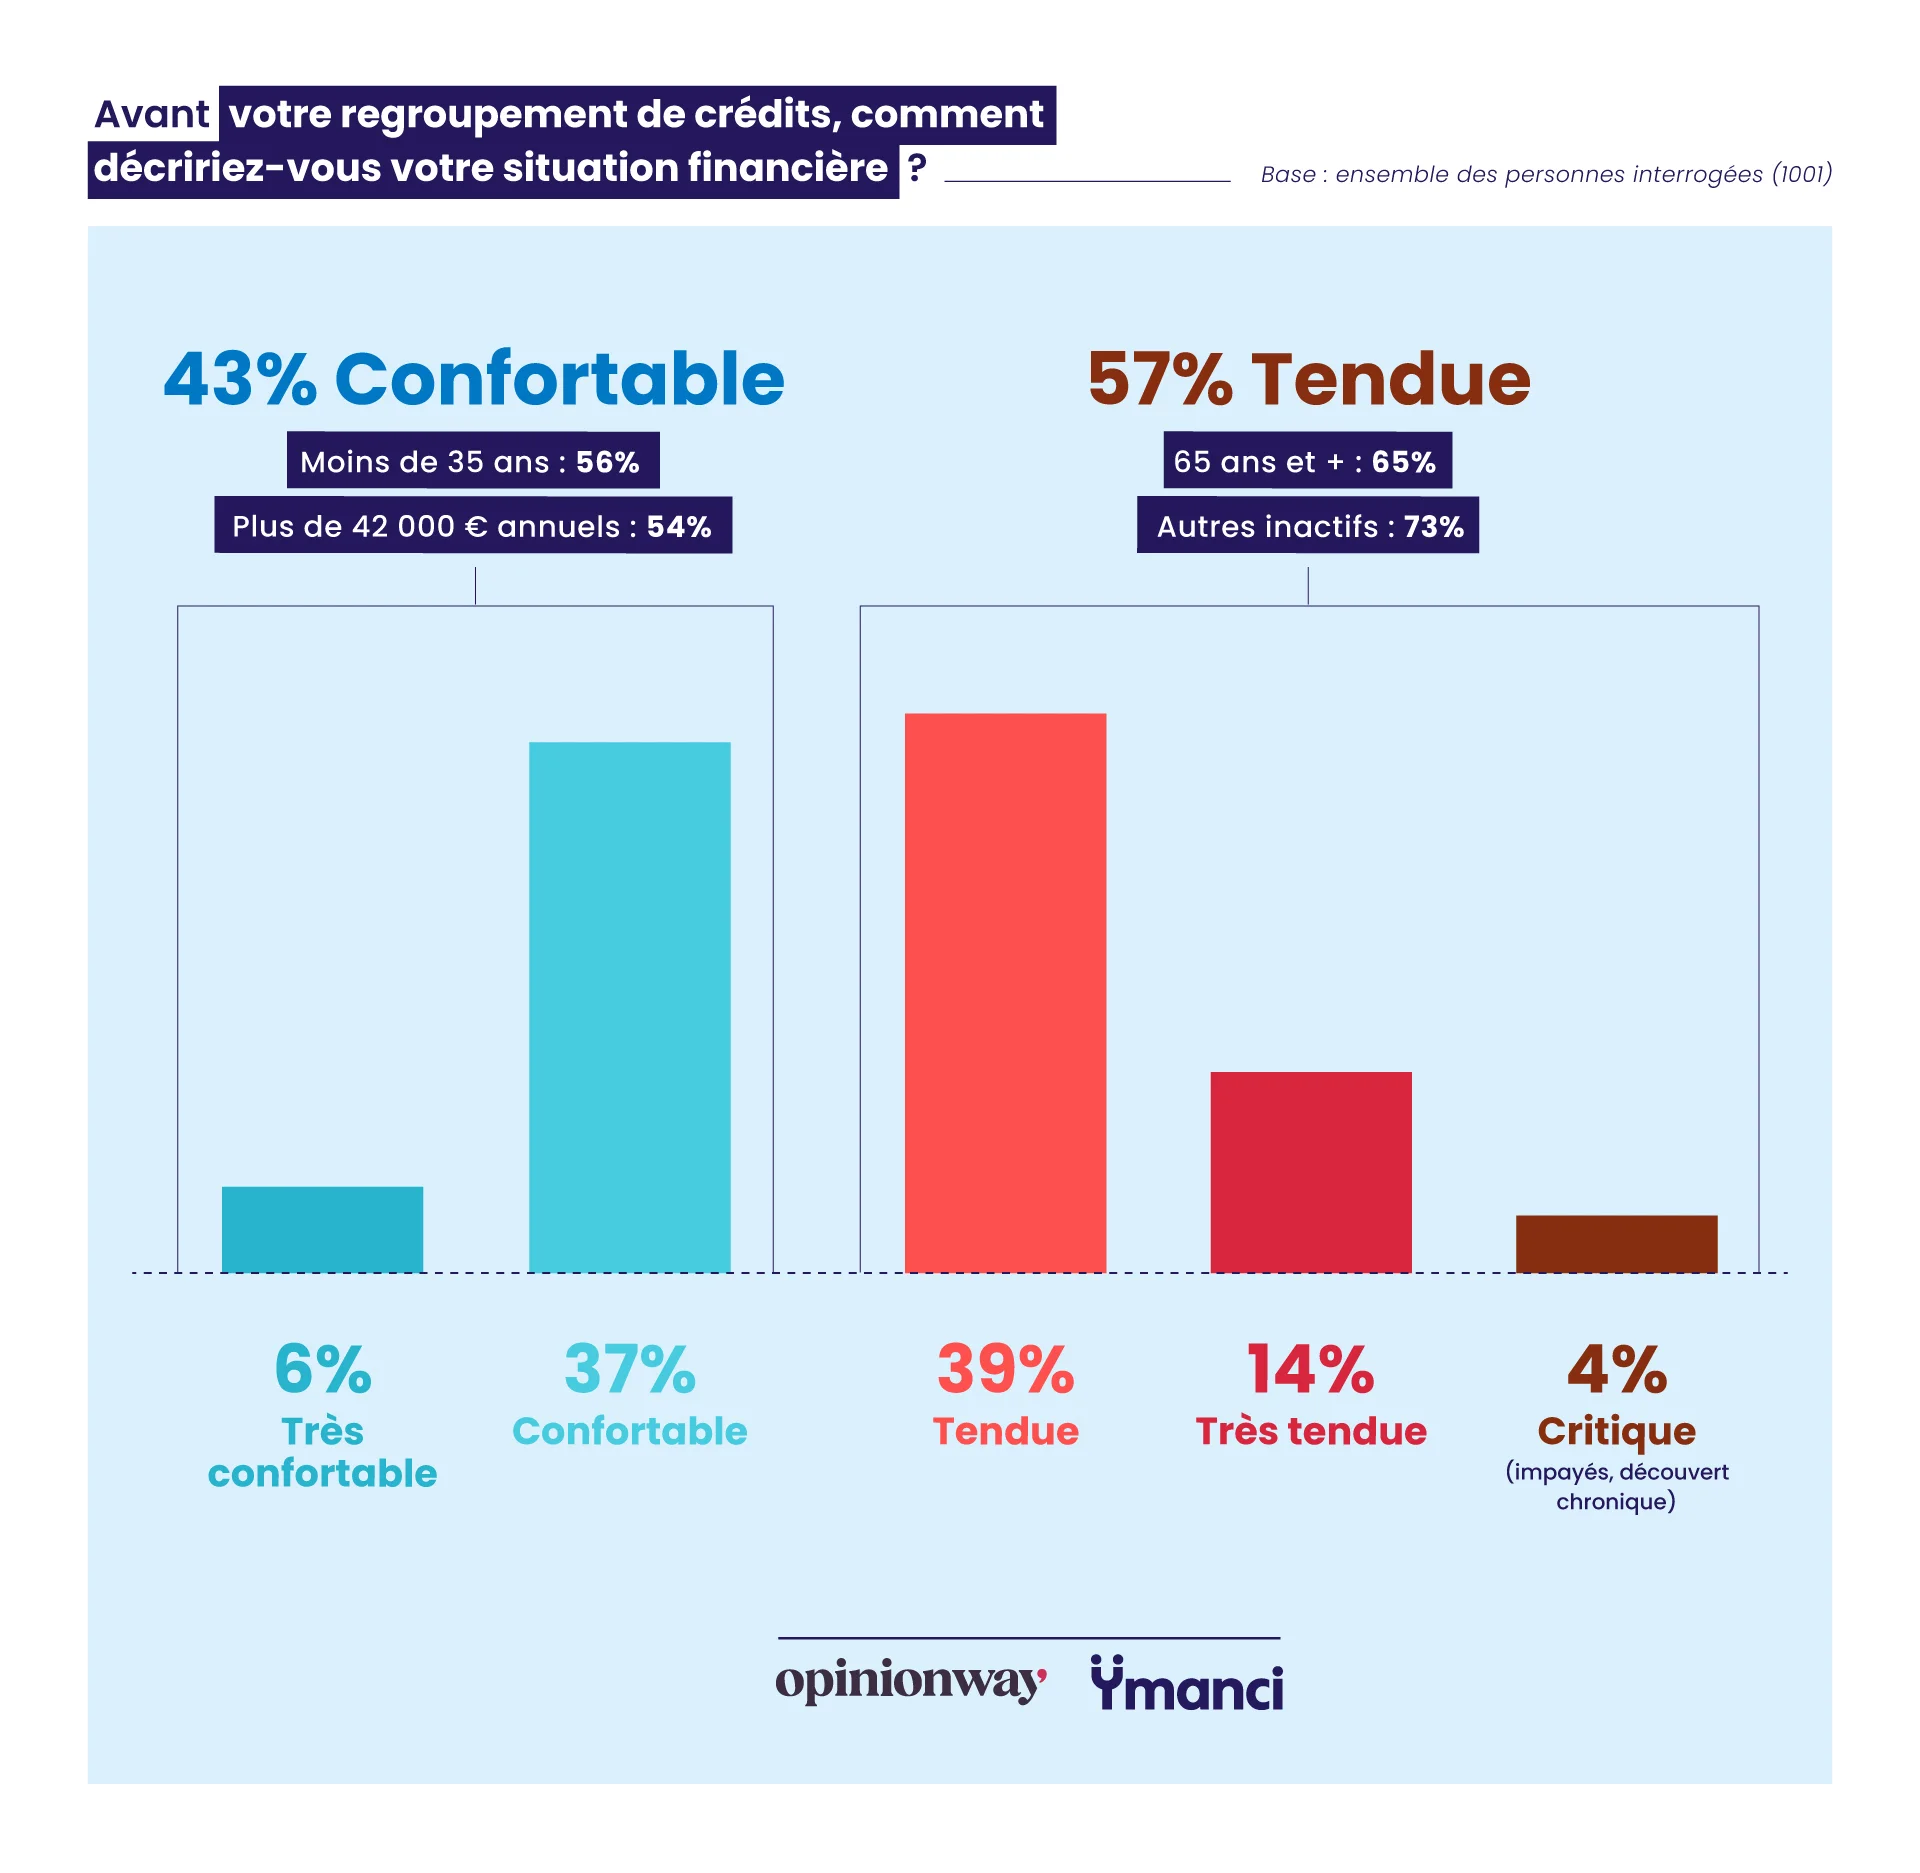
Le recours au regroupement de crédits intervient majoritairement dans un contexte de fragilité financière, une réalité particulièrement marquée chez les seniors. Ainsi, 57 % des personnes interrogées estiment que leur situation financière était tendue avant la mise en place de leur rachat de prêts. Derrière cette moyenne se cachent toutefois d’importantes disparités selon l’âge, le statut socioprofessionnel, le statut d’occupation du logement et la composition du foyer.
Les personnes de 50 ans et plus apparaissent comme les plus concernées par cette fragilité : 65 % d’entre elles qualifient leur situation financière de tendue, voire très tendue. Parmi les 50-64 ans, 21 % jugent même leur situation très tendue, contre 14 % de l’ensemble des répondants. À l’inverse, les moins de 35 ans décrivent plus souvent une situation financière confortable avant leur regroupement de crédits. Ils sont ainsi 56 % à estimer leur situation confortable, contre 43 % de l’ensemble des personnes interrogées, tandis que 15 % la considèrent même très confortable, contre seulement 6 % au global.
Les écarts sont également marqués selon la situation socioprofessionnelle. Les personnes inactives sont les plus nombreuses à déclarer une situation financière fragilisée (67 %), comprenant 66 % de retraités et 73 % d’« autres inactifs » (personnes sans emploi, étudiants, chômeurs n’ayant jamais travaillé, etc.). Parmi ces derniers, 34 % estiment même que leur situation est très tendue. À l’inverse, les personnes actives présentent un profil plus équilibré : 50 % jugent leur situation financière confortable, tandis que les 50 % restants la considèrent comme tendue.
Le statut d’occupation du logement influence également la perception de la situation financière. Les locataires se déclarent plus en difficulté, puisque 68 % d’entre eux qualifient leur situation de tendue, contre 51 % des propriétaires.
Autre enseignement de l’étude : plus le foyer compte de personnes, moins la situation financière semble perçue comme compliquée. Ainsi, un foyer sur deux composé de trois personnes ou plus estime sa situation tendue, contre 62 % des foyers avec deux personnes.
Enfin, cette perception de fragilité financière se reflète directement dans les motivations des emprunteurs. De manière assez logique, les deux tiers des personnes déclarant une situation financière tendue indiquent que leur principal objectif en ayant recours au regroupement de crédits est de réduire leurs charges de remboursement.
Près de 4 emprunteurs sur 10 confrontés à des difficultés de paiement
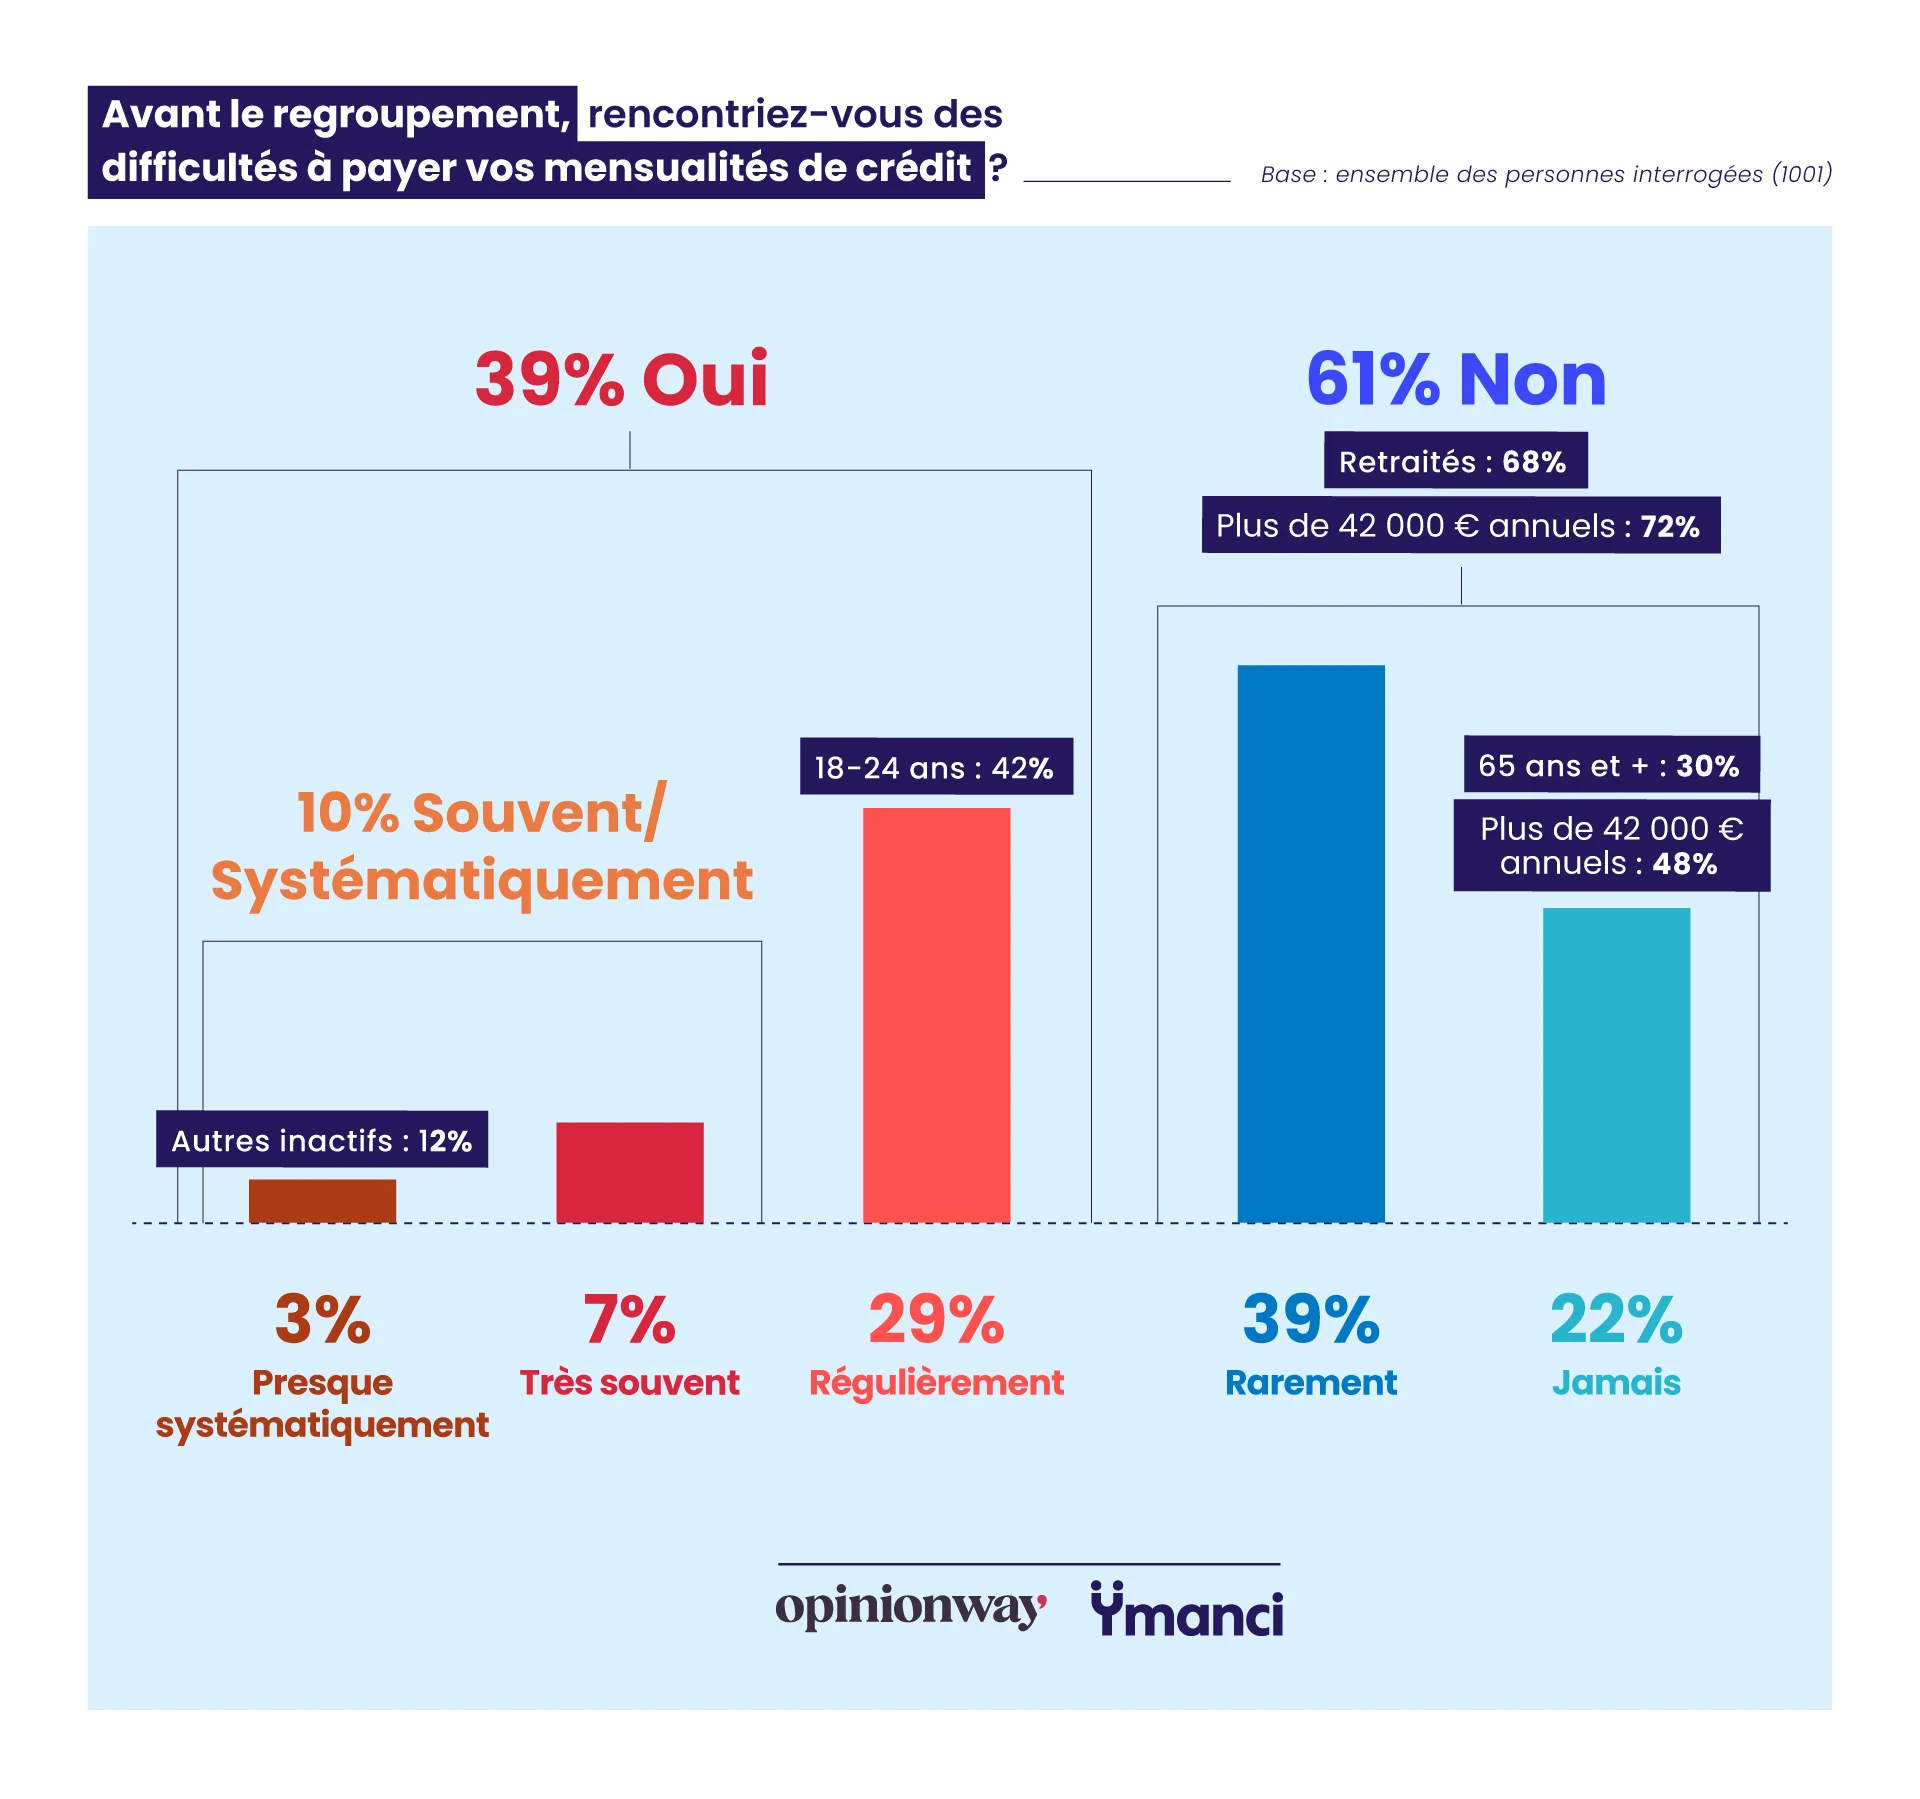
Cette tension financière se traduit concrètement par des difficultés à honorer les mensualités de crédit pour près de 4 personnes sur 10 (39 %). Cette proportion reste toutefois inférieure à celle des personnes déclarant une situation financière tendue, qui représentent, pour mémoire, 57 % des répondants.
Un constat peut sembler paradoxal : alors que 56 % des moins de 35 ans qualifient leur situation financière de confortable, cette tranche d’âge est pourtant celle qui rencontre le plus de difficultés à payer ses mensualités de crédit. Ils sont ainsi 44 % à déclarer rencontrer des difficultés de paiement, contre 35 % des 65 ans et plus.
Selon la situation socioprofessionnelle, les actifs apparaissent également davantage concernés par ces difficultés : 42 % d’entre eux déclarent rencontrer des problèmes pour régler leurs crédits, contre 32 % de retraités.
Sans surprise, les emprunteurs disposant des revenus les plus faibles sont les plus exposés, avec 47 % des personnes percevant moins de 24 000 € de revenus annuels confrontées à des difficultés de paiement, contre 33 % pour celles disposant de plus de 36 000 € annuels.
Autre enseignement de l’étude, qui peut être perçu comme un marqueur de l’instabilité économique actuelle : les emprunteurs ayant eu recours à un regroupement de crédits en 2025 sont 51 % à déclarer rencontrer des difficultés pour payer leurs mensualités. Parmi eux, 16 % estiment que ces difficultés sont systématiques ou quasi systématiques, contre 10 % sur l’ensemble de l’échantillon interrogé.
Enfin, parmi les personnes rencontrant des difficultés à payer leurs mensualités de prêt, près d’une sur deux (49 %) déclare avoir réalisé un rachat de crédits afin d’éviter une situation de surendettement, et 60 % à avoir regroupé au moins un découvert bancaire ou une dette fiscale ou sociale.
Quand les difficultés financières affectent le bien-être des emprunteurs
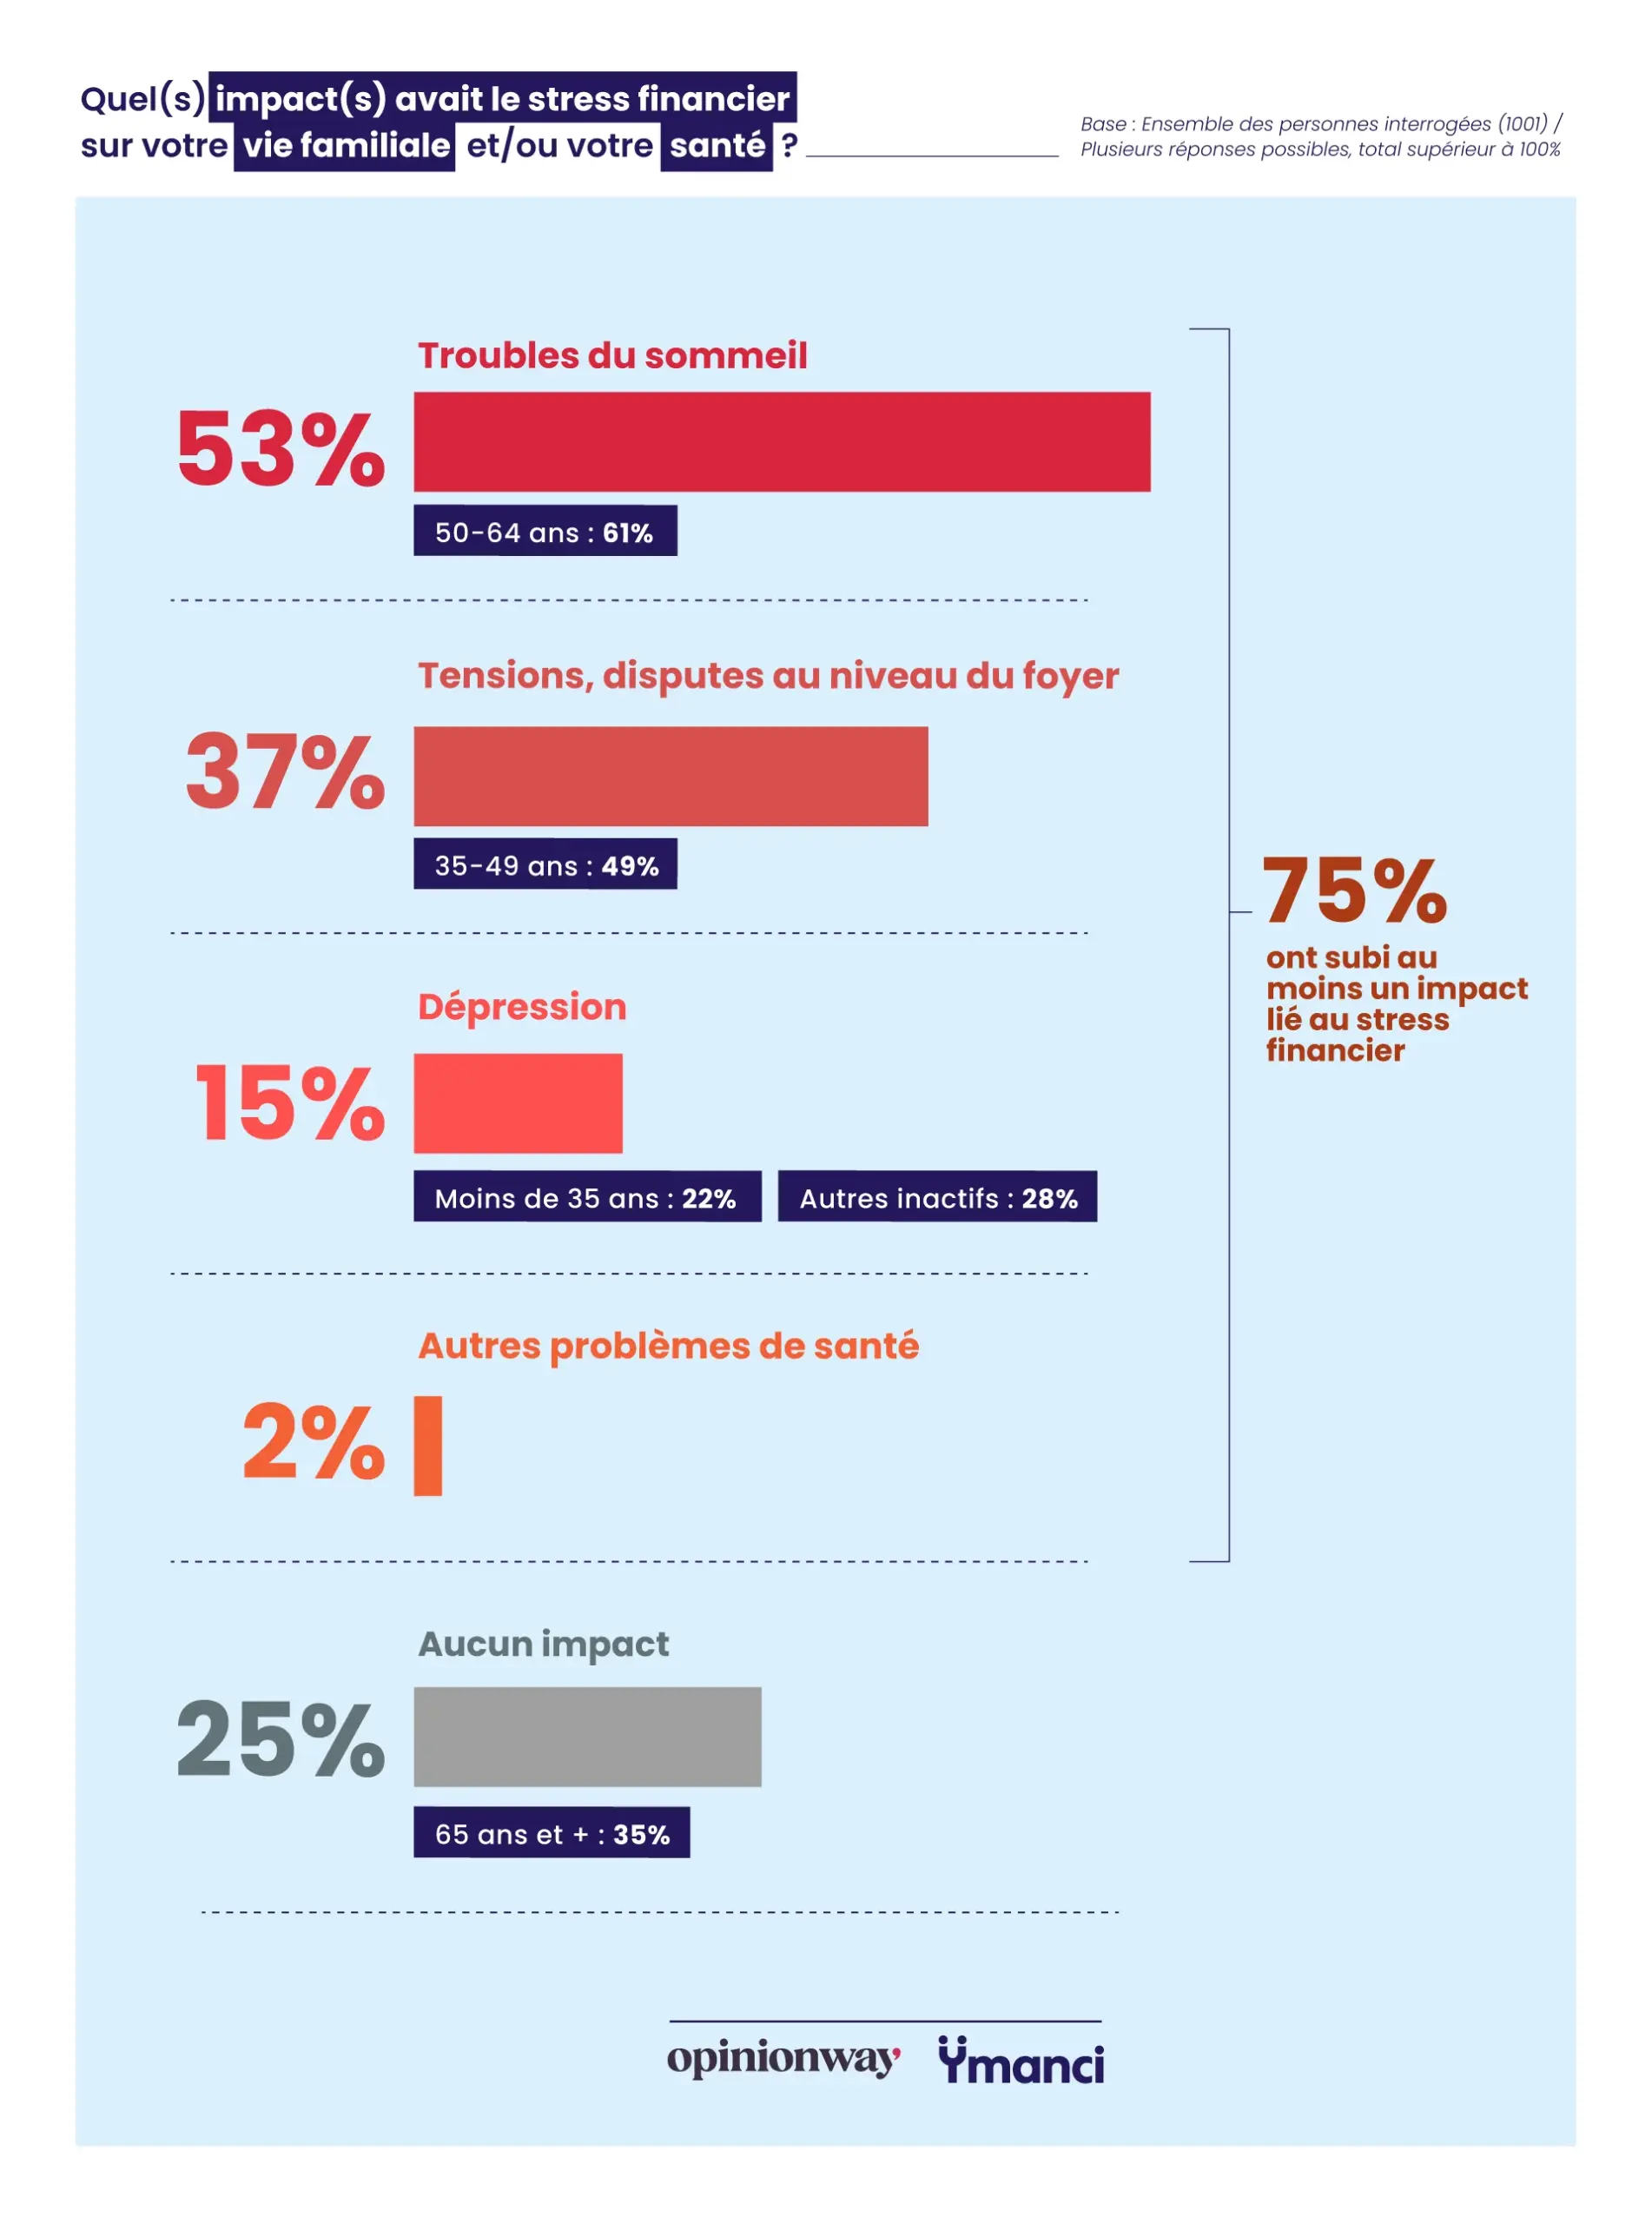
L’étude OpinionWay pour Ymanci confirme qu’une situation financière fragile et les difficultés à faire face aux charges de crédit entraînent des répercussions importantes sur le niveau de stress des Français.
Avant d’avoir recours au regroupement de crédits, trois personnes interrogées sur quatre (75 %) déclarent avoir subi au moins une conséquence liée au stress financier. Cette proportion augmente logiquement chez les emprunteurs qui estiment leur situation financière tendue (82 %), atteint 84 % parmi ceux ayant recours au rachat de crédits pour éviter une situation de surendettement et 87 % rencontrant des difficultés à honorer leurs mensualités de crédit.
L’étude met toutefois en évidence que ce phénomène touche moins les emprunteurs âgés de 65 ans et plus, dont 65 % déclarent avoir subi au moins un impact lié au stress financier.
Parmi les principales conséquences observées :
- 53 % des répondants évoquent des troubles du sommeil. Ils concernent plus particulièrement les 50-64 ans (61 %) ainsi que les emprunteurs ayant engagé un regroupement de crédits afin d’éviter une procédure de surendettement (64 %).
- 37 % déclarent avoir connu des tensions ou des disputes au sein de leur foyer. Cette proportion atteint 49 % des 35-49 ans, 46 % des personnes appartenant à la CSP C (ouvriers et employés) et 65 % des emprunteurs qui rencontrent des difficultés à payer leurs crédits très souvent, voire quasi systématiquement.
- 15 % indiquent avoir souffert d’une dépression. Les moins de 35 ans sont les plus concernés (22 %), tout comme les personnes inactives autres que les retraités (28 %) et les foyers aux revenus les plus modestes : 23 % des emprunteurs déclarant moins de 24 000 € de revenus nets annuels sont concernés, une proportion qui atteint 38 % chez ceux dont les revenus sont inférieurs à 12 000 € par an.
Regroupement de crédits : des effets concrets sur le budget et sur le bien-être des emprunteurs
La baisse des mensualités constitue l’un des principaux effets attendus d’un regroupement de crédits, mais ses bénéfices ne s’arrêtent pas là. D’après l’étude OpinionWay pour Ymanci, l’opération semble également contribuer à améliorer la situation financière globale des emprunteurs, leur capacité à faire face aux charges courantes et, plus largement, leur sérénité au quotidien. Si les effets varient selon les profils et la situation financière initiale, une large majorité des personnes interrogées constate ainsi une amélioration sur plusieurs dimensions de leur vie financière, jusqu’à ressentir une diminution de leur stress.
Une baisse des mensualités pour la grande majorité des emprunteurs
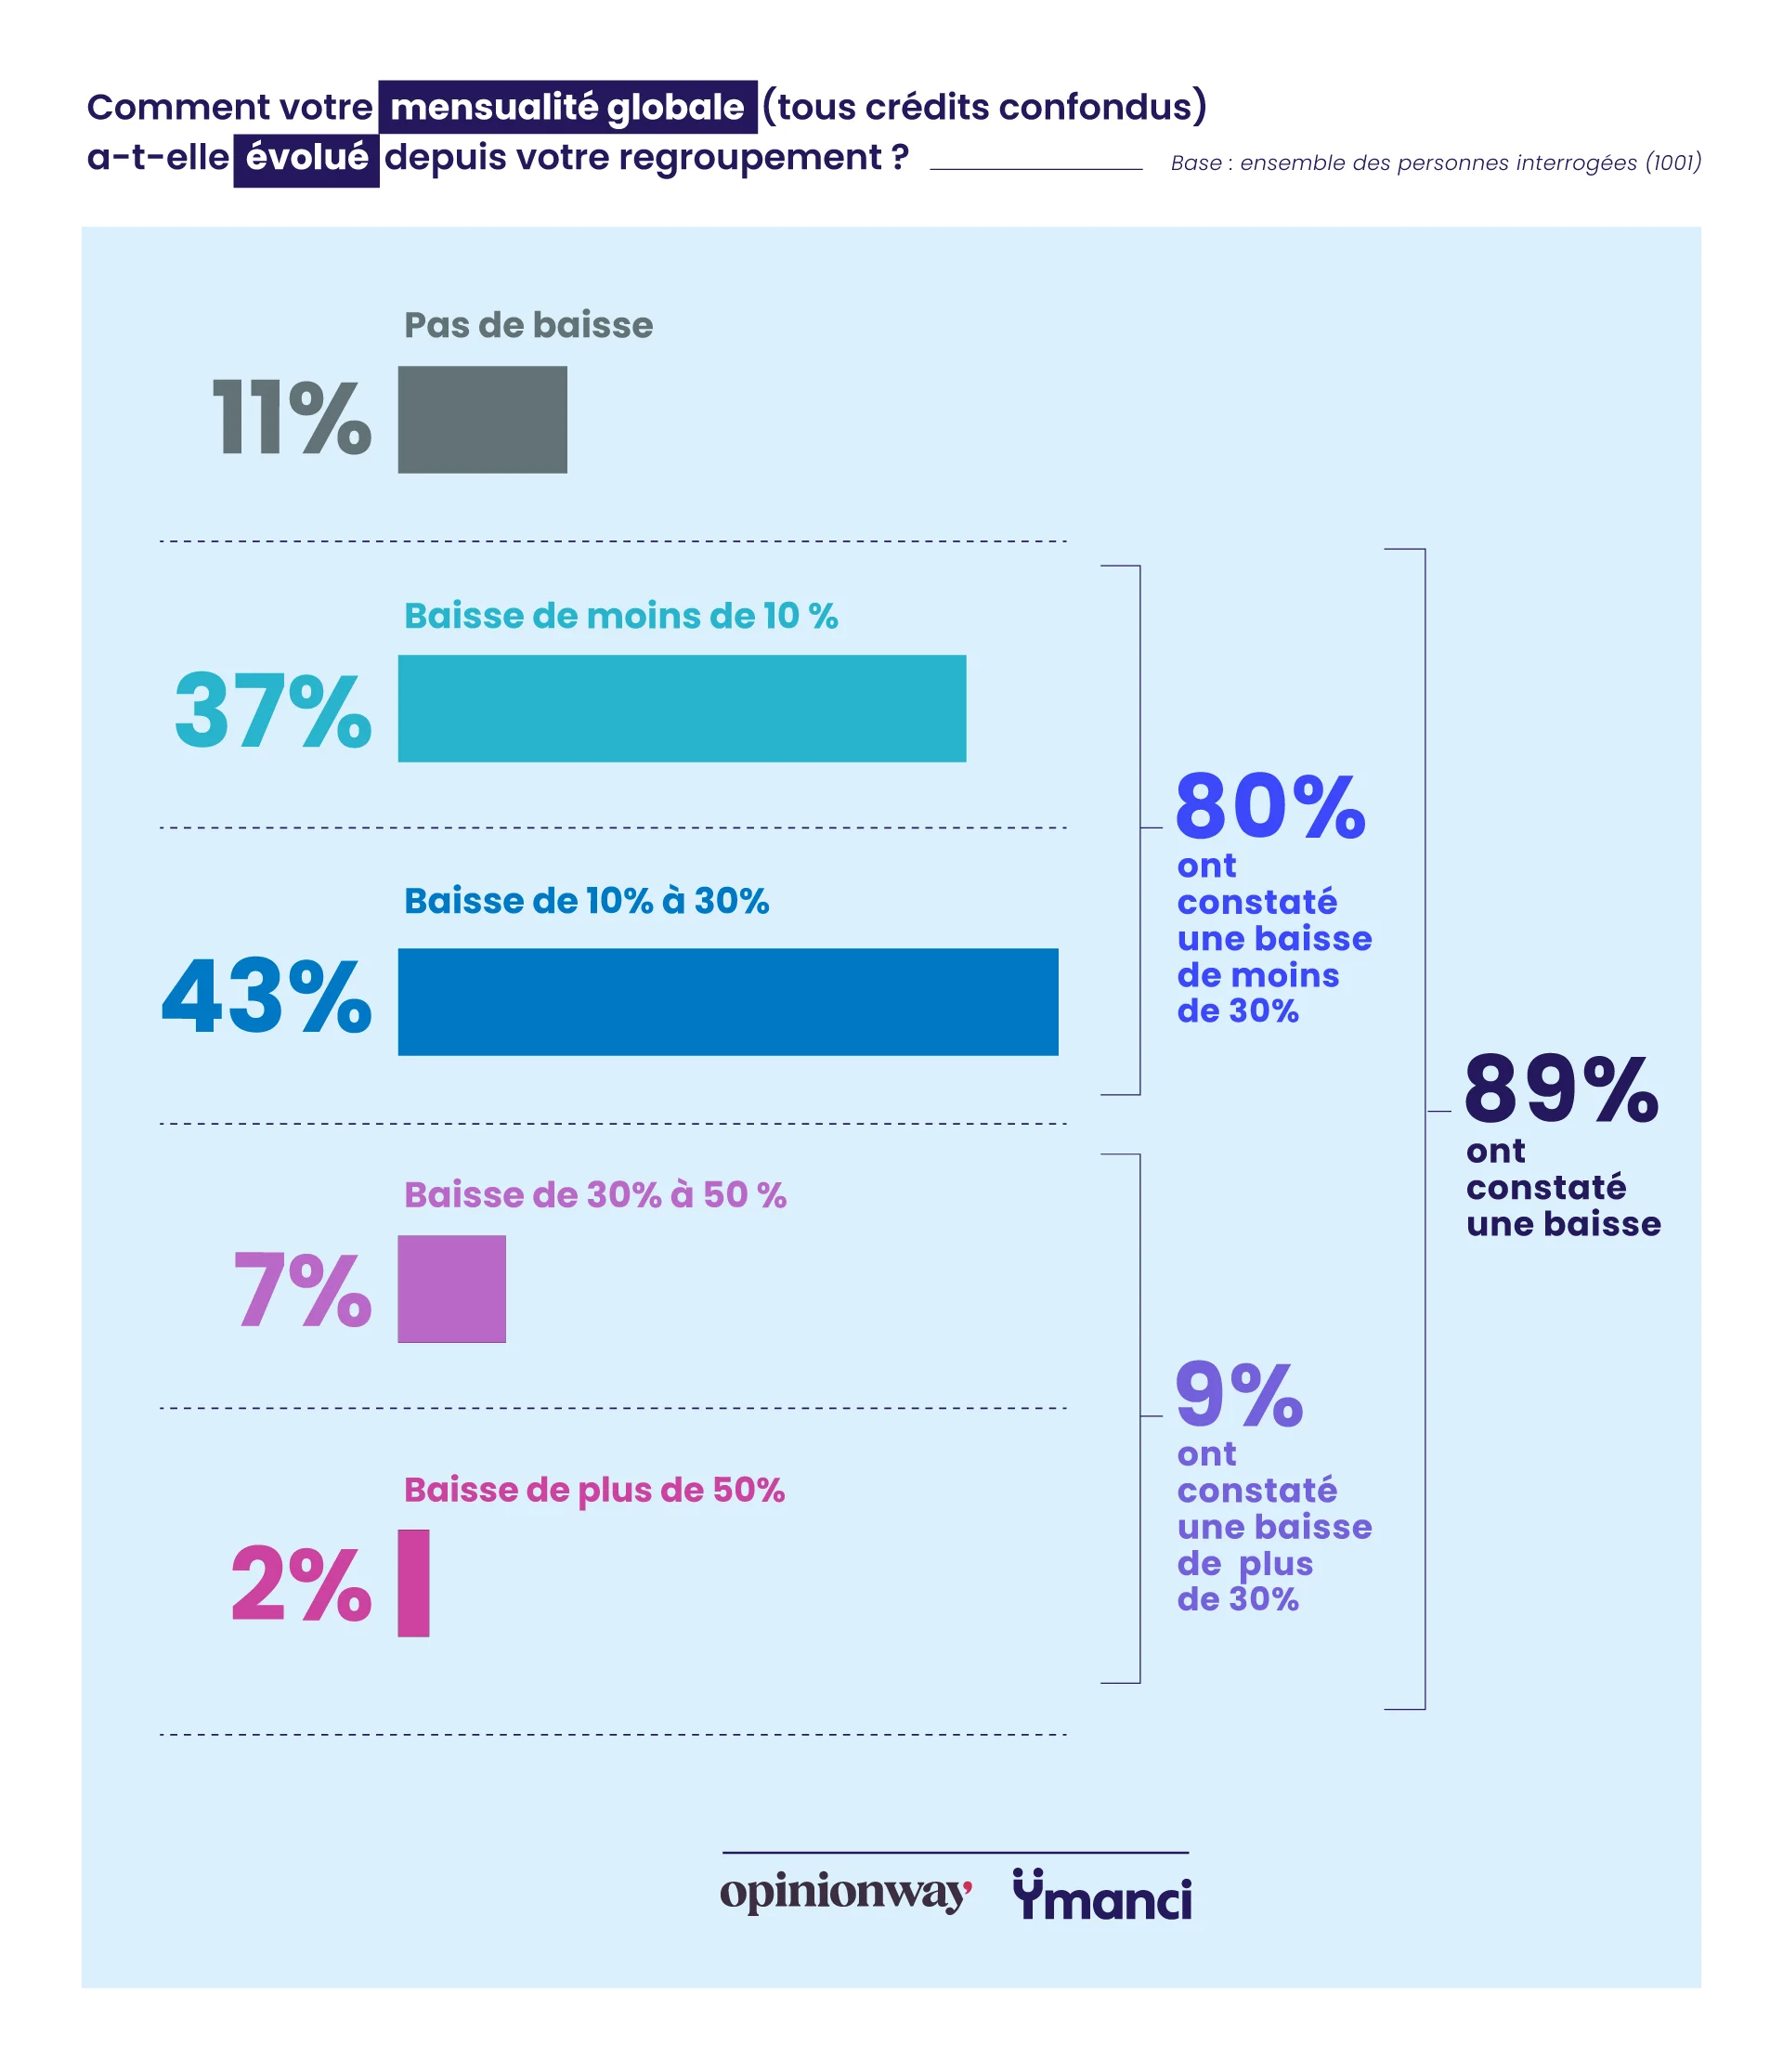
Le regroupement de crédits permet à une très large majorité des emprunteurs de réduire leurs mensualités : 89 % des Français ayant eu recours à cette opération constatent ainsi une diminution de leurs charges mensuelles, et ce de manière homogène, quel que soit leur âge, leur catégorie socioprofessionnelle ou encore leur niveau de revenus.
Pour 43 % des emprunteurs interrogés, la baisse des mensualités se situe entre 10 % et 30 %. Cette proportion atteint 49 % chez les retraités, soit près d’un sur deux, contre 35 % chez les ouvriers et les employés.
De leur côté, 9 % des emprunteurs déclarent avoir bénéficié d’une diminution supérieure à 30 %. Une proportion qui s’élève à 19 % chez les inactifs autres que les retraités, témoignant d’une baisse particulièrement marquée pour cette catégorie.
À l’inverse, 11 % des personnes interrogées ne constatent aucune baisse de leurs mensualités. Parmi elles, un quart (25 %) a réalisé un regroupement de crédits dans le cadre de la concrétisation d’un projet. Cette situation pourrait notamment s’expliquer par l’intégration d’une trésorerie complémentaire lors de l’opération. Celle-ci permet de financer un nouveau besoin sans recourir à un crédit supplémentaire, mais peut aussi, dans certains cas, augmenter le montant total emprunté sans entraîner de diminution des mensualités supportées jusque-là par l’emprunteur.
Une situation financière globalement perçue comme améliorée
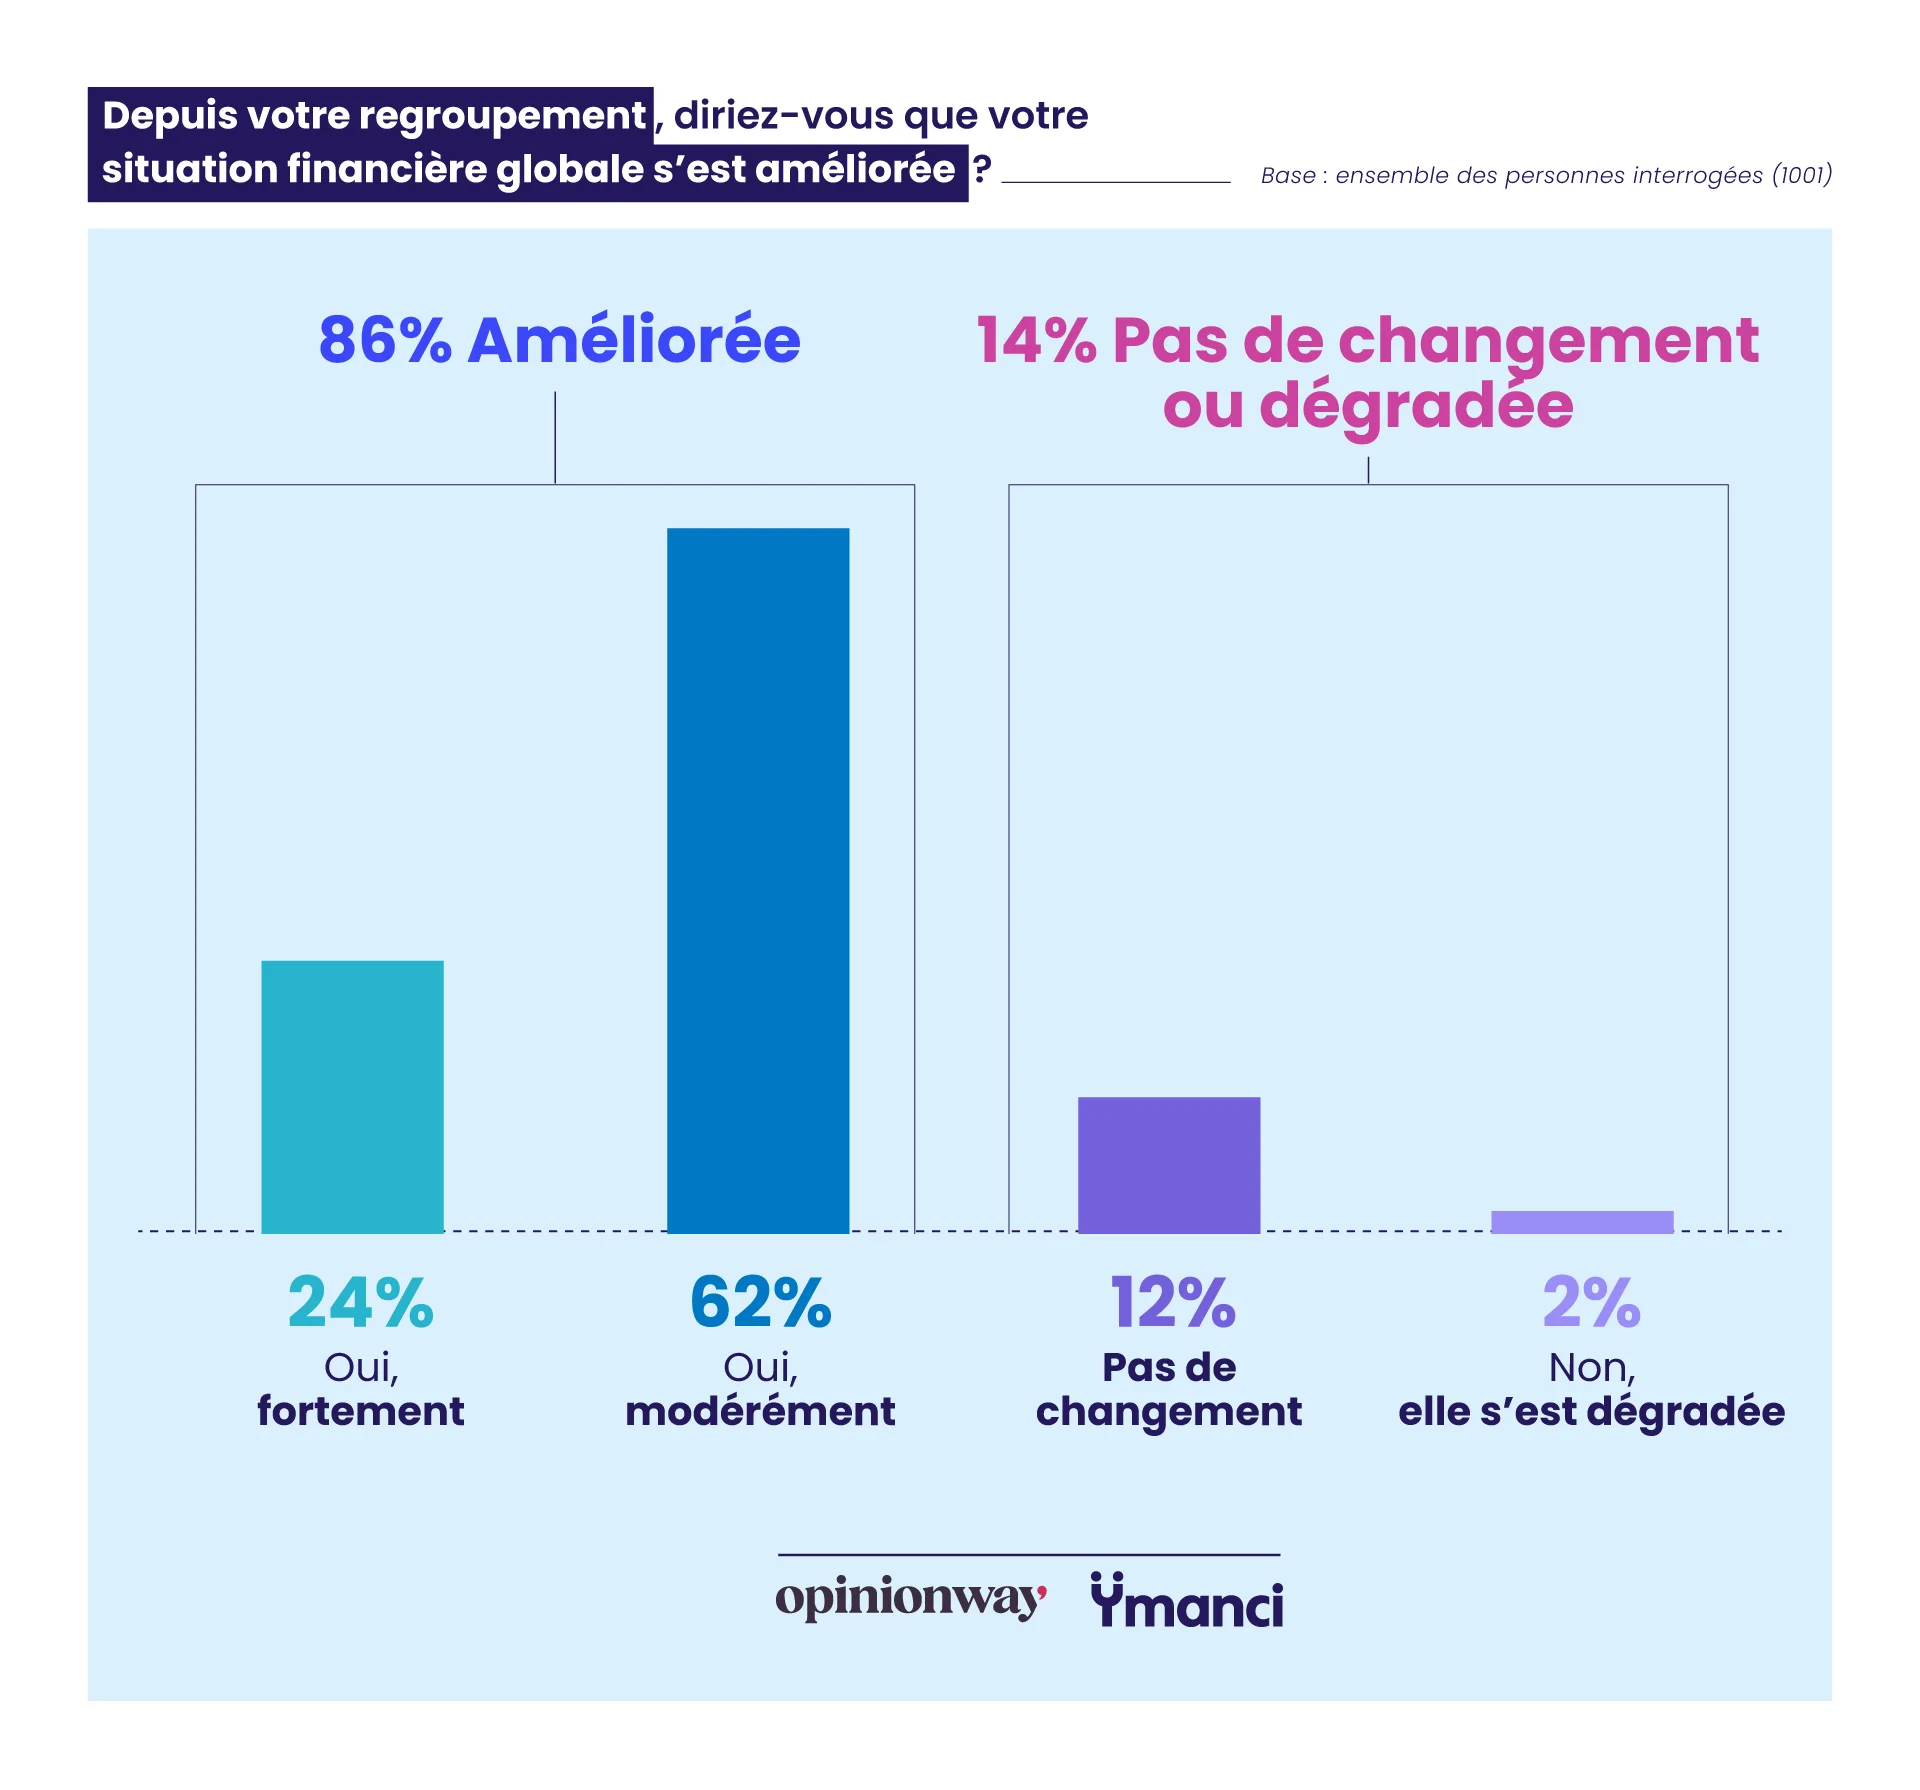
La diminution des mensualités s’accompagne logiquement d’un sentiment d’amélioration de la situation financière. Ainsi, 86 % des personnes ayant regroupé leurs crédits estiment que leur situation financière globale s’est améliorée, dont 24 % qui considèrent qu’elle s’est fortement améliorée. Ce sentiment est particulièrement marqué chez les retraités, qui sont 29 % à faire état d’une forte amélioration.
À l’inverse, les professions intermédiaires (CSP B) sont moins nombreuses à percevoir une amélioration significative de leur situation financière : 15 % seulement estiment que celle-ci s’est fortement améliorée.
Le ressenti est également plus nuancé chez les emprunteurs qui se trouvaient dans une situation financière critique avant l’opération, caractérisée notamment par des impayés et un découvert chronique. Parmi eux, 27 % considèrent que le regroupement de crédits n’a eu aucun effet sur leur situation, voire l’a dégradée, contre 14 % pour l’ensemble des répondants. Ils sont néanmoins 37 % à affirmer que leur situation s’est fortement améliorée.
Une capacité à faire face aux charges courantes renforcée
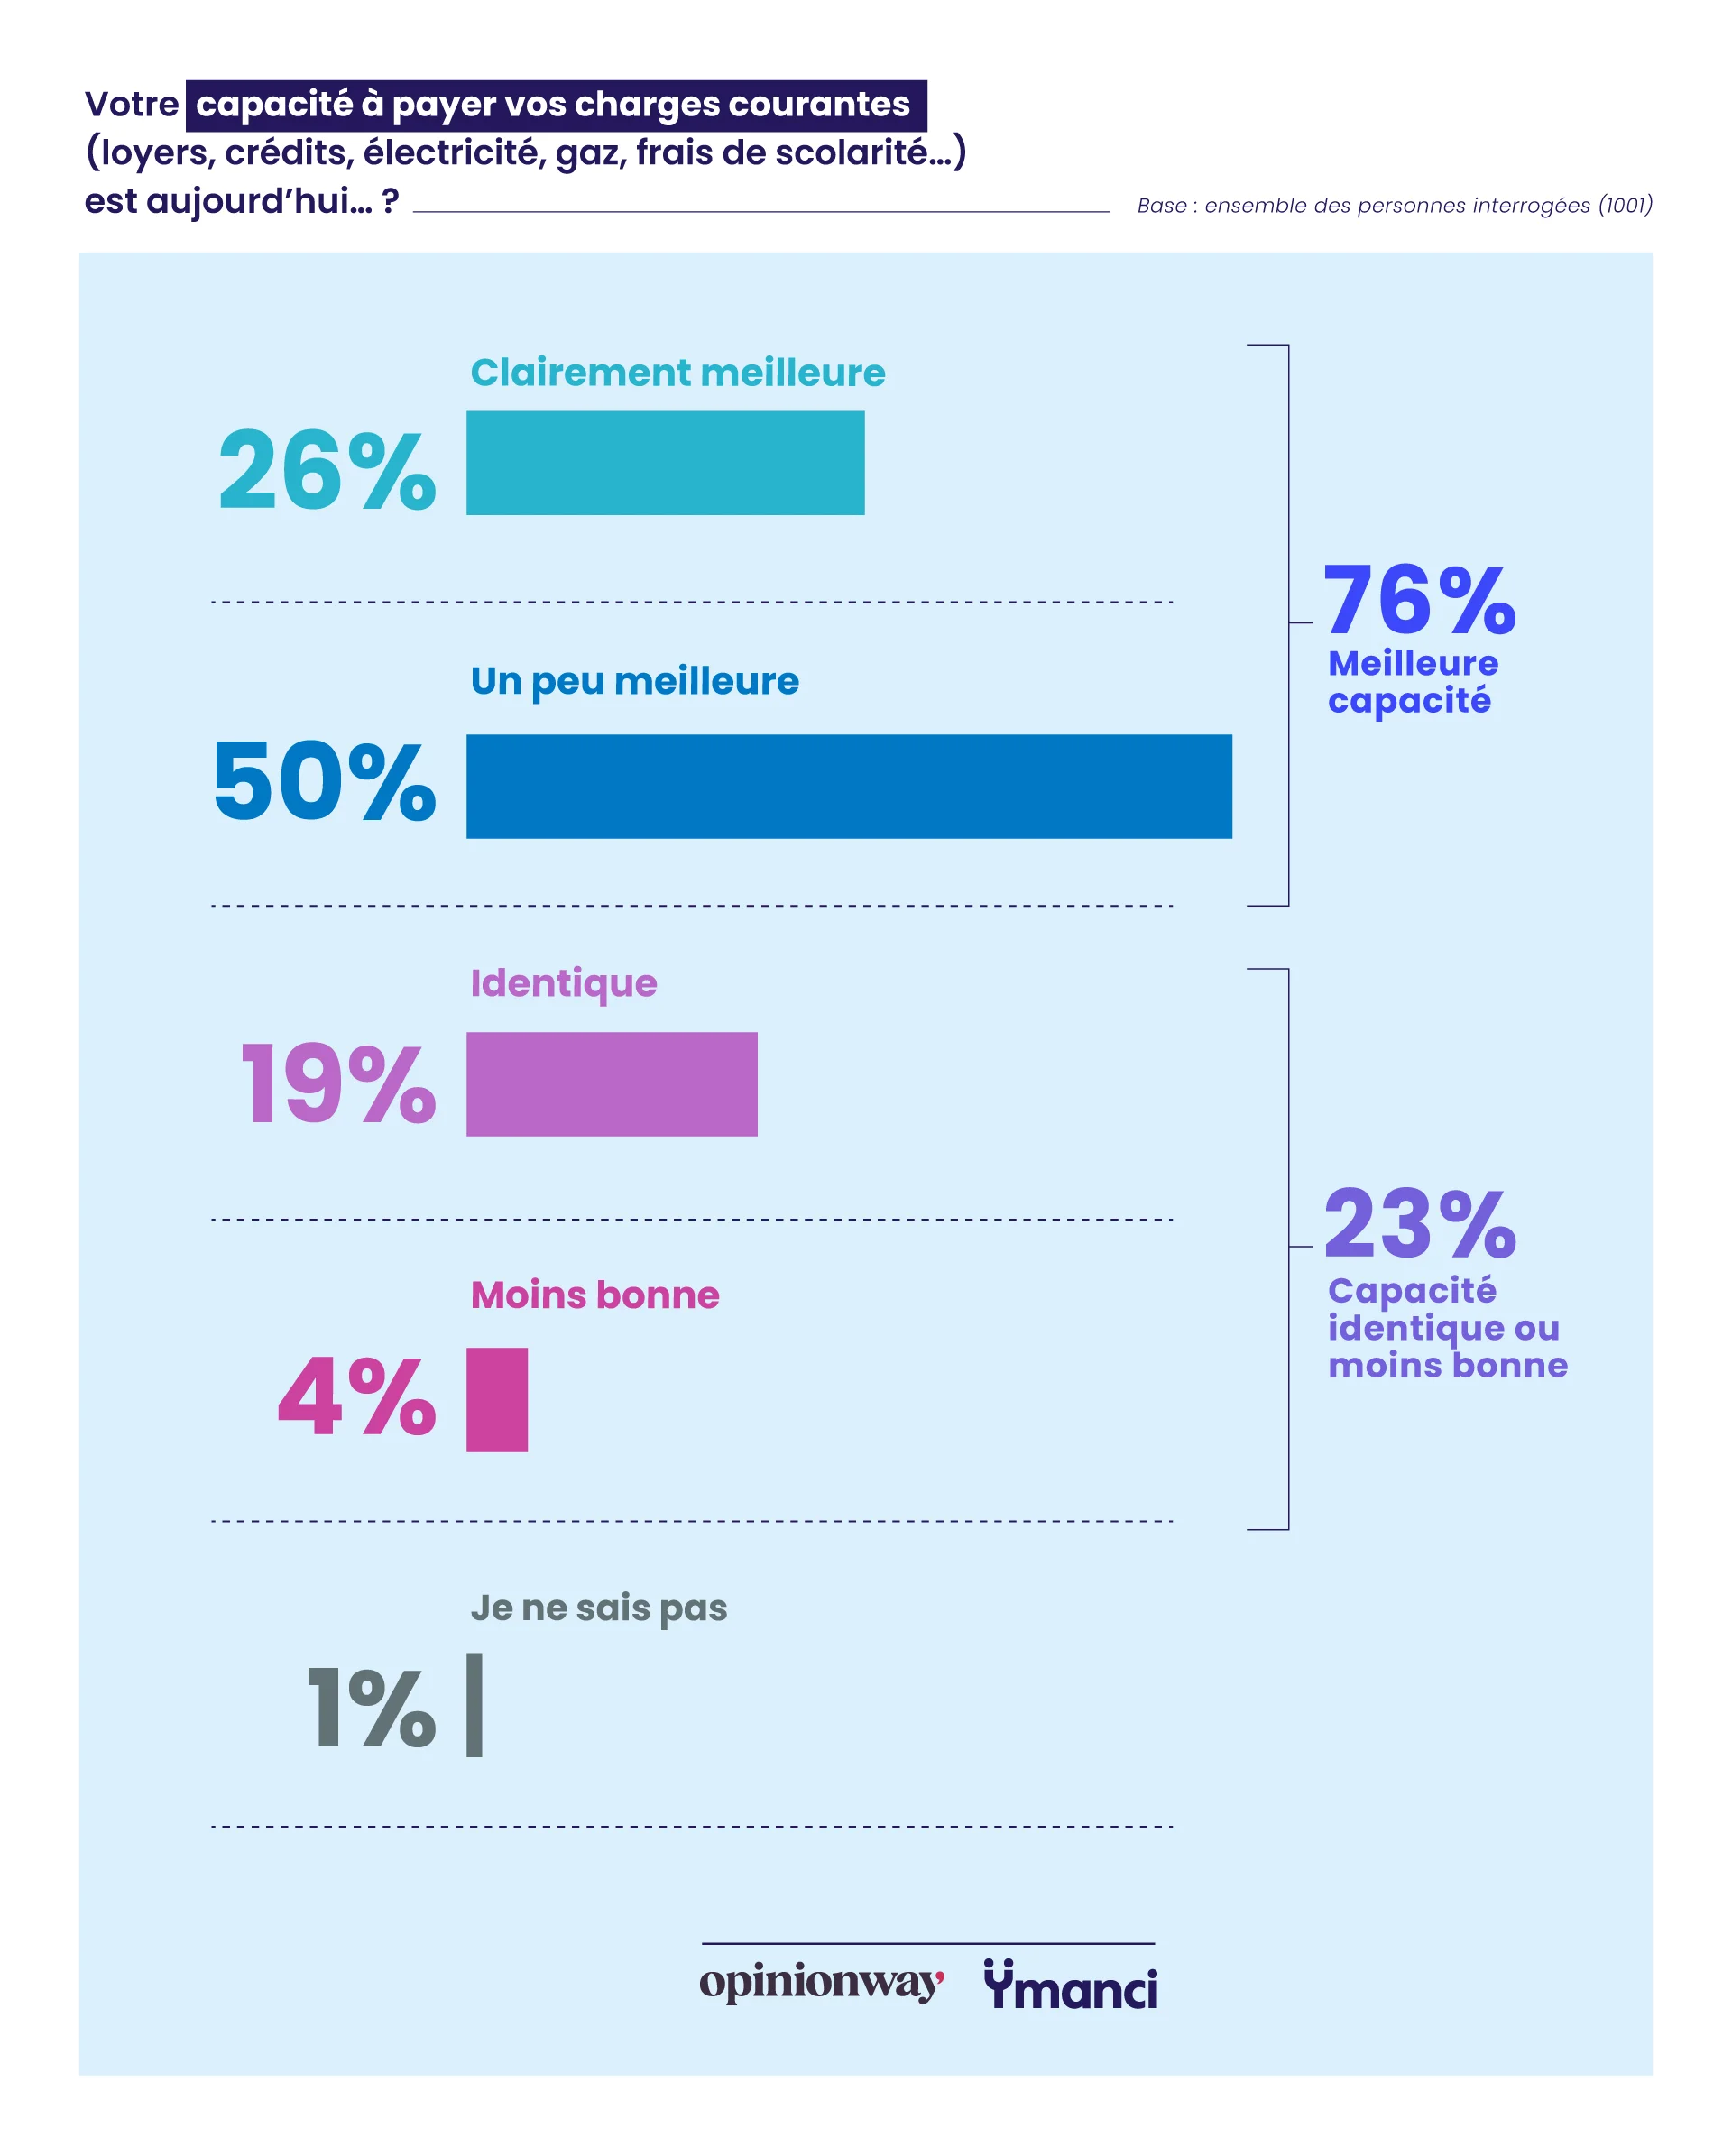
Depuis la réalisation de leur regroupement de crédits, 76 % des personnes interrogées estiment que leur capacité à payer leurs charges courantes s’est améliorée, qu’il s’agisse du loyer, des crédits ou encore des factures de gaz et d’électricité. Pour 26 % d’entre elles, cette amélioration est même jugée nette.
Le sentiment d’amélioration varie toutefois selon l’âge. Les 50 ans et plus, et plus particulièrement les retraités, sont les plus nombreux à considérer que leur capacité à faire face à leurs charges s’est largement améliorée : 31 % des 50 ans et plus et 33 % des retraités partagent ce constat. À l’inverse, les moins de 35 ans se montrent plus réservés, puisqu’ils ne sont que 15 % à estimer que leur capacité à payer leurs charges s’est largement améliorée. Ils sont cependant 65 % à considérer qu’elle est devenue un peu meilleure, contre 50 % pour l’ensemble des répondants.
La baisse des mensualités semble étroitement liée à cette amélioration. 79 % des personnes ayant constaté une diminution de leurs mensualités déclarent ainsi que leur capacité à payer leurs charges est meilleure, soit 25 points de plus que celles n’ayant pas constaté de baisse.
L’ampleur de la baisse des mensualités semble également jouer un rôle : plus celle-ci est importante, plus la capacité à faire face aux charges apparaît améliorée. Ainsi, 83 % des emprunteurs ayant bénéficié d’une baisse comprise entre 10 % et 30 % estiment que leur capacité à payer leurs charges est meilleure. Cette proportion atteint 85 % lorsque la baisse dépasse 30 %.
Un stress financier qui diminue après le regroupement de crédits
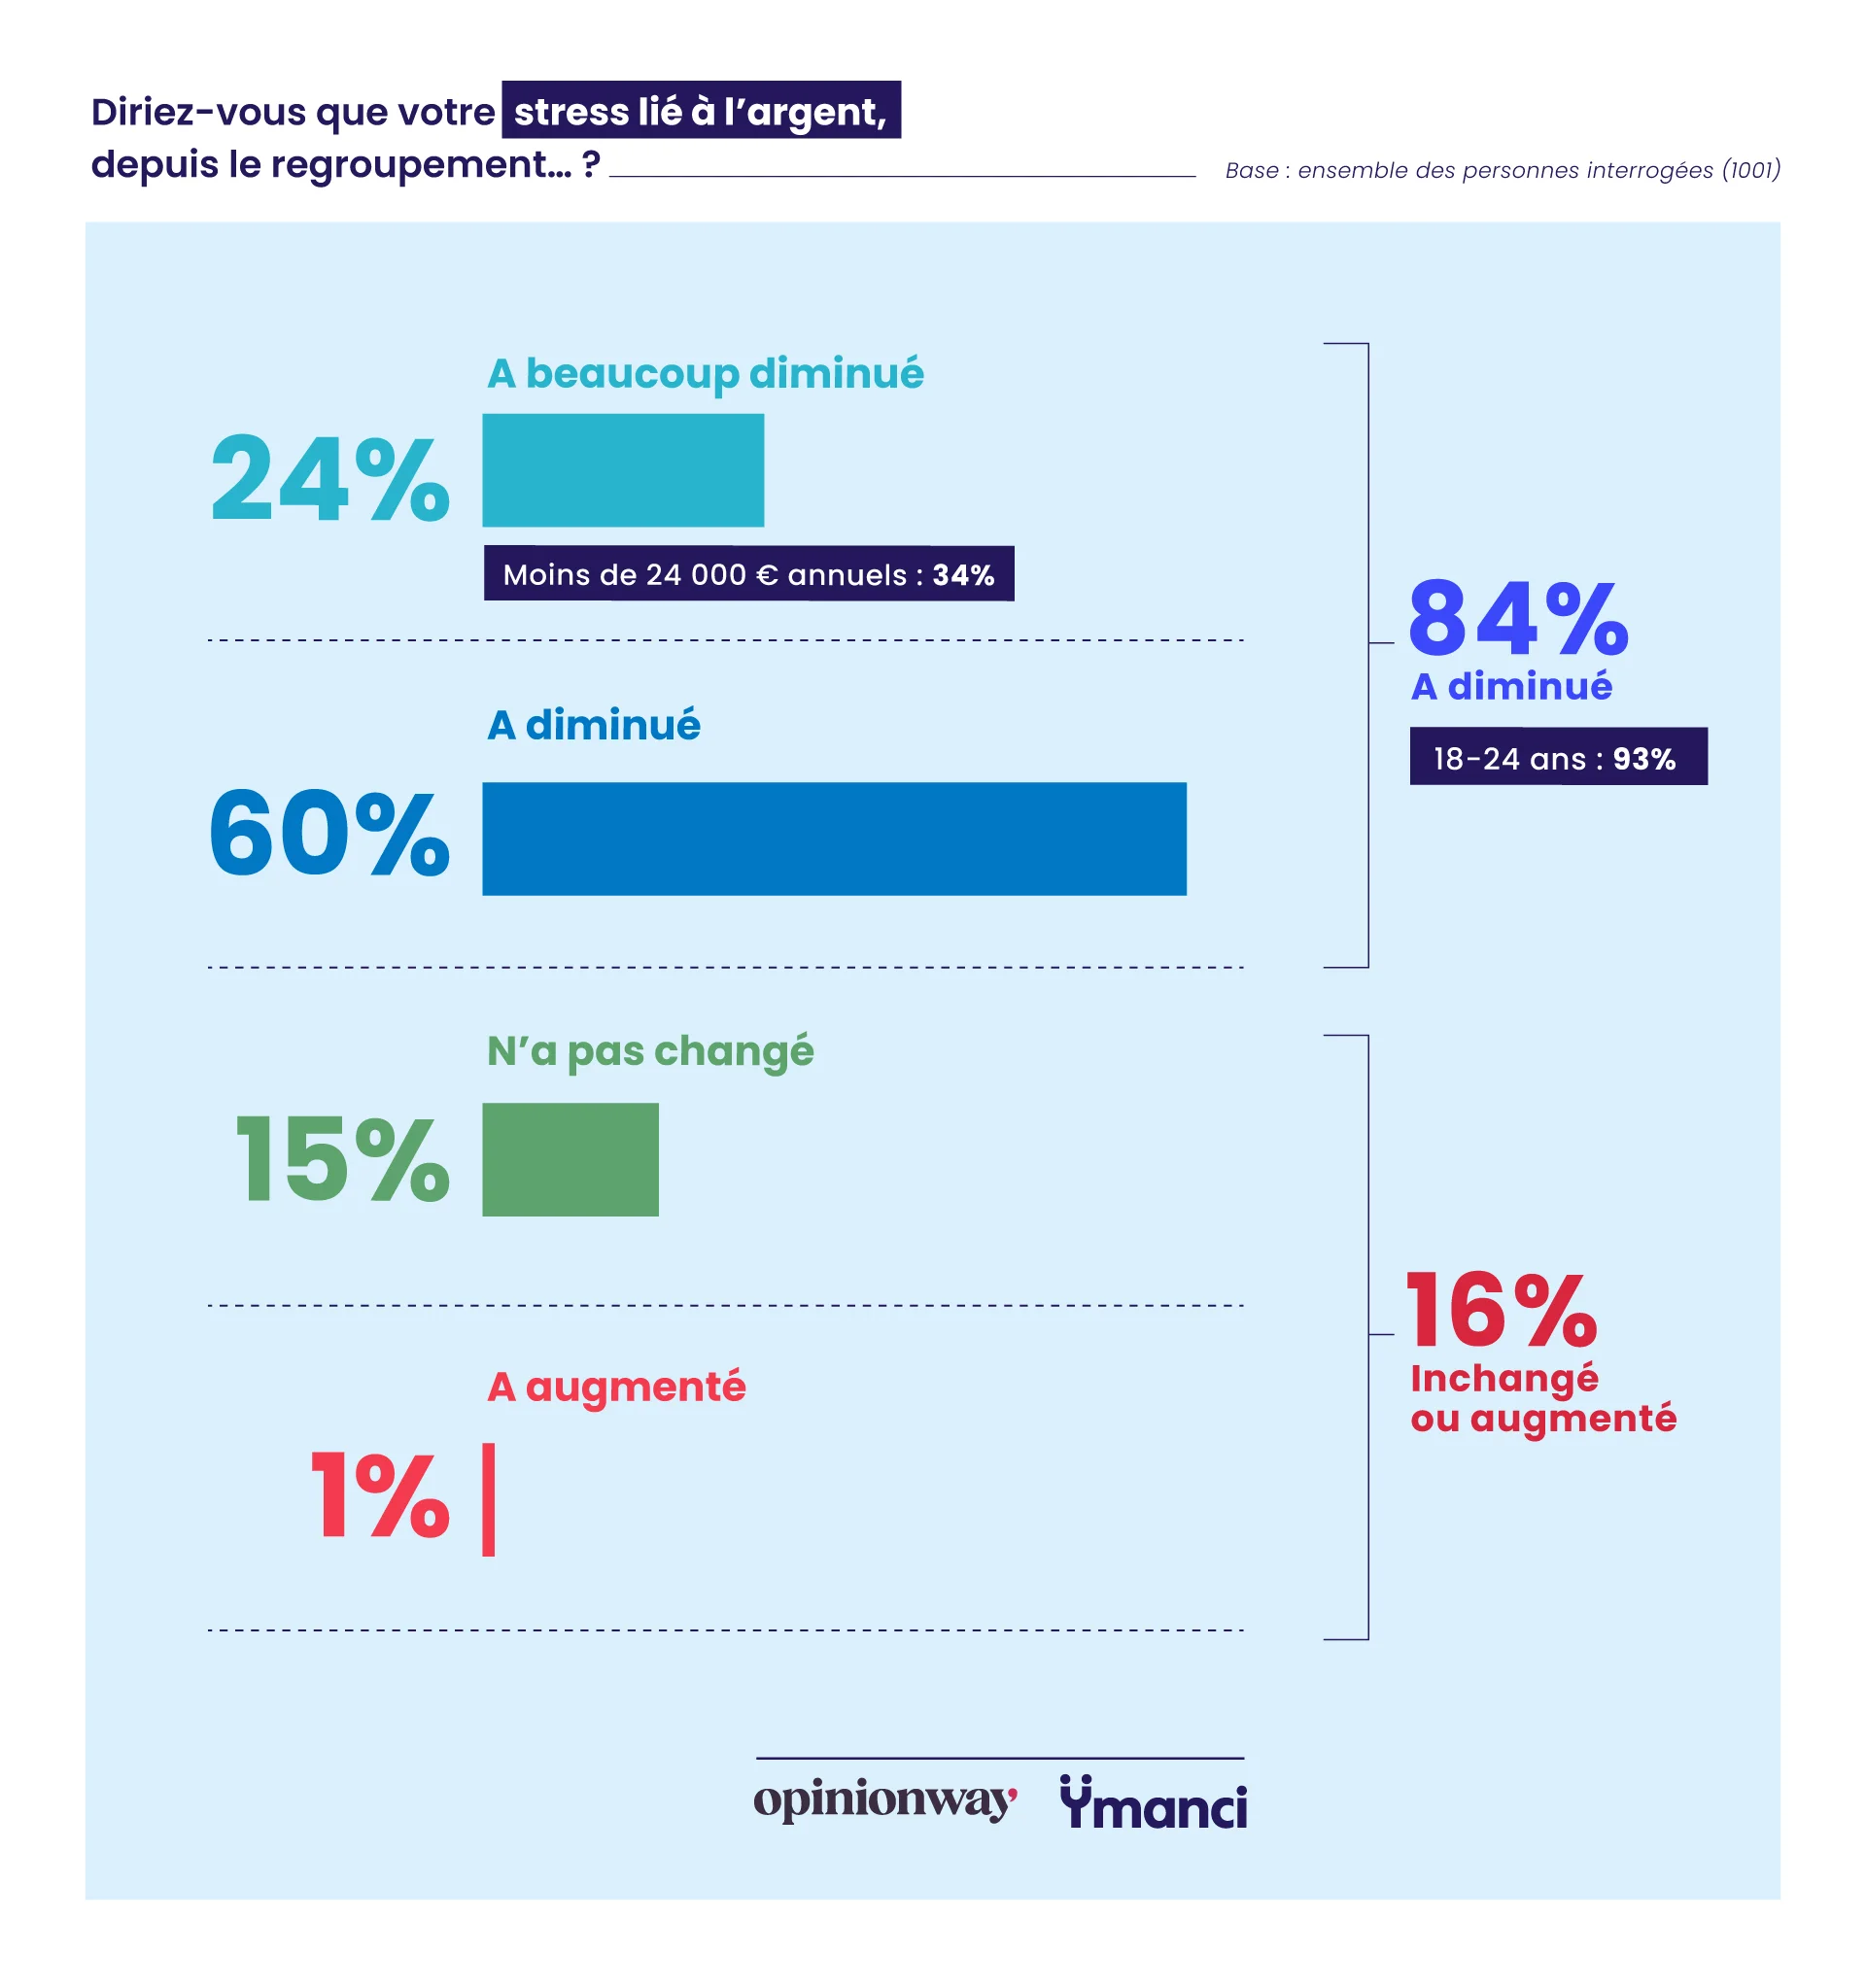
Comme l’a montré un peu plus haut l’étude OpinionWay pour Ymanci, les difficultés financières peuvent entraîner des répercussions directes sur le niveau de stress, notamment à travers les troubles du sommeil, la dépression ou encore les tensions au sein du foyer. Dans ce contexte, 84 % des personnes interrogées déclarent avoir constaté une diminution de leur stress depuis la réalisation de leur regroupement de crédits.
Cette proportion atteint 91 % chez les emprunteurs ayant principalement eu recours à cette opération pour éviter une situation de surendettement. Elle s’élève même à 98 % parmi les personnes qui estiment que leur situation financière s’est fortement améliorée et/ou que leur capacité à payer leurs charges est clairement meilleure.
Parmi les emprunteurs ayant constaté une diminution de leur stress, 24 % estiment que celui-ci a fortement diminué. Cette amélioration est particulièrement marquée chez les personnes qui se trouvaient dans une situation financière très tendue (37 %) ou critique (38 %) avant leur regroupement de crédits.
Ces dernières sont toutefois également plus nombreuses à déclarer une hausse de leur stress après l’opération : 11 %, contre seulement 1 % pour l’ensemble des répondants. Un résultat qui souligne que, si le regroupement de crédits s’accompagne majoritairement d’un apaisement, les effets ressentis peuvent rester contrastés chez les emprunteurs confrontés aux situations financières les plus difficiles.
Regroupement de crédits : un bilan positif pour les emprunteurs
Après avoir analysé les profils des Français ayant eu recours au regroupement de crédits et les caractéristiques de l’opération, l’étude OpinionWay pour Ymanci s’intéresse désormais à leur perception et à leur expérience. Satisfaction, recommandation, volonté de renouveler l’opération : les indicateurs témoignent d’une appréciation globalement très favorable du regroupement de crédits. Au-delà du soulagement budgétaire recherché, nombreux sont également ceux qui considèrent que l’opération leur a permis d’éviter une situation financière plus difficile, voire un incident de paiement ou un surendettement.
Une satisfaction élevée, mais des écarts selon les profils d’emprunteurs
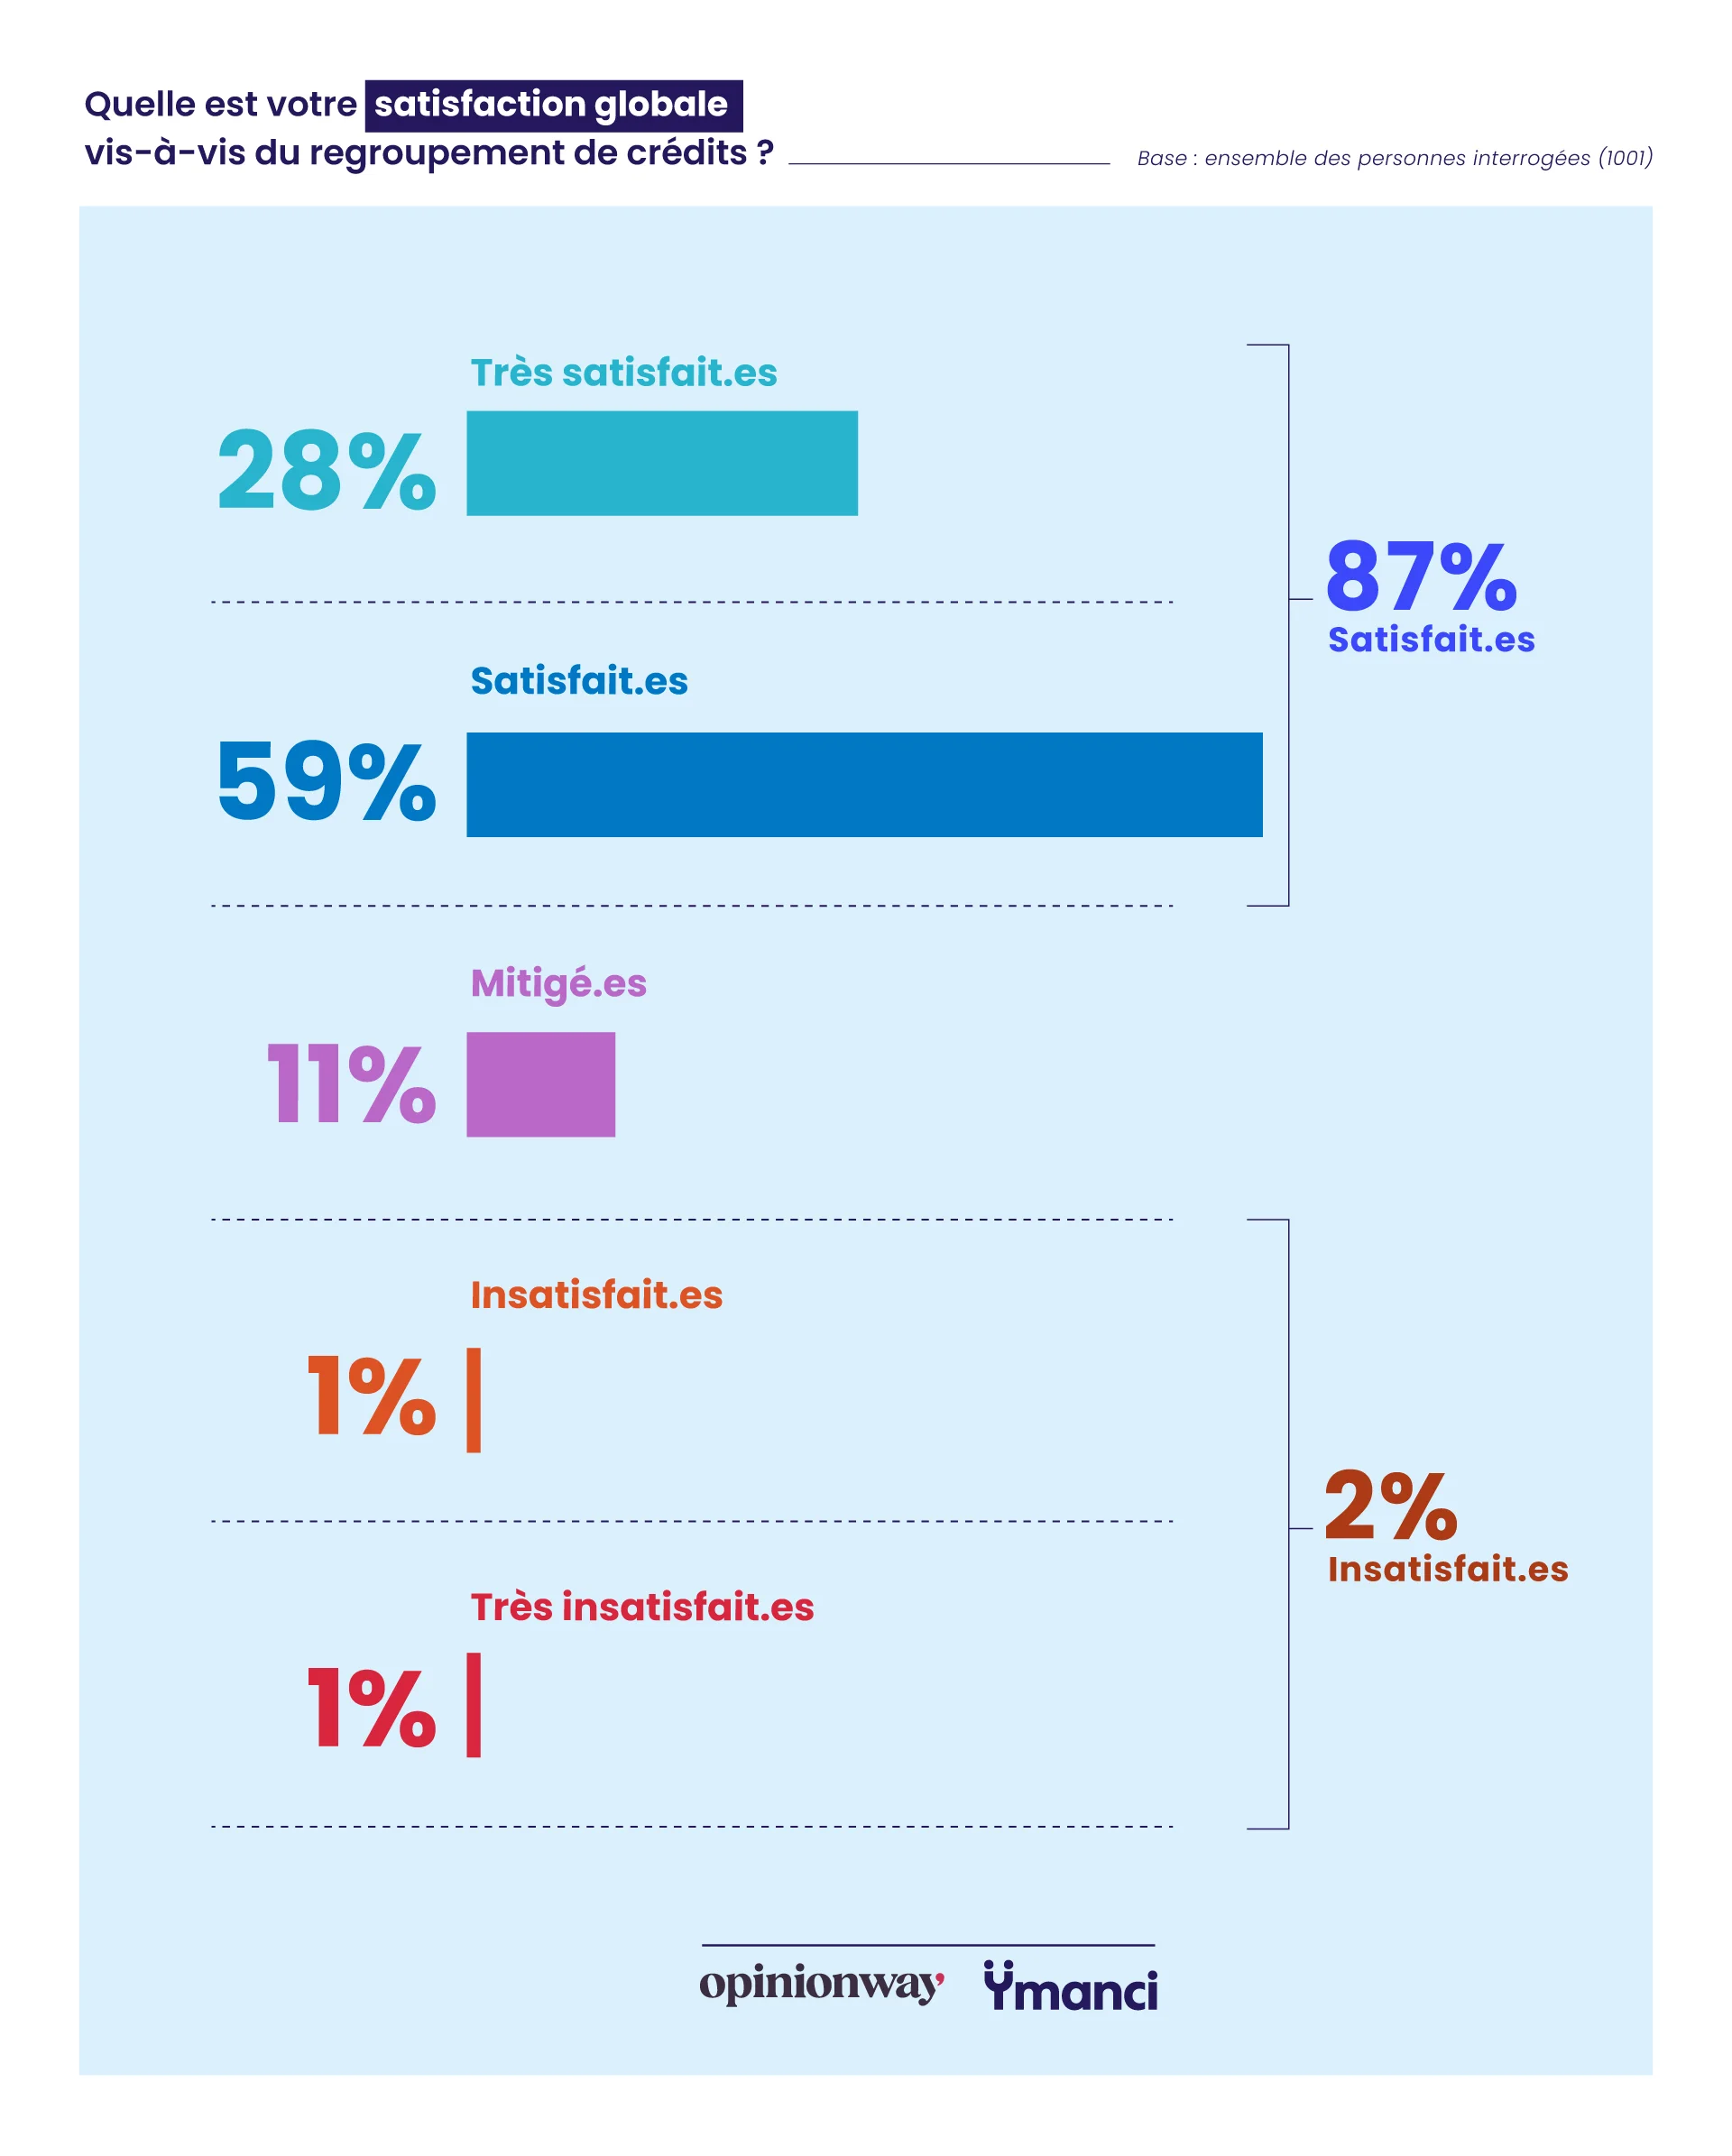
La baisse des mensualités, l’amélioration de la situation financière et une meilleure capacité à honorer les charges de prêts semblent largement contribuer à la satisfaction des emprunteurs ayant eu recours au regroupement de crédits. Ainsi, 87 % d’entre eux, soit près de 9 clients sur 10, se déclarent satisfaits de l’opération, dont 28 % très satisfaits.
Les moins de 35 ans se montrent toutefois légèrement plus critiques. Leur taux de satisfaction s’établit à 82 %, et descend à 79 % chez les 25-34 ans. Cette tranche d’âge compte également davantage d’emprunteurs se déclarant mitigés à l’égard du regroupement de crédits : ils sont 16 % chez les moins de 35 ans, contre 11 % tous âges confondus, un taux qui atteint même 19 % chez les 25-34 ans.
La catégorie socioprofessionnelle ne semble, en revanche, pas influencer significativement le niveau de satisfaction. Les revenus apparaissent davantage déterminants : plus ils sont élevés, plus la satisfaction progresse. À titre d’exemple, 92 % des emprunteurs déclarant plus de 36 000 € de revenus annuels se disent satisfaits de leur regroupement de crédits.
Si la satisfaction est largement majoritaire, 12 % des emprunteurs se déclarent néanmoins insatisfaits. Parmi eux, certains profils ressortent plus particulièrement. Le mécontentement est notamment plus marqué chez :
- les célibataires sans enfant, dont 17 % se déclarent insatisfaits ;
- les personnes qui jugeaient leur situation financière critique avant le regroupement, avec 23 % d’insatisfaits ;
- les emprunteurs estimant que leur situation financière s’est dégradée, dont 29 % sont insatisfaits ;
- les personnes déclarant une capacité moins bonne à honorer leurs charges de prêts, avec un taux d’insatisfaction qui atteint 36 %.
Ces résultats montrent ainsi que, si le regroupement de crédits recueille une large satisfaction, celle-ci apparaît étroitement liée à l’évolution concrète de la situation financière des emprunteurs après l’opération.
Une forte propension à recommander le regroupement de crédits
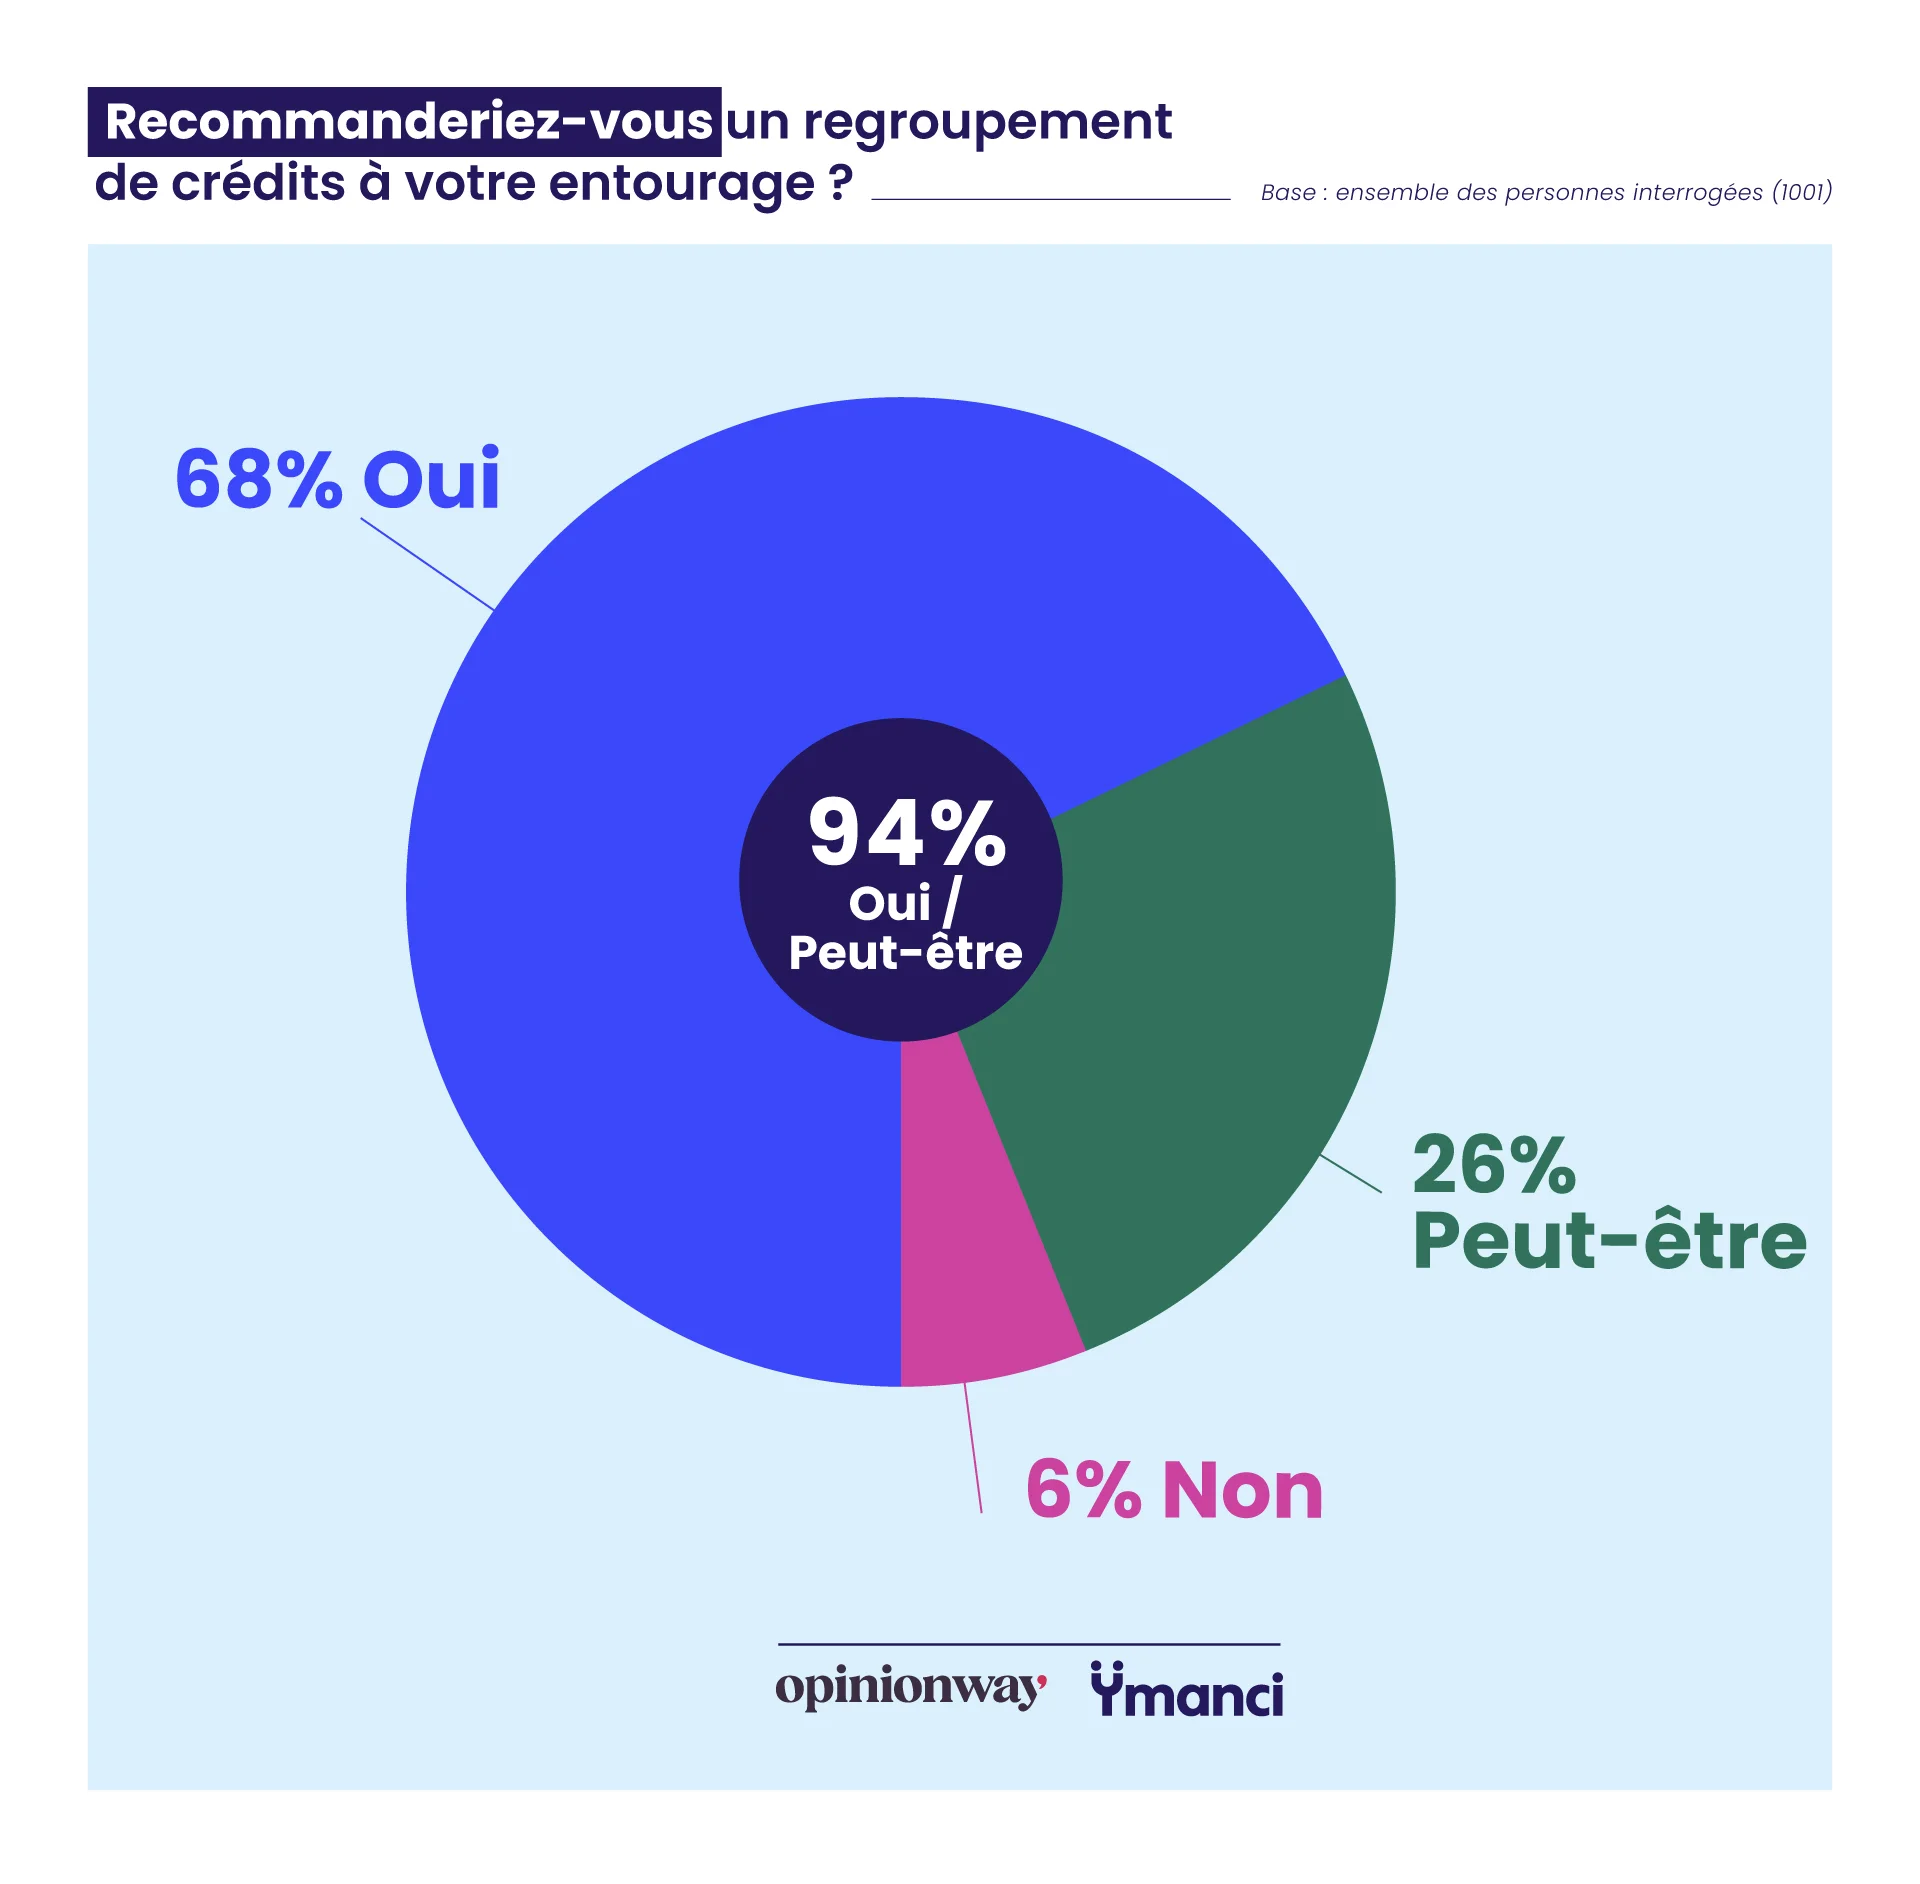
La satisfaction exprimée par les emprunteurs se confirme lorsqu’ils sont interrogés sur leur intention de recommander le regroupement de crédits à leur entourage. Au total, 94 % se déclarent prêts à conseiller cette opération, un niveau particulièrement élevé qui constitue un indicateur fort de leur satisfaction.
Là encore, la perception de l’opération varie selon l’évolution de la situation financière des emprunteurs. La propension à recommander le regroupement de crédits est ainsi moins élevée chez ceux qui se trouvaient dans une situation financière critique avant l’opération, avec 86 % d’intentions de recommandation.
Elle diminue davantage lorsque la situation financière s’est dégradée après le regroupement : 70 % des emprunteurs concernés déclarent qu’ils recommanderaient l’opération. De même, seuls 79 % de ceux qui estiment que leur capacité à honorer leurs charges de prêts s’est détériorée seraient prêts à la recommander.
Ces résultats confirment ainsi que la satisfaction et l’intention de recommandation sont directement liées à l’évolution de la situation financière après le regroupement de crédits. Lorsque l’opération permet effectivement d’améliorer le quotidien budgétaire des emprunteurs, leur perception apparaît nettement plus favorable.
Une confiance renouvelée dans le regroupement de crédits
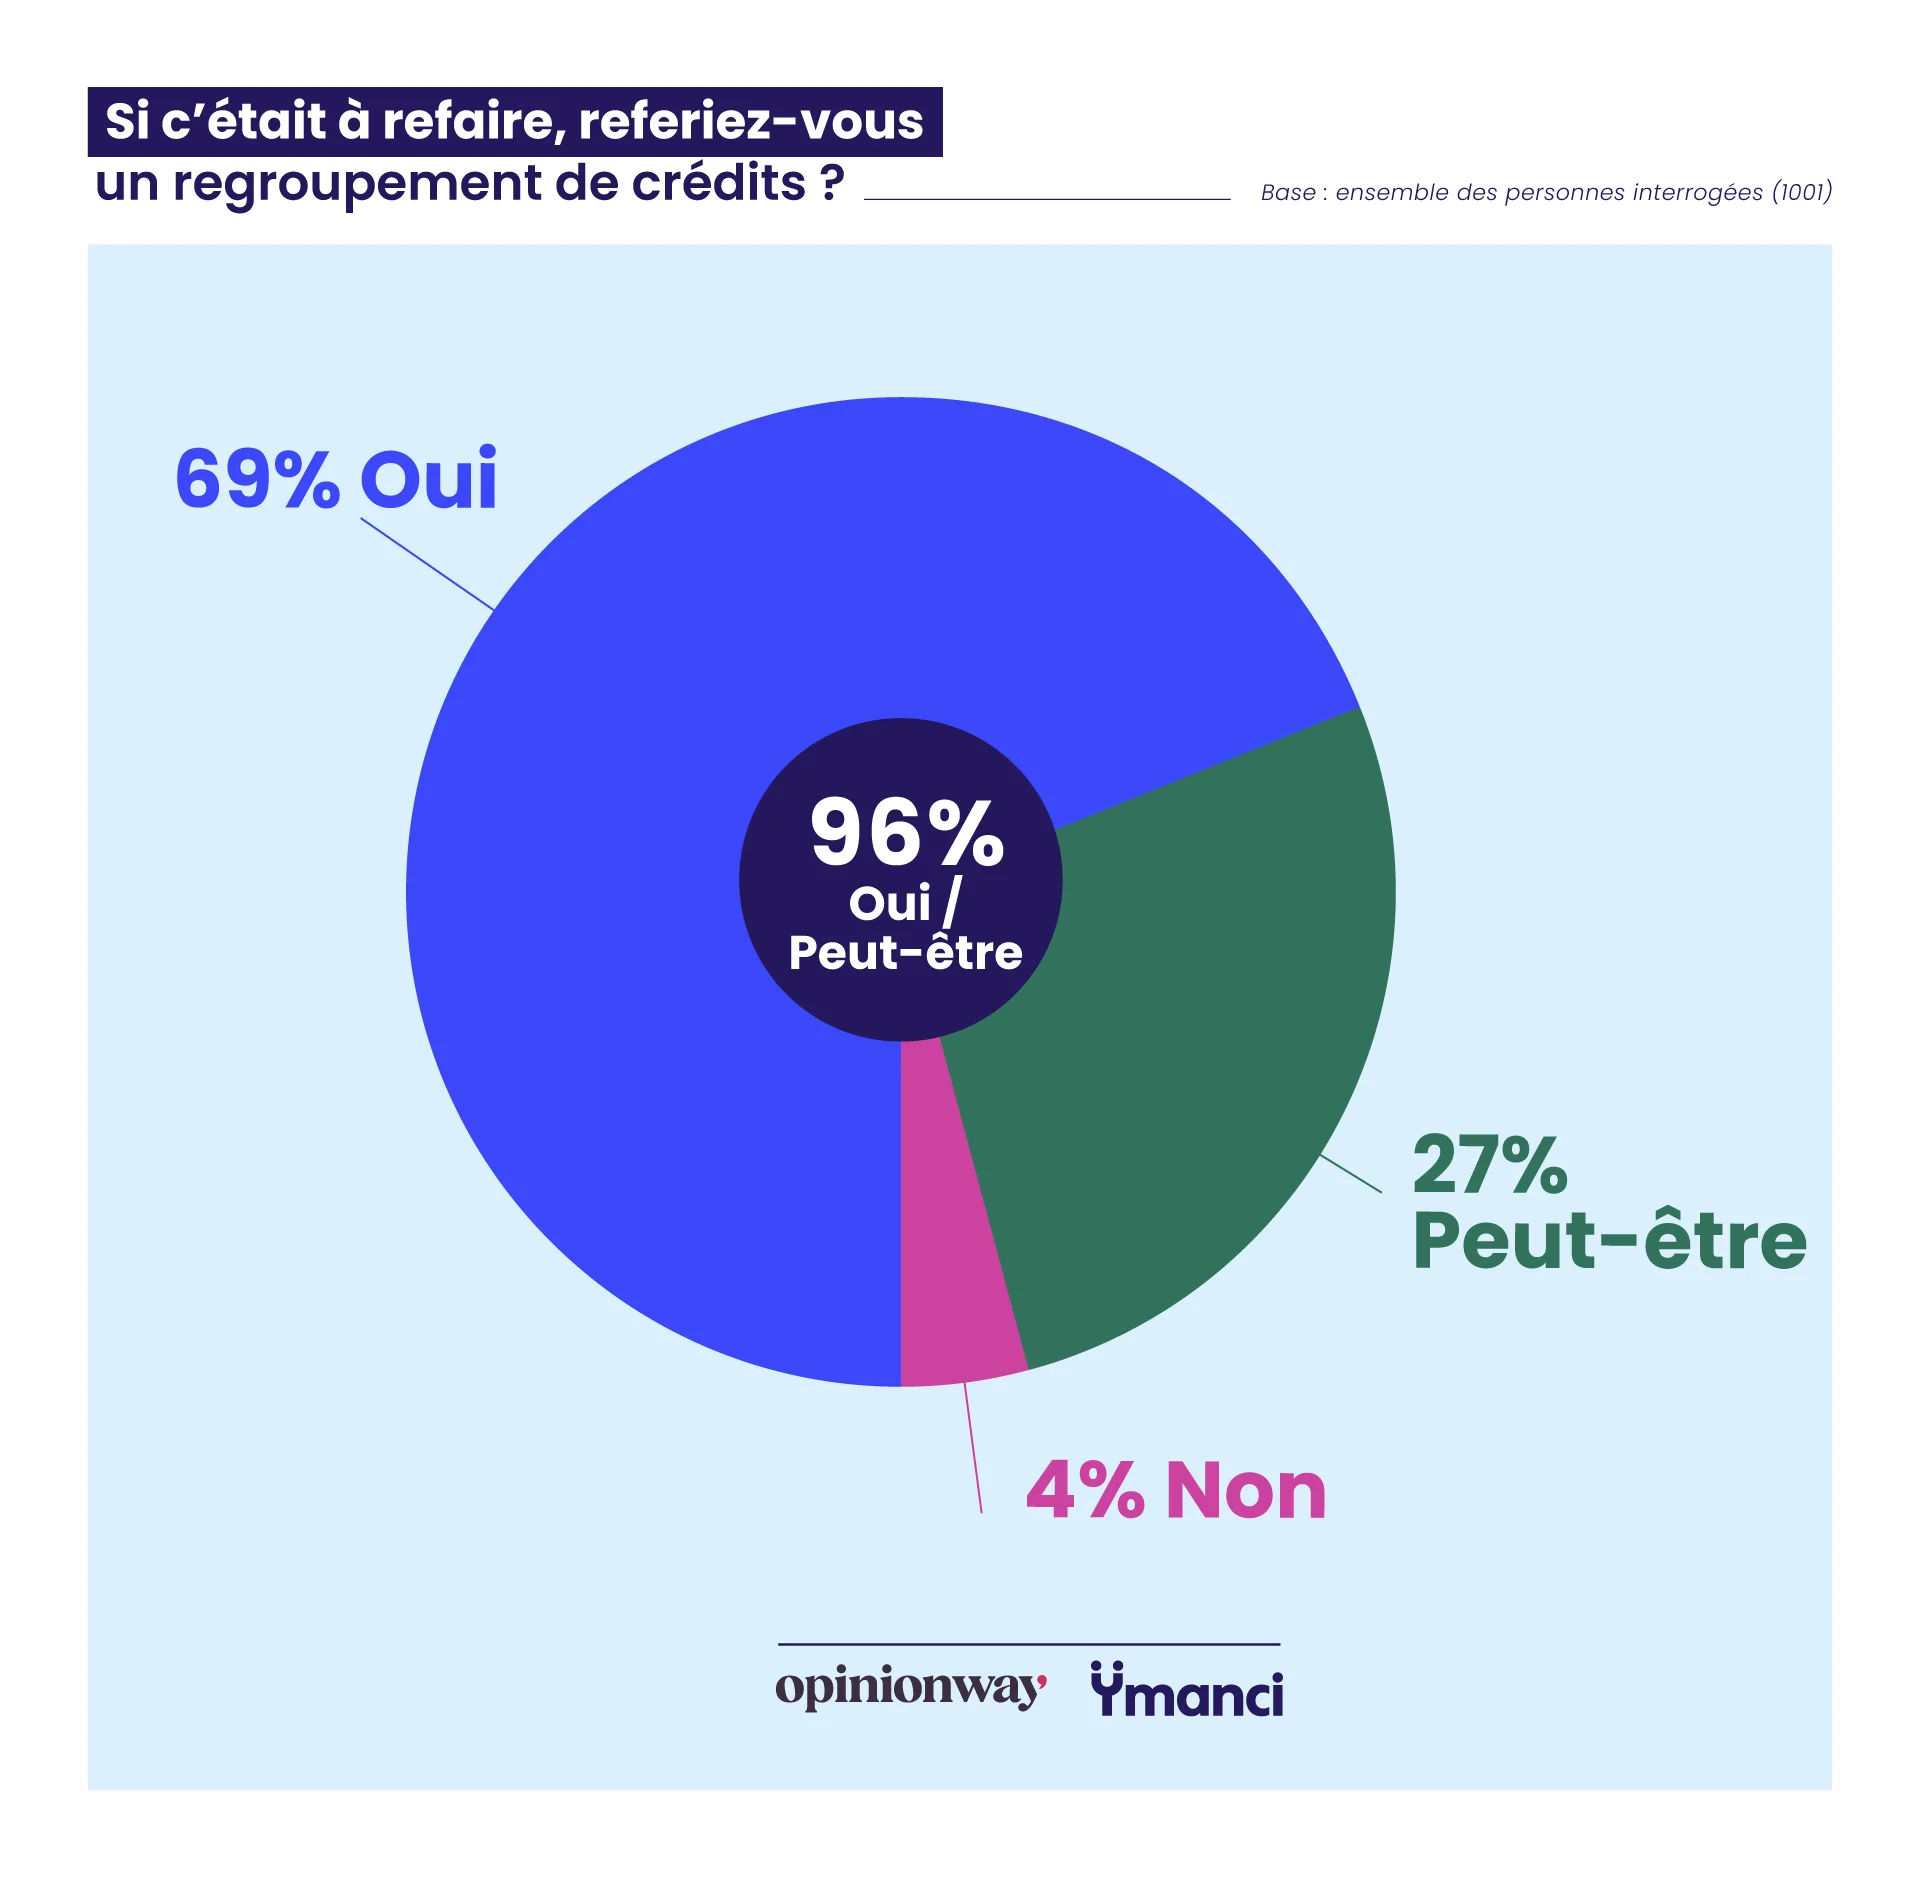
Le fort niveau de satisfaction se traduit également par une volonté largement majoritaire de renouveler l’expérience. Si leur situation financière le nécessitait, 96 % des emprunteurs se déclarent prêts ou éventuellement prêts à réaliser à nouveau un regroupement de crédits. Parmi eux, 69 % l’affirment sans hésitation, indiquant qu’ils referaient certainement appel à cette opération.
La catégorie socioprofessionnelle A se distingue particulièrement : 100 % des emprunteurs appartenant à cette catégorie — cadres, cadres supérieurs, professions libérales, chefs d’entreprise, artisans, commerçants et agriculteurs — déclarent qu’ils pourraient refaire un regroupement de crédits si leur situation le nécessitait.
À l’inverse, la volonté de renouveler l’opération est moins marquée chez les emprunteurs dont la situation financière ne s’est pas améliorée. Parmi ceux qui estimaient leur situation critique avant le regroupement, 89 % se disent susceptibles de renouveler l’opération. Ce taux descend à 85 % chez les personnes déclarant une dégradation de leur situation financière après le regroupement, et à 82 % chez celles estimant que leur capacité à honorer leurs mensualités de crédits s’est détériorée.
Ces résultats prolongent les constats précédents : lorsque le regroupement de crédits répond aux attentes des emprunteurs et améliore leur situation budgétaire, la confiance dans l’opération est particulièrement forte, au point d’envisager d’y recourir de nouveau si les circonstances l’exigent.
Le regroupement de crédits, un rempart face au risque de surendettement
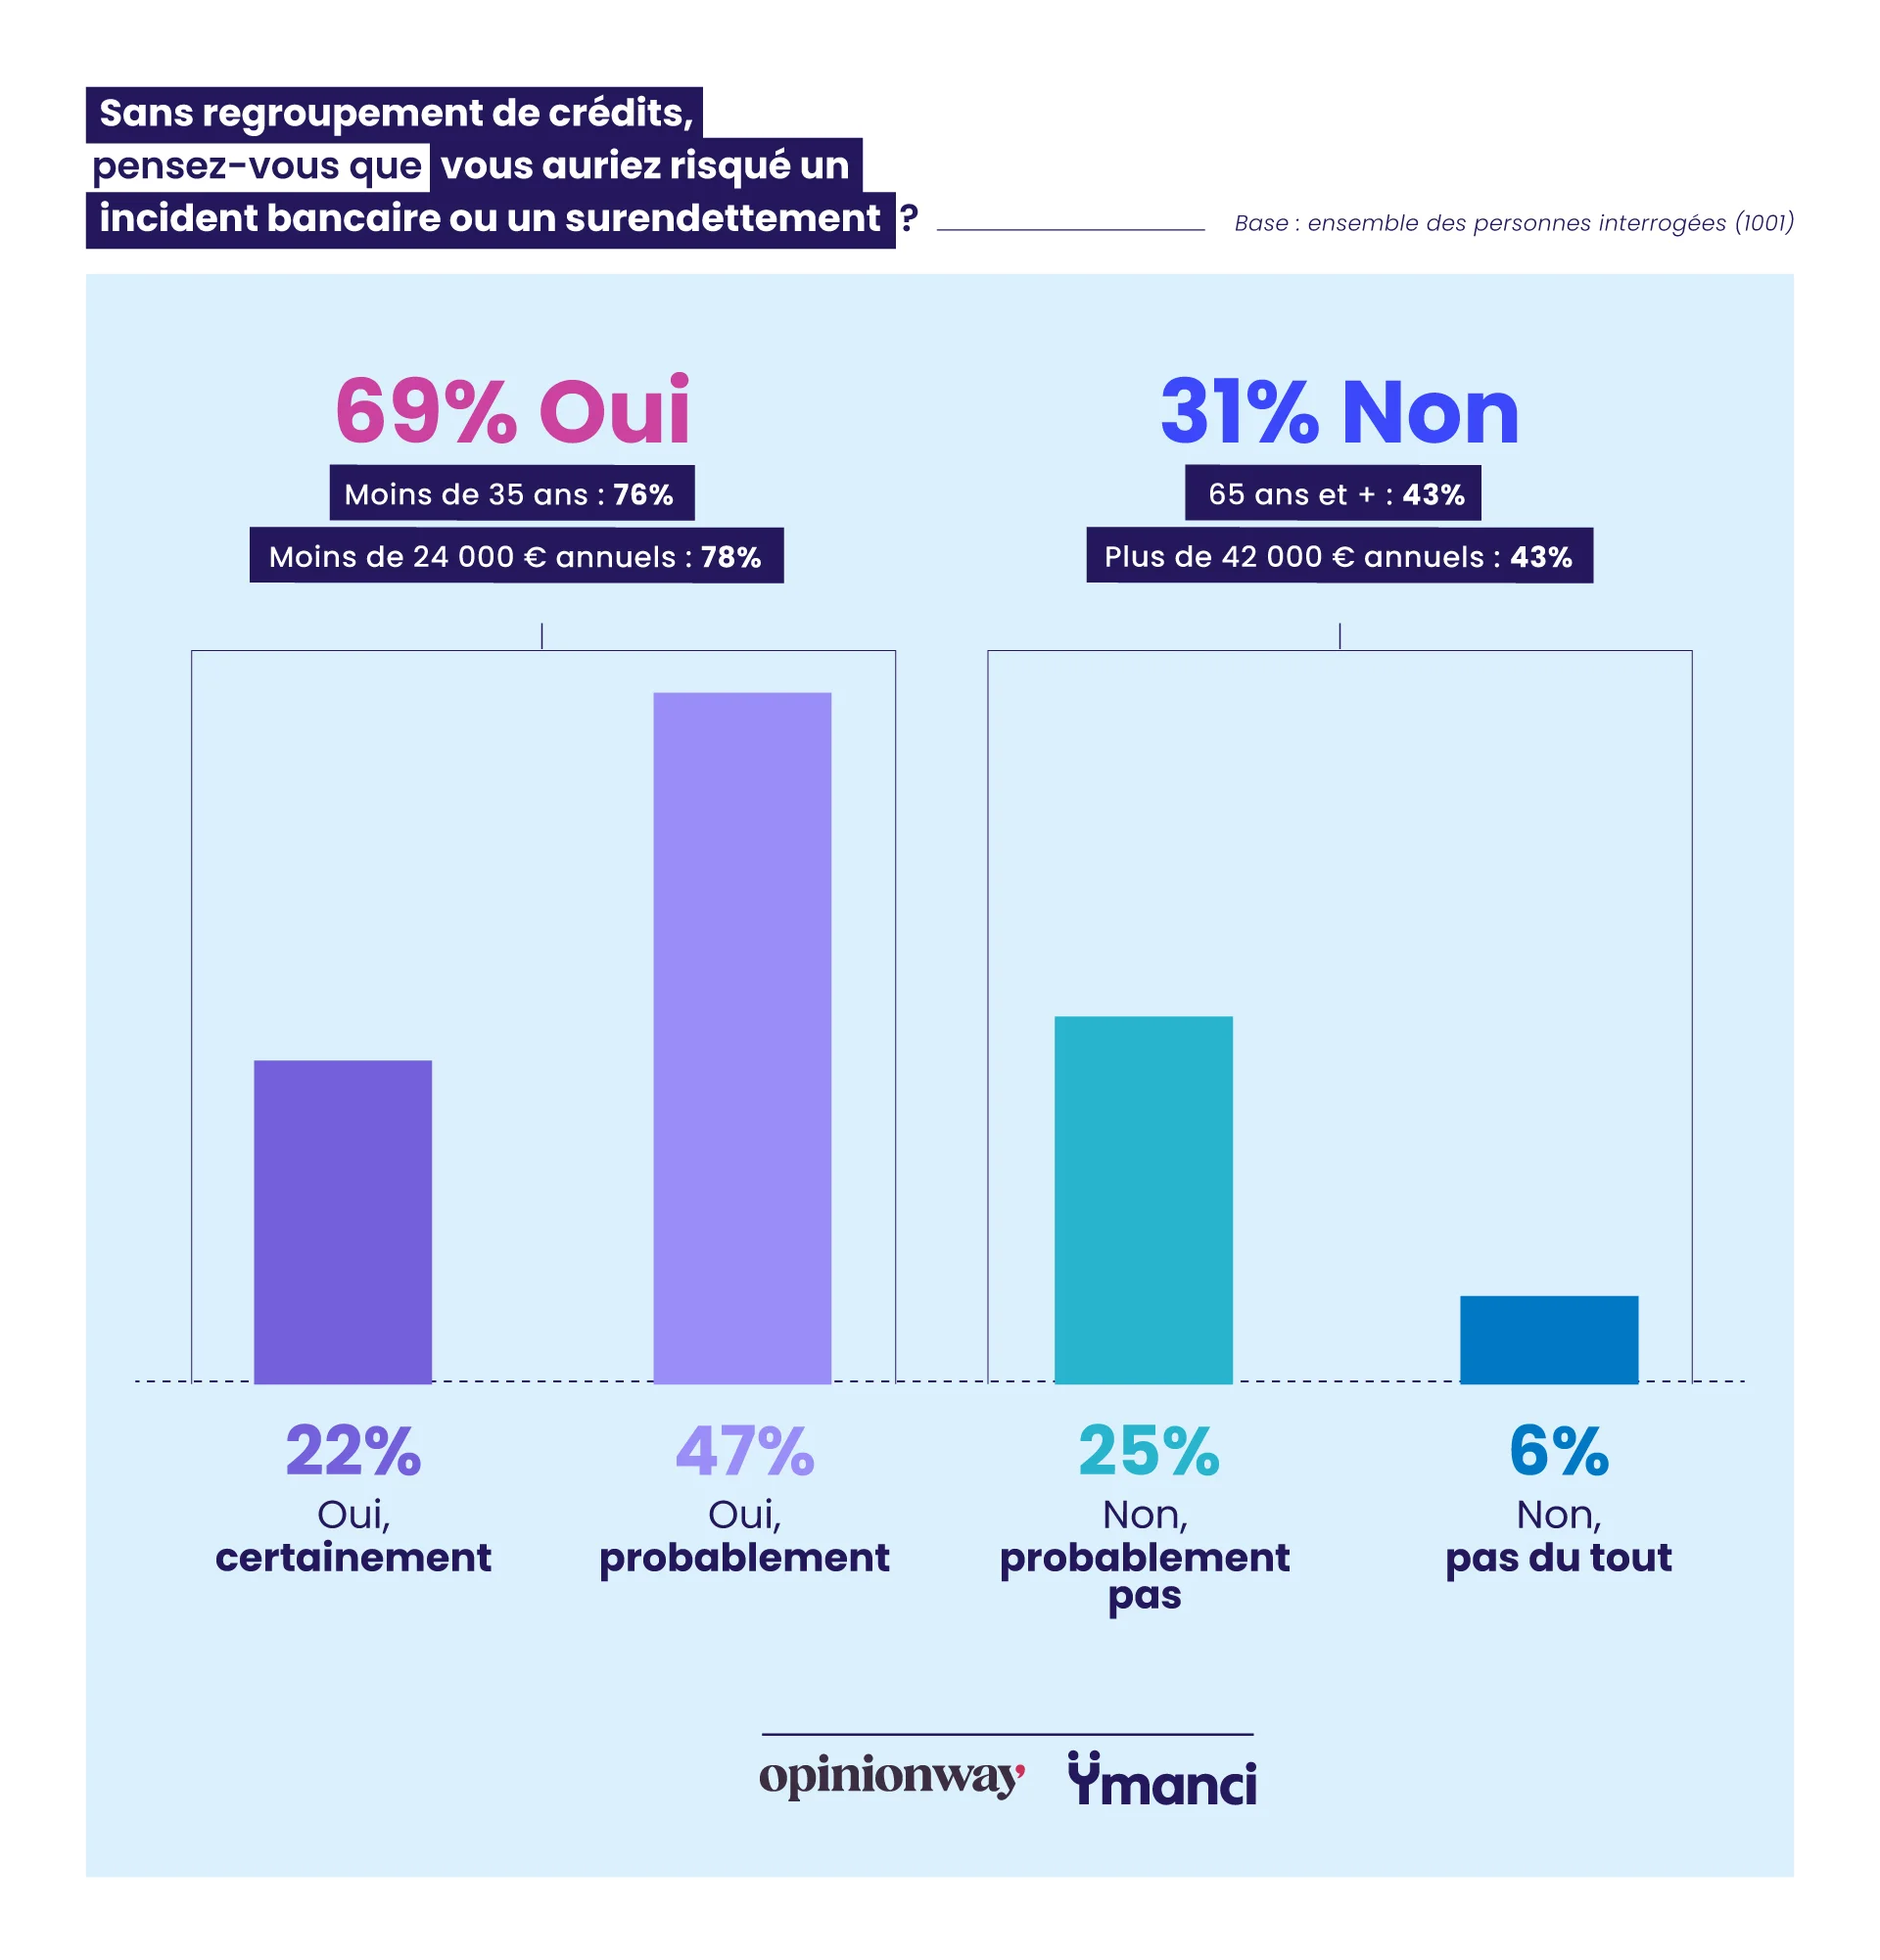
Les niveaux élevés de satisfaction, de recommandation et de confiance dans la possibilité de renouveler l’opération trouvent un écho dans un autre enseignement majeur de l’étude OpinionWay pour Ymanci : 69 % des personnes interrogées estiment que, sans regroupement de crédits, leur situation financière aurait pu évoluer vers un incident bancaire ou un surendettement. Un résultat qui souligne le rôle que peut jouer l’opération lorsqu’elle intervient suffisamment tôt, avant que les difficultés financières ne s’aggravent.
Cette perception est particulièrement forte chez les emprunteurs les plus jeunes. 74 % des moins de 50 ans considèrent ainsi qu’ils auraient pu connaître une situation plus difficile sans regroupement de crédits, une proportion qui atteint 76 % chez les moins de 35 ans. Les emprunteurs de la catégorie socioprofessionnelle C, qui regroupe les ouvriers et les employés, partagent également largement ce constat, avec 77 % d’entre eux estimant avoir pu éviter un incident de paiement ou un surendettement grâce à l’opération.
Les retraités se montrent en revanche plus mesurés : 63 % pensent qu’en l’absence de regroupement de crédits, ils auraient pu être confrontés à un incident de paiement ou à une situation de surendettement.
Au-delà de l’âge ou de la catégorie socioprofessionnelle, le niveau de fragilité financière apparaît comme un facteur déterminant. Plus les difficultés rencontrées avant l’opération sont importantes, notamment lorsqu’il devient difficile d’honorer ses charges de crédits, plus les emprunteurs considèrent que le regroupement de crédits leur a permis d’éviter une situation encore plus contraignante.
Ce dernier constat vient ainsi compléter les enseignements précédents : en améliorant les mensualités et, pour une majorité d’emprunteurs, la situation budgétaire, le regroupement de crédits semble également contribuer à prévenir une dégradation plus importante des finances personnelles. Une dimension qui peut expliquer les niveaux élevés de satisfaction, de recommandation et de confiance observés dans l’étude.
* Échantillon représentatif de 1 001 personnes de 18 ans et + ayant réalisé un regroupement de crédit avant 2026. L’échantillon a été interrogé par questionnaire auto-administré en ligne sur système CAWI (Computer Assisted Web Interview). Les interviews ont été réalisées du 29 mai au 15 juin 2026. OpinionWay a réalisé cette enquête en appliquant les procédures et règles de la norme ISO 20252.
Pour toute demande d’interview se rapprocher d’Audrey Lacroix : lacroix.audrey[at]alcommunication.fr .