Contre toute attente, la motivation des jeunes à devenir propriétaire est forte
Étude statistique d'août 2026Les jeunes n’ont pas renoncé à la propriété. Contrairement aux idées reçues, huit Français de 23 à 34 ans sur dix ont un projet d’achat immobilier, et plus de la moitié comptent signer avant trois ans. Les prix, les taux et les dossiers refusés n’ont entamé ni l’envie ni le calendrier.
Demandez-leur comment ils comptent financer cet achat, et sept sur dix répondent la même chose : ils iront voir leur banque. Celle où leur livret A a été ouvert quinze ans plus tôt. Une génération qui compare ses forfaits mobiles, ses assurances et ses billets d’avion aborde le plus gros engagement financier de sa vie sans forcément chercher à trouver le meilleur taux. Pourtant, dans les faits lorsqu’ils engageront les premiers contacts concrets, ils se tourneront plutôt vers un courtier.
Mais qui veut acheter, et à quelle échéance ? Comment comptent-ils s’y prendre ? Et pourquoi certains y renoncent-ils ?
L’institut FLASHS a interrogé pour Ymanci 2 296 Français et Françaises de 23 à 34 ans, représentatifs de leur classe d’âge.
Une génération qui n’a pas renoncé
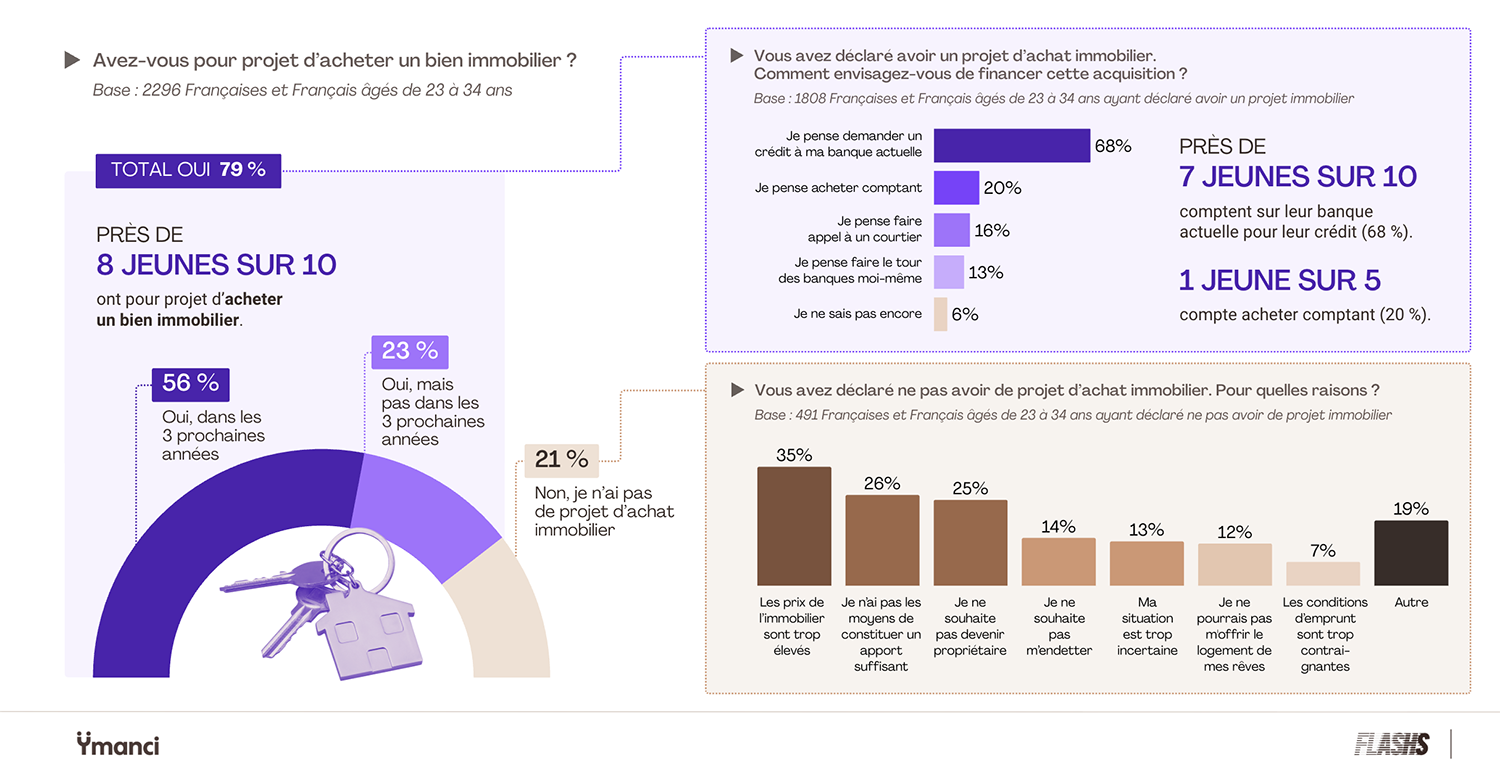
Le premier résultat balaie le récit d’une jeunesse détournée de l’accession. Près de huit jeunes sur dix déclarent avoir un projet d’achat immobilier (79 %).
Et ce projet n’a rien d’un horizon flou. Ils sont 56 % à vouloir acheter dans les trois prochaines années, contre 23 % qui le repoussent au-delà. La majorité des 23-34 ans se voit donc propriétaire à court terme, dans une classe d’âge où les carrières sont encore instables et les apports rarement constitués.
Seuls 21 % écartent toute perspective d’achat. Dans le contexte actuel, la proportion est étonnamment faible.
Le réflexe du guichet connu
C’est là que l’intention se sépare de la pratique. Parmi ceux qui ont un projet, 68 % comptent demander un crédit à leur banque actuelle.
La mise en concurrence avec d’autres banques reste quant à elle marginale. Seuls 16 % envisagent de passer par un courtier. Ils ne sont que 13 % à prévoir de démarcher plusieurs banques eux-mêmes. Et 6 % reconnaissent ne pas savoir du tout comment ils financeront leur achat.
Autrement dit, le premier réflexe est celui de l’établissement que l’on connaît déjà, alors que sur un prêt de vingt-cinq ans, quelques dixièmes de point peuvent représenter plusieurs milliers d’euros.
Un cinquième compte payer cash
Une réponse détonne dans le tableau. Ils sont 20 % à déclarer envisager un achat comptant.
Un jeune sur cinq, entre 23 et 34 ans, pense donc pouvoir se passer de crédit. Le chiffre interroge dans une classe d’âge où le patrimoine personnel est rare et les revenus contraints. Deux lectures se dessinent. Soit une transmission familiale anticipée, donation ou héritage, qui viendrait financer l’acquisition. Soit une estimation très optimiste de ce que coûte un logement.
Renoncer par contrainte, renoncer par choix
Un jeune sur cinq écarte l’achat. On imagine une génération empêchée, la réalité est plus nuancée.
Le mur financier existe, et il arrive en tête. Plus d’un tiers invoque des prix trop élevés (35 %). Un quart cite l’impossibilité de constituer un apport suffisant (26 %). Un peu plus d’un sur dix juge sa situation trop incertaine (13 %), et 7 % trouvent les conditions d’emprunt trop contraignantes.
Mais un quart de ces renonçants ne renonce à rien du tout. Ils sont 25 % à déclarer simplement ne pas souhaiter devenir propriétaires. Et 14 % refusent l’idée même de s’endetter. Pour ceux-là, la location n’est pas une solution de repli, c’est une décision.
Un dernier profil mérite l’attention. Ils sont 12 % à renoncer à l’achat parce qu’ils ne pourraient pas s’offrir le logement dont ils rêvent. Ceux-là ne sont pas exclus du marché. Ils refusent d’y entrer par la petite porte.
Ce que révèle un premier projet
Ces réponses décrivent des intentions, pas des parcours. Elles disent ce que l’on imagine avant d’avoir monté un dossier, pas ce que l’on fait une fois la recherche engagée.
Les données du marché racontent une suite différente. Selon le baromètre 2026* de l’APIC (Association professionnelle des intermédiaires en crédit), 37 % des Français de 25 à 65 ans ont déjà fait appel à un courtier pour leur crédit immobilier, et la proportion atteint 60 % chez les primo-accédants. Sur l’ensemble du marché, près de quatre crédits immobiliers sur dix passent aujourd’hui par un intermédiaire.
L’écart avec les 16 % de jeunes qui l’envisagent aujourd’hui ne mesure pas un rejet. Il mesure une méconnaissance. Les premiers refus bancaires, les écarts de taux d’un établissement à l’autre, la complexité d’un plan de financement sont des réalités qui n’apparaissent qu’une fois le dossier ouvert. Entre les 16 % qui l’envisagent et les 60 % qui y arrivent, il y a exactement la distance d’un premier dossier.
Un projet de masse, plus une obligation
Le portrait est celui d’une génération qui a gardé l’objectif et découvrira la méthode en chemin. Elle veut acheter, vite, et en nombre. Elle connaît le prix d’un logement, le montant d’un apport, la difficulté d’un dossier. Mais tant qu’elle n’a pas poussé la première porte, elle a en tête de retourner vers l’établissement qu’elle connaît déjà.
Quant à ceux qui restent locataires, ils ne forment pas le bloc des recalés qu’on imagine. Un sur quatre a choisi. Un sur huit attend mieux. La propriété reste un projet de masse chez les 23-34 ans, mais elle a cessé d’être une obligation.
Méthodologie
Enquête réalisée par FLASHS pour Ymanci du 6 au 8 juillet 2026 par questionnaire autoadministré en ligne auprès d’un panel de 2 296 Français et Françaises représentatif de la population française âgée de 23 à 34 ans.
*Données de marché : baromètre 2026 de l’Association professionnelle des intermédiaires en crédit (APIC).