Calculez votre capacité d'emprunt et votre capacité d’achat
et lancez-vous dans votre projet immo
La capacité d’emprunt est le montant qu’une banque peut vous prêter pour financer un logement. La capacité d’achat est le prix du bien immobilier que vous pouvez viser, une fois l’apport personnel ajouté et les frais d’acquisition retirés. Les deux chiffres partent des mêmes revenus et des mêmes charges, mais ils ne répondent pas à la même question. Ensemble, ils composent l’enveloppe budgétaire du projet. La calculette Ymanci donne les deux résultats en quelques minutes. Elle s’utilise avant de comparer les offres, une fois les revenus, les charges et l’apport réunis.
Renseignez votre situation, vos revenus, vos charges et votre apport : le calcul s’affiche immédiatement et vous aide à évaluer le montant que vous pouvez emprunter.
Capacité d’emprunt : définition, formule et calcul
La capacité d’emprunt désigne le montant total qu’un établissement bancaire peut vous prêter sur une durée donnée, dans le cadre d’un prêt immobilier. Elle dépend de vos revenus, de vos charges et de votre taux d’endettement. Les professionnels parlent aussi de capacité de remboursement, de pouvoir d’emprunt ou de capacité d’investissement. Pour la banque, ce montant mesure votre solvabilité et la faisabilité du projet : il indique la somme qu’elle peut avancer sans fragiliser votre budget.
Cette estimation arrive au début du projet. Elle évite de visiter des biens hors budget et donne un argument concret face à un vendeur ou à une agence. Elle sert aussi de base à la comparaison des offres, puisque la mensualité maximum conditionne le taux et la durée acceptables.
La formule de calcul de la capacité d’emprunt
Calculer sa capacité d’emprunt revient à transformer une capacité de remboursement mensuelle en capital. Le calcul se fait en deux temps :
Capacité de remboursement = (revenus × 35 %) – charges
Capacité d’emprunt = capacité de remboursement × durée en mois
Chaque variable pèse sur le résultat et sert à déterminer le montant du crédit. Sont retenus les revenus mensuels nets du foyer. Les charges correspondent aux mensualités de crédits déjà en cours et aux pensions alimentaires versées. Le taux de 35 % est le plafond d’endettement fixé par le Haut Conseil de stabilité financière (HCSF), assurance emprunteur comprise. La durée s’exprime en mois : 180 pour 15 ans, 240 pour 20 ans, 300 pour 25 ans.
Un foyer qui perçoit 4 000 € net par mois et rembourse 300 € de crédits dispose de 1 400 € au titre du seuil de 35 %. La mensualité maximum du nouveau prêt atteint 1 100 €. Sur 20 ans, la formule affiche 264 000 € de capacité d’emprunt.
Ce résultat reste un plafond théorique. La formule multiplie une mensualité par un nombre de mois, comme si le crédit ne coûtait aucun intérêt. Une banque applique le taux nominal et l’assurance : à mensualité égale, le capital réellement empruntable est plus faible.
| Mensualité maximum | Durée | Plafond avec la formule | Capital au taux de 3,20 % |
|---|---|---|---|
| 1 100 € | 15 ans | 198 000 € | 157 100 € |
| 1 100 € | 20 ans | 264 000 € | 194 800 € |
| 1 100 € | 25 ans | 330 000 € | 227 000 € |
L’écart entre les deux colonnes mesure l’effet des intérêts, hors assurance emprunteur. Il explique pourquoi une simulation sérieuse intègre le taux et la durée, et pas seulement le seuil d’endettement. La calculette Ymanci applique ces paramètres à votre situation.
Les revenus et les charges que la banque retient
Les revenus pris en compte sont les revenus mensuels réguliers : salaires nets imposables, pensions de retraite, revenus fonciers, bénéfices des travailleurs indépendants et primes régulières. Les revenus exceptionnels, les primes ponctuelles et les aides au logement sortent généralement du calcul, car ils ne sont pas garantis. Un couple additionne les revenus des deux emprunteurs, ce qui augmente mécaniquement la capacité d’emprunt.
Les charges mensuelles intègrent les charges financières du foyer : les crédits en cours (automobile, consommation, immobilier), la pension alimentaire versée et, selon la nature du projet, le loyer de la résidence principale ou la mensualité du propriétaire. Les banques y ajoutent parfois les charges récurrentes du quotidien. D’un organisme financier à l’autre, le traitement des allocations familiales et des commissions variables diffère : la mise en concurrence des banques prend tout son sens.
Taux d’endettement : le seuil de 35 % fixé par le HCSF
Le taux d’endettement mesure la part des revenus absorbée par les charges de crédit. Il se calcule ainsi : (charges + mensualité de remboursement du nouveau prêt) / revenus × 100. Le HCSF fixe un seuil maximal de 35 %, assurance emprunteur incluse, et limite la durée à 25 ans, avec deux années supplémentaires possibles pour un logement neuf. Les banques peuvent déroger au seuil pour une part limitée de leur production.
Bon à savoir
Le taux d’endettement s’exprime en pourcentage, la capacité d’emprunt en euros. Le premier sert de critère d’acceptation, la seconde fixe le montant du crédit.
Reste à vivre : le critère qui nuance le seuil de 35 %
Le reste à vivre correspond à la somme qui demeure après le paiement de toutes les charges, nouvelle mensualité comprise. Un foyer qui perçoit 4 000 € et supporte 1 400 € de mensualités conserve un reste à vivre de 2 600 €. Avec 2 000 € de revenus et 700 € de mensualités, le reste à vivre tombe à 1 300 €. Le pourcentage est identique, la situation ne l’est pas.
Les banques examinent rarement un pourcentage seul. Les ordres de grandeur souvent retenus vont de 600 à 1 000 € pour une personne célibataire, de 750 à 1 000 € pour un couple sans enfant, avec 150 à 400 € de plus par enfant à charge. Un reste à vivre élevé peut justifier un dépassement du seuil de 35 %, surtout avec des revenus confortables et un dossier sans incident.
Revenus, charges, durée et taux : les 4 points de la capacité d’emprunt
Le montant maximal dépend de quatre séries de paramètres. Les simulateurs les plus simples n’en retiennent qu’une partie, ce qui explique les écarts entre deux estimations.
Situation personnelle, professionnelle et co-emprunteur
L’âge pèse sur le coût de l’assurance emprunteur, donc sur la mensualité. Un CDI hors période d’essai rassure la banque ; un CDD, une mission d’intérim ou une activité indépendante demandent davantage de justificatifs et d’ancienneté. La présence d’un co-emprunteur additionne les revenus et augmente la capacité d’emprunt, à condition que les deux dossiers tiennent la comparaison.
Revenus et charges : l’effet sur le calcul
Chaque euro de charge réduit la mensualité maximum, donc le capital. Un crédit automobile de 250 € par mois ampute la capacité de 60 000 € sur 20 ans avec la formule rapide, et d’environ 44 000 € au taux de 3,20 %. À l’inverse, 250 € de revenus supplémentaires n’ouvrent que 87,50 € de mensualité, soit 21 000 € sur 20 ans. Le calcul est sensible aux petites lignes : un crédit en fin de remboursement peut être soldé avant la demande.
Durée du prêt et mensualité maximum
Entre 10 et 25 ans, chaque année supplémentaire augmente la capacité d’emprunt et le coût total du crédit. Un emprunt sur 25 ans offre une mensualité plus faible, donc un montant plus élevé, mais les intérêts s’accumulent plus longtemps. La mensualité maximum, calculée à partir du seuil de 35 %, détermine le capital empruntable. Le taux nominal du marché éclaire le choix : le baromètre des taux immobiliers donne les moyennes par durée.
Type de prêt, taux nominal et assurance emprunteur
Un taux fixe sécurise la mensualité, un taux variable la rend dépendante du marché. Le taux d’intérêt, l’assurance de prêt et les frais de garantie entrent dans le coût total du crédit. Un prêt à taux zéro réduit la part financée à crédit et libère de la capacité pour le prêt principal. Le prêt à taux zéro (PTZ) dépend de la zone, des revenus et du nombre de personnes du foyer.
Capacité d’emprunt et capacité d’achat : ne pas confondre
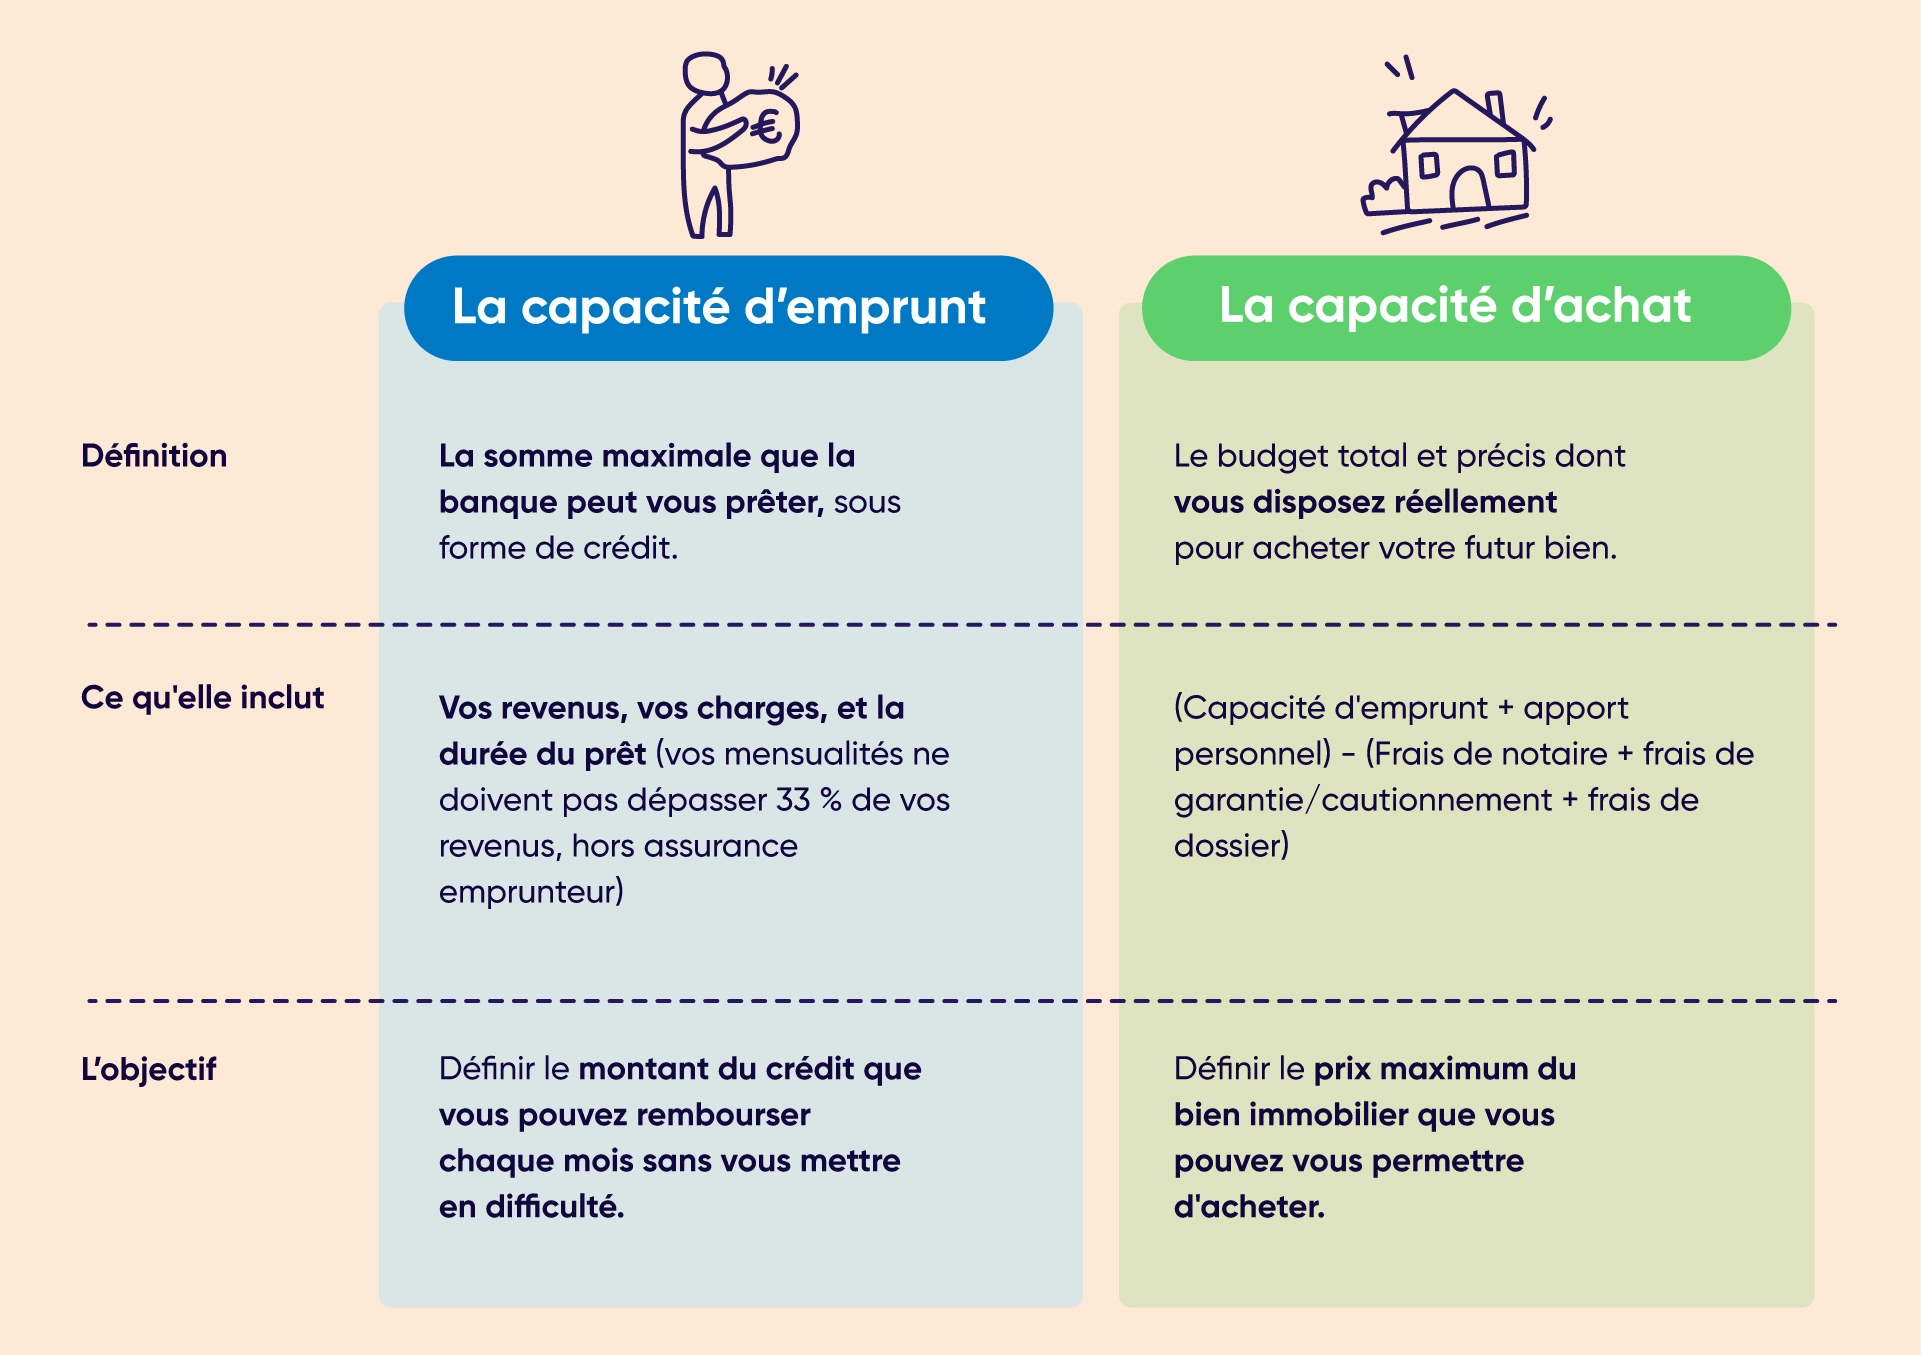
Les deux notions sont souvent employées l’une pour l’autre. La capacité d’emprunt fixe le montant du crédit accordé par la banque. La capacité d’achat fixe le prix du bien que vous pouvez viser. La capacité d’achat inclut l’apport personnel et retire les frais. Un investisseur qui prépare un investissement immobilier suit la même logique, en intégrant les loyers attendus après décote.
| Critère | Capacité d’emprunt | Capacité d’achat |
|---|---|---|
| Question posée | Combien la banque peut-elle prêter ? | Quel prix de bien puis-je viser ? |
| Formule | (revenus × 35 %) – charges, puis × durée | (capacité d’emprunt + apport) – frais |
| Ce qu’elle intègre | Revenus, charges, durée, taux, assurance | Emprunt, apport, frais de notaire, de garantie et de dossier |
| Unité | Montant du crédit | Budget total de l’opération |
| Usage | Fixer la mensualité et comparer les offres | Cibler les annonces et négocier le prix |
Un acheteur qui s’arrête à sa capacité d’emprunt oublie les frais d’acquisition. Ces frais restent à la charge de l’acquéreur : la banque les finance rarement, et l’apport les couvre en priorité. La capacité d’achat corrige cet oubli et donne le prix maximal du bien, frais compris.
Un exemple chiffré entre capacité d’emprunt et capacité d’achat
Un couple obtient 250 000 € de capacité d’emprunt et dispose de 30 000 € d’apport. Sur un bien à 260 000 €, les frais de notaire atteignent environ 19 500 €. L’opération totale approche 280 000 €, financée par 250 000 € de crédit et 30 000 € d’apport. Le calcul donne 260 500 € de capacité d’achat, soit 250 000 € plus 30 000 € moins 19 500 €.
Le même couple qui raisonne sur la seule capacité d’emprunt chercherait un bien à 250 000 € et perdrait 10 500 € de budget. À l’inverse, un projet calé sur la capacité d’achat évite de découvrir les frais au moment de la signature.
Calculer sa capacité d’achat avec l’apport et les frais
La formule complète s’écrit ainsi :
Capacité d’achat = (capacité d’emprunt + apport personnel) – (frais de notaire + frais de garantie + frais de dossier)
Chaque composante mérite une vérification. L’apport ne se limite pas à l’épargne disponible : une donation, un héritage ou le produit d’une revente entrent dans le calcul. Les frais varient fortement selon le neuf et l’ancien.
L’apport personnel couvre les frais et rassure la banque
Un apport de 10 à 20 % du prix couvre les frais et laisse une marge de sécurité. Il provient le plus souvent d’une épargne constituée mois après mois, parfois d’un placement mobilisé pour le projet. La banque y voit un signe de gestion, et l’apport réduit le capital emprunté, donc la mensualité et le taux d’endettement. Le montant de l’apport personnel idéal dépend du type de bien et du profil.
Frais de notaire, frais de garantie : 2 à 8 % du prix
Les frais de notaire s’élèvent à 7 ou 8 % du prix dans l’ancien et à 2 ou 3 % dans le neuf. En VEFA (vente en l’état futur d’achèvement), les frais sont proches de ceux du neuf et le calendrier de paiement s’échelonne. Les frais de garantie (caution ou hypothèque) et les frais de dossier s’y ajoutent. Sur un bien à 260 000 € dans l’ancien, le budget frais approche 20 000 €. Le détail figure dans le guide des frais d’un achat immobilier.
La calculette Ymanci : capacité d’emprunt et capacité d’achat en 2 minutes
La calculatrice reprend votre situation complète et affiche votre capacité d’emprunt, le total apport compris, les frais estimés et le montant maximal du projet. Du budget global découle le montant que vous pouvez investir dans la maison ou l’appartement. Le résultat dépend du type de bien : neuf, ancien avec travaux, ancien sans travaux ou logement social, car les frais et les plafonds de prêt aidé ne sont pas les mêmes.
Calculette, banque ou courtier : trois façons de calculer
La simulation de capacité d’emprunt donne une première estimation en quelques minutes, sans inscription et avant toute demande de prêt. Une banque affinera le chiffre avec vos relevés de comptes, vos bulletins de salaire et votre dossier. Un courtier compare les établissements et présente le dossier sous son meilleur jour. Les trois démarches se complètent : la simulation cadre le projet, la banque décide, le courtier élargit le choix.
Les informations à renseigner dans la calculette de capacité d’achat
- la composition du foyer et le nombre d’enfants à charge ;
- la durée du prêt envisagée, de 10 à 25 ans ;
- l’apport personnel et le type de bien ;
- les revenus nets de chaque emprunteur, les autres revenus et les mensualités de crédits en cours ;
- l’âge des emprunteurs et la commune du projet.
Les champs facultatifs portent sur l’éligibilité au PTZ : situation de primo-accédant et revenu fiscal de référence. Le montant des travaux complète le formulaire pour un achat dans l’ancien.
Capacité certifiée et capacité étudiable : lire les résultats
La calculette affiche deux niveaux. La capacité d’achat certifiée correspond au budget calculé avec le taux d’endettement tel que les banques l’évaluent aujourd’hui : c’est le scénario standard, celui qu’un établissement valide dans le cadre courant. La capacité d’achat étudiable pousse l’étude au-delà, en tenant compte du reste à vivre, de l’apport et du profil, pour estimer ce qu’une banque peut accorder en dérogation. Les deux chiffres encadrent le projet : le premier sécurise, le second ouvre la négociation. Le montant maximal du projet s’affiche sous réserve d’une étude plus approfondie.
Ce que la calculette ne remplace pas dans le calcul bancaire
Le calcul donne un ordre de grandeur, pas un accord de prêt. La banque vérifie ensuite la stabilité professionnelle, les antécédents de crédit et la gestion des comptes.
Comment augmenter sa capacité d’emprunt ?
Trois leviers agissent directement sur le montant : la durée, les charges et l’apport. Le taux négocié complète l’ensemble.
Allonger la durée du prêt pour augmenter la capacité
Un prêt sur 25 ans réduit la mensualité et augmente le capital empruntable, par rapport à 20 ans. Le HCSF limite la durée à 25 ans, avec 27 ans possibles pour un logement neuf avec différé. L’allongement a un coût : les intérêts s’appliquent plus longtemps et le taux des prêts longs est souvent plus élevé.
Réduire les charges et regrouper les crédits
Solder un crédit à la consommation avant la demande libère de la capacité. Le regroupement de crédits, ou restructuration des crédits, rassemble plusieurs mensualités en une seule, plus faible, et fait baisser le taux d’endettement. Le rachat de crédit immobilier poursuit le même objectif sur un prêt existant, avec un taux renégocié. La renégociation auprès de la banque actuelle évite de souscrire un nouveau prêt.
Augmenter l’apport et mobiliser les prêts aidés
Chaque euro d’apport supplémentaire réduit le capital emprunté et la mensualité. Une épargne régulière, une donation familiale ou la revente d’un bien précédent alimentent cet apport. Le prêt à taux zéro finance une partie du prix sans intérêts, ce qui allège d’autant le prêt principal. Les prêts aidés des collectivités complètent parfois le plan de financement.
La négociation du taux reste le levier le plus direct sur le coût. Un courtier en crédit immobilier met les banques en concurrence et obtient des conditions que le particulier négocie rarement seul.
Les critères bancaires qui complètent le calcul de la capacité d’emprunt
Le montant calculé ne suffit pas. La banque étudie le dossier dans son ensemble et prend la décision finale.
Stabilité professionnelle et antécédents de crédit
Un CDI hors période d’essai, une ancienneté de quelques années et des revenus fixes rassurent. Ce profil constitue un gage de stabilité pour l’organisme prêteur. Les travailleurs indépendants présentent plusieurs bilans et leurs avis d’imposition. Un dossier de surendettement, même clos, doit être expliqué. La banque consulte le fichier des incidents de remboursement des crédits aux particuliers (FICP) et le fichier central des chèques (FCC). Un incident ancien et régularisé pèse moins qu’un découvert répété.
Gestion des comptes et cohérence du projet
Les relevés des trois derniers mois montrent la gestion quotidienne : absence de découvert, épargne résiduelle, dépenses maîtrisées. Un apport issu d’un prêt à la consommation récent affaiblit le dossier. Le projet doit rester cohérent avec les revenus : une mensualité qui absorbe tout le reste à vivre inquiète, même sous le seuil de 35 %. L’accord de principe précède l’offre de prêt, que la banque formalise après l’étude complète.
La capacité d’emprunt fixe le montant du crédit, la capacité d’achat fixe le prix du bien. Un calcul précis en amont évite les visites inutiles et les offres impossibles à financer. La calculette donne les deux montants en quelques minutes ; le simulateur de crédit immobilier les traduit en mensualité et en coût total. Un conseiller confirme le résultat à partir de votre dossier réel.
Les résultats affichés par la calculette sont indicatifs et sans valeur contractuelle. La capacité d’emprunt réelle varie selon les organismes de crédit et leurs critères.
Prenez rendez-vous avec un conseiller Ymanci pour affiner votre calcul et trouver le meilleur taux. L’étude est gratuite, confidentielle et sans engagement, en agence comme à distance.