Financer votre projet immobilier : les étapes clés
Sommaire
par Florence Carpentier - Journaliste de la presse écrite Article supervisé par Anthony Ditte
Vous projetez de financer un bien immobilier ? Que vous vouliez investir dans un bien pour le mettre en location ou acheter votre première résidence principale ou une résidence secondaire, ce projet d’acquisition immobilière nécessite d’être bien préparé par vous, le futur propriétaire, le futur investisseur. Des craintes ? Des doutes ? C’est normal puisque vous vous apprêtez effectivement à pénétrer dans un monde inconnu. Vous allez effectivement côtoyer :
Les banques ou les organismes de prêt : ils vous conseilleront et vous proposeront des crédits pour financer l’acquisition de votre bien.
Les notaires : leur intervention est obligatoire pour signer l’acte de vente définitif, mais pas pour toute promesse ou tout compromis de vente.
Des courtiers en crédit immobilier : ces personnes qualifiées transmettront les demandes à leurs partenaires bancaires.
Vous devrez vous familiariser avec des termes nouveaux utilisés pour les crédits, pour l’investissement : l’apport personnel, la capacité d’emprunt, le taux d’endettement dont le plafond est en principe de 35 % pour un prêt immobilier, l’assurance emprunteur et ses garanties comme la perte totale et irréversible d’autonomie (PTIA), les délais légaux, les frais annexes comme les frais de dossier, le compromis de vente, l’acte de vente, etc.
Vous vous apercevrez très rapidement que ce type d’achat engage vos finances sur une longue durée, en principe jusqu’à 25 ans, voire 27 ans dans certains cas de différé. Par conséquent, il est hors de question de faire le mauvais choix. Que vous soyez primo-accédant ou investisseur chevronné, le dossier de financement pour obtenir un prêt immobilier auprès d’une banque ou d’une société de crédit doit être construit solidement.
C’est pourquoi, ce guide met en avant les principales étapes incontournables, nous en avons retenu huit, pour financer cet achat qui va de l’apport personnel au calcul de votre capacité d’emprunt, en passant par le montage du dossier de crédit, l’obtention de l’assurance emprunteur ou encore la signature de l’offre de crédit.
Ce qu'il faut retenir
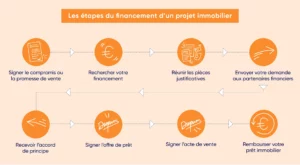
- Vous avez trouvé votre bien et préparé votre financement ? La première étape consiste à signer le compromis ou la promesse de vente .
- Vous n’avez pas la somme nécessaire pour financer le logement ? Vous devez trouver le prêteur qui acceptera de financer votre bien immobilier .
- Vous devrez monter votre dossier en réunissant les pièces justificatives relatives à votre statut personnel et professionnel, à votre situation financière, à votre profil emprunteur, à votre apport personnel éventuel, etc.
- Vous avez opté pour les services d’un professionnel du courtage. À cette étape, il va négocier les conditions du prêt grâce à ses relations avec les banques, sans garantie de taux.
- L’établissement de crédit vous livrera son accord de principe si votre demande reçoit un premier avis favorable.
- Il faut signer le contrat d’offre de prêt émis par la banque prêteuse. Ses conditions sont maintenues pendant au moins 30 jours après sa réception.
- L’emprunteur doit ensuite signer l’acte de vente devant un notaire.
- Le particulier devient propriétaire et commence à rembourser les mensualités de son prêt selon l’échéancier prévu.
Vous rêvez d’acquérir un appartement ou une maison. Au vu de ce que vous venez de lire, les étapes qu’il faut franchir vous paraissent compliquées. Ne nous quittez pas ! Ainsi, vous découvrirez les étapes essentielles qu’il faut suivre pour avancer sereinement et pour faire de votre rêve une réalité.
Les étapes préalables avant de financer un projet immobilier
Avant de vous lancer à bras-le-corps dans la recherche d’un financement, il faut penser à bien définir votre projet et à vous poser la question. Est-ce pour y habiter ou faire du locatif ?
Vous souhaitez faire un prêt pour acheter un logement locatif ?
En tant qu’emprunteur, si vous envisagez d’investir dans l’immobilier locatif, il faut parfaitement définir cette entreprise . Il est essentiel de choisir un logement qui se louera facilement et qui offrira un bon rendement. Pensez à l’emplacement, à la demande locative dans la région, et au montant des loyers que vous pourrez percevoir. Ces éléments vous aideront à estimer la rentabilité de votre investissement.
Ensuite, il faut réfléchir aux modalités d’investissement et à la gestion du bien . Allez-vous le financer seul ou à plusieurs ? Quel montant êtes-vous prêt à investir pour pouvoir réaliser un investissement locatif ? Comment allez-vous gérer la location ? Vous pouvez par exemple choisir de la gérer vous-même ou confier cette tâche à une agence, en fonction du temps et de l’argent que vous souhaitez y consacrer.
Vous voulez emprunter pour acquérir votre résidence principale ?
Acheter votre logement est un grand pas ! Pour le franchir, il est important de savoir précisément ce que vous cherchez . Quel type de bien voulez-vous acheter ? Maison ou appartement ? En ville ou à la campagne ? Dans le neuf ou dans l’ancien ? Pour y vivre ou pour faire un investissement locatif ?
Autant de questions qui doivent vous permettre de définir votre besoin exact et vous permettre ensuite d’ évaluer votre capacité d’achat . Cette capacité d’achat correspond au budget disponible pour le bien : elle tient compte de votre capacité d’emprunt et de votre éventuel apport personnel, après déduction des frais de garantie, frais de dossier, frais de notaire ou encore d’agence.
Avant de signer un compromis, préparez votre plan de financement en détaillant les dépenses et les ressources : apport issu de votre épargne personnelle ou d’un don, prêt bancaire et éventuels prêts aidés, qui restent des crédits à rembourser et non de l’apport personnel. Le capital à emprunter correspond aux dépenses initiales restant à financer après l’apport ; il se distingue de votre capacité de remboursement, appréciée notamment selon vos revenus et vos charges.
Une stratégie de financement équilibrée permet aussi au ménage de conserver une épargne de précaution pour anticiper les dépenses imprévues après l’achat.
Dans les dépenses initiales, prévoyez le prix du logement, les frais d’acquisition dits de notaire, qui comprennent notamment des droits et taxes, les éventuels frais d’agence et les frais de dossier et de garantie, comme une caution ou une hypothèque. Les intérêts et l’assurance emprunteur sont à prendre en compte dans le coût du crédit au fil de son remboursement. Après l’achat, la taxe foncière et les autres impôts locaux éventuellement dus, ainsi que les charges d’entretien ou de copropriété, pèsent sur le budget courant, distinct du besoin initial à financer.
En principe, pour les crédits concernés par les règles du Haut Conseil de stabilité financière, le taux d’effort ne dépasse pas 35 % des revenus nets avant impôt, assurance emprunteur exigée comprise, et la durée du crédit ne dépasse pas 25 ans. Une durée totale allant jusqu’à 27 ans est possible avec un différé d’amortissement dans certains cas où l’entrée dans le logement est décalée, sans dépasser 25 ans d’amortissement. Elle concerne notamment le neuf ou, dans l’ancien, des travaux éligibles atteignant au moins 10 % du coût total de l’opération. Les banques disposent aussi d’une marge de flexibilité encadrée. Ce plafond ne fixe pas votre taux personnel et ne garantit pas un emprunt à son maximum.
Un apport de 10 % du prix du bien est parfois évoqué pour aider à couvrir les frais, et 20 % du prix peut renforcer un dossier. Ce sont des repères commerciaux, pas des obligations légales ni la garantie d’un taux ou d’un accord. Les banques examinent chaque situation, y compris celle des primo-accédants. Un financement dit « à 110 % » peut couvrir le prix et certains frais selon l’accord de la banque. Il peut être envisagé sans apport, notamment pour de jeunes actifs ou primo-accédants, mais il n’est pas de droit et le taux proposé peut être moins favorable, sans que ce soit systématique.
Dès que la capacité d’emprunt est connue et que le type de logement est défini, vous pourrez ensuite entamer vos recherches pour trouver le bien de vos rêves. Estimez votre future mensualité de prêt immobilier.
Une simulation peut tenir compte de vos revenus, notamment de vos salaires, de vos crédits en cours, de la durée et de la somme envisagées. Selon le simulateur, l’âge et le département peuvent aussi être demandés. Le résultat donne une estimation : il ne vaut ni accord de prêt ni confirmation d’éligibilité à une aide.
Étape 1 : vous signez un compromis ou une promesse de vente
Vous avez trouvé votre bien et fait une proposition d’achat qui a été acceptée. La prochaine étape à franchir est la signature du compromis ou de la promesse de vente .
Qu’est-ce que le compromis de vente ?
Il s’agit d’un acte qui vous engage ainsi que le vendeur à conclure la vente du bien dans un état et un prix fixé. Si vous financez tout ou partie de l’achat d’un logement par un crédit immobilier, la condition suspensive d’obtention du prêt est obligatoire. Le délai fixé pour obtenir le financement ne peut pas être inférieur à un mois ; il est généralement de 45 à 60 jours.
L’acheteur non professionnel d’un logement bénéficie d’un droit de rétractation de dix jours, à compter du lendemain de la première présentation de la notification régulière de l’acte ou de sa remise dans les conditions prévues. Il n’a pas besoin de justifier sa décision et peut notamment exercer ce droit par lettre recommandée avec accusé de réception ou par un autre moyen admis garantissant la date de réception. Si le prêt conforme aux conditions prévues est refusé, après des démarches effectuées dans les délais, la vente n’a pas lieu et les sommes versées sont restituées sans pénalité. Informez le vendeur et le notaire et transmettez les justificatifs de refus selon les modalités prévues dans la promesse.
Qu’est-ce que la promesse de vente ?
Celle-ci diffère du compromis puisqu’elle engage uniquement le vendeur à réserver le bien pour un futur acquéreur. Pour le reste, la promesse de vente reste semblable au compromis : une indemnité d’immobilisation peut être prévue, sans être systématique, et elle comprend les conditions suspensives applicables ainsi qu’un délai de rétractation de 10 jours pour l’acquéreur non professionnel d’un logement. Les modalités sont précisées dans notre guide sur les étapes de l’achat immobilier.
Compromis ou promesse de vente encadrent les délais stricts, notamment pour l’obtention de votre financement. Pour aller plus loin, écoutez l’épisode 10 de notre podcast sur le crédit immobilier, consacré à ce qu’il faut vérifier avant de signer un compromis de vente. Kathy, courtière Ymanci, y aborde la condition suspensive d’obtention de prêt et le délai de rétractation de 10 jours. Les délais et les éventuelles conséquences contractuelles sont à vérifier dans votre propre avant-contrat.
Étape 2 : vous recherchez votre financement
Sauf si vous disposez des fonds nécessaires, l’étape suivante consiste à trouver les sommes indispensables pour financer votre future acquisition. Généralement, cette étape passe par les banques ou les autres prêteurs. Affinez votre plan de financement précis . Ce plan vous aidera à déterminer le montant du capital à emprunter à partir des dépenses et de l’apport disponible. Vos revenus et les prêts toujours en cours permettent aussi d’évaluer votre capacité de remboursement.
Comparer les prêteurs pour maximiser vos chances
À l’occasion d’une recherche de prêt immobilier, il est essentiel de faire jouer la concurrence entre les banques pour trouver la meilleure offre. Démarcher les banques peut paraître fastidieux, complexe et long. Pour cela, les courtiers Ymanci Crédit immobilier peuvent vous aider. Ils disposent en effet de toutes les compétences pour comparer rapidement les différentes propositions des établissements bancaires. En outre, grâce à leur expertise et leur savoir-faire, nos conseillers vous conseillent tant sur la durée que sur le type de crédit immobilier à choisir.
Pour comparer les offres, examinez le taux annuel effectif global, ou TAEG, à montant emprunté et durée comparables, ainsi que le coût total, les garanties, l’assurance et les conditions de remboursement anticipé. Le TAEG inclut notamment les frais nécessaires à l’obtention du crédit, mais pas tous les frais de l’achat. La comparaison ou la négociation ne garantit pas un gain financier. Faire appel à un courtier est facultatif : ses frais et leurs conditions de paiement doivent être connus avant de s’engager.
Le taux proposé dépend notamment de la durée du prêt, du profil de l’emprunteur et de son dossier, des indicateurs de marché et de la concurrence entre banques. Dans sa publication du 5 novembre 2026, la Banque de France indique un taux moyen de 3,32 % en septembre 2026 pour les nouveaux crédits à l’habitat accordés aux particuliers, toutes durées confondues et hors renégociations. Cette donnée provisoire est un taux effectif au sens étroit, hors frais et assurance : ce n’est ni un TAEG ni le taux garanti pour votre dossier.
S’appuyer sur un professionnel du courtage
À votre écoute pour déterminer votre besoin, il recherchera avec vous la solution de financement la plus adaptée et négociera les conditions auprès de nos partenaires bancaires. Ainsi, avec Ymanci Crédit immobilier, vous profitez d’un accompagnement sur-mesure, vous gagnez du temps et surtout vous profitez du savoir-faire d’un professionnel qui ne sera rémunéré que lorsque vos fonds sont débloqués.
Étape 3 : vous rassemblez les pièces justificatives
Votre conseiller Ymanci vous accompagnera dans le montage de votre dossier et vous précisera l’ensemble des pièces justificatives à fournir. Ces pièces sont notamment relatives à :
- Votre situation personnelle.
- Votre profil emprunteur.
- Votre situation financière.
- Votre patrimoine ou vos fonds propres.
- Vos prêts toujours en cours.
- Votre prêt pour financer votre acquisition .
Ces pièces justificatives sont essentielles pour les banques ou les autres institutions financières. En effet, elles permettent de constituer rapidement votre dossier et surtout d’ analyser précisément votre situation pour trouver la solution la plus adaptée à votre projet. En connaissant parfaitement vos besoins, votre profil acheteur, ces professionnels ont toutes les clés pour défendre votre dossier auprès de nos sociétés de financement.
Retrouvez la liste de toutes les pièces justificatives à fournir pour votre demande de crédit immobilier.
Étape 4 : votre courtier Ymanci transmet votre demande aux institutions financières
Pour Ymanci, le respect de l’intérêt client prime. En ce sens, nos courtiers sont à votre écoute pour vous soumettre la proposition qui correspond au plus près à votre projet. Pour cela, nous négocions les conditions de votre prêt grâce aux relations que nous entretenons avec nos partenaires bancaires. Par ailleurs, nous mettrons tout en oeuvre pour trouver une solution de financement sur-mesure et rechercher des conditions adaptées concernant par exemple les échéances ou les pénalités en cas de remboursement anticipé.
Pour aller plus loin sur le rôle de votre courtier dans la transmission de votre dossier aux banques, écoutez l’épisode 8 de notre podcast sur le crédit immobilier, consacré au rôle du courtier en crédit immobilier. Kathy, courtière Ymanci, y explique comment son contact quotidien avec les établissements bancaires lui permet de négocier les conditions de taux, et comment elle accompagne ses clients à chaque étape, de la constitution du dossier jusqu’à la signature de l’offre de prêt.
Étape 5 : vous recevez l’accord de principe
Après une étude des pièces transmises, la banque ou l’organisme de crédit vous communiquera son accord de principe si votre demande reçoit un avis favorable initial. Cet accord de principe est un document remis par votre banque ou par votre société de financement qui confirme sa volonté de continuer les démarches . Il ne s’agit en aucun cas de l’acceptation définitive de votre demande de crédit : une offre ferme et sans réserve, conforme aux caractéristiques prévues, est nécessaire pour réaliser la condition suspensive d’obtention du prêt.
Quelle est l’utilité de cet accord ?
Il peut notamment préciser, à titre indicatif :
- Le montant du prêt nécessaire pour acquérir une maison ou un appartement.
- Le taux d’intérêt du crédit.
- La durée du prêt, en principe limitée à 25 ans, ou à 27 ans avec un différé d’amortissement dans les cas prévus, notamment pour certains travaux éligibles.
- Les garanties.
- Les conditions.
Dans certains cas, cet accord de principe peut être accompagné de la mention » sous réserve d’usage « . Cette mention n’engage pas formellement la banque sur la proposition de crédit qui vous est proposée. Elle indique simplement que la banque ou l’établissement de prêt va se poser pour analyser en profondeur votre dossier :
- Le niveau d’endettement.
- L’état des comptes bancaires.
- La somme d’argent investie avec ses propres économies.
- …
L’analyse des prêteurs peut-elle impacter votre demande ?
L’analyse et les constats qui en ressortiront vont directement impacter votre demande de prêt immobilier et permettront ainsi à votre établissement de crédit de s’engager ou de ne pas s’engager avec vous. Cet engagement se matérialisera alors par un accord définitif . Ainsi, cette proposition de prêt précise :
- Votre identité et celle de l’établissement de crédit.
- Les caractéristiques du prêt : le montant, la durée de l’emprunt, l’apport personnel, etc.
- Les modalités du remboursement.
- Les frais de garantie et le coût de l’assurance emprunteur. Vous n’êtes pas obligé de contracter l’assurance de prêt proposée par la banque. Vous pouvez préférer une autre assurance si elle respecte les garanties exigées par le prêteur.
- Les conditions générales et particulières.
- …
À cette étape, votre courtier Ymanci sera à votre écoute pour répondre à toutes vos interrogations et vous aider à comprendre l’accord de principe et l’offre de prêt.
Étape 6 : vous signez l’offre de prêt immobilier
Obligatoirement émise par la banque prêteuse, elle précise les dispositions de votre financement. La banque maintient les conditions de l’offre pendant au moins 30 jours calendaires après sa réception. Vous disposez d’un délai de réflexion incompressible de 10 jours calendaires, qui commence le lendemain de cette réception : l’acceptation est possible à compter du 11e jour après réception. Passé ce délai et avant l’expiration de l’offre, vous pourrez la retourner signée à la banque pour signifier votre accord. Retrouvez nos conseils pour comprendre l’offre de prêt immobilier.
Votre conseiller Ymanci est à votre disposition pour vérifier que les conditions sont respectées et pour vous apporter toutes les précisions nécessaires à la bonne compréhension de votre offre de prêt afin de faire un choix éclairé.
Bon à savoir
Étape 7 : vous signez l’acte de vente avec votre notaire
La signature de l’acte de vente est la dernière étape pour formaliser la transaction immobilière. Réalisé chez un notaire, ce document confirme les informations présentes dans le compromis ou la promesse de vente :
- Les coordonnées.
- Les caractéristiques du bien.
- Les diagnostics obligatoires.
- Le prix.
- Les frais de notaire ou les garanties.
Au préalable, ces différentes données sont vérifiées par le notaire. Après le virement des fonds et la signature de l’acte, vous devenez propriétaire du bien immobilier. Les clés sont généralement remises à cette occasion, sauf disposition particulière ; une attestation de propriété peut vous être remise, puis le titre définitif après les formalités de publicité foncière.
Dans certains cas, comme la vente en l’état futur d’achèvement (VEFA) ou la construction, les fonds seront débloqués au fur et à mesure, en suivant l’avancement des travaux.
Étape 8 : vous acquérez un logement et vous remboursez votre prêt
Vous profitez du bien immobilier acquis et vous commencez à rembourser vos mensualités selon l’échéancier prévu par votre contrat et les modalités de déblocage des fonds. Un différé peut être prévu.
Vous venez de prendre connaissance des principales étapes qu’il faut respecter pour obtenir le financement puis devenir propriétaire de votre logement. Nous vous offrons maintenant un cadeau : les différents types de prêt capables de le financer.
Quel type de prêt choisir pour financer un projet immobilier ?
Le choix du prêt est une étape clé. Il existe plusieurs types de prêts immobiliers adaptés à différentes situations et à vos besoins.
Parmi les modes de financement, le prêt amortissable, le prêt in fine et le prêt relais répondent à des besoins différents.
L’emprunt immobilier classique, à taux fixe ou variable
Le prêt immobilier classique, ou prêt amortissable, est le plus courant . Il s’agit d’un prêt où vous remboursez progressivement une partie du capital emprunté, avec les intérêts, sur une durée déterminée, en principe limitée à 25 ans, hors cas particuliers et flexibilité encadrée.
Ce type de crédits peut être à taux fixe ou variable . Avec un taux fixe, le taux d’intérêt reste connu pendant la durée prévue au contrat, mais les mensualités peuvent varier selon le montage, une modulation ou le coût de l’assurance. À l’inverse, le taux variable évolue selon l’indice et les conditions prévus au contrat. Il peut vous permettre de réaliser des économies si les taux baissent, mais comporte un risque de hausse. Le choix dépend de votre budget, de votre besoin de visibilité et de votre capacité à accepter ce risque.
Le prêt à taux zéro (PTZ), cumulable avec certains crédits immobiliers
Le prêt à taux zéro (PTZ) est une aide précieuse pour les primo-accédants. Aussi appelé historiquement PTZ+, il s’agit d’un seul et même dispositif, dont les conditions ont évolué. Destiné sous conditions de ressources à l’achat d’une résidence principale, ce prêt, sans intérêts à rembourser , peut financer dans certains cas jusqu’à 50 % du coût de l’opération retenu pour son calcul, lequel est plafonné. Ce n’est donc pas nécessairement 50 % du prix total. Le montant du PTZ dépend notamment des revenus, du logement, de sa zone et des autres prêts. En principe, l’emprunteur ne doit pas avoir été propriétaire de sa résidence principale durant les deux années précédentes, sauf exceptions. Le PTZ complète un autre crédit, par exemple un emprunt classique lorsque le montage le permet, et reste à rembourser.
D’autres prêts réglementés existent. Le prêt d’accession sociale (PAS) peut financer une résidence principale sous plafonds de ressources, sous réserve de l’accord d’une banque conventionnée. Le prêt conventionné (PC) finance aussi une résidence principale, sans plafond de ressources, mais la banque examine la solvabilité du dossier. Un PAS ou un PC peut être complété sous conditions par un PTZ ou un prêt épargne logement, mais pas par un prêt immobilier bancaire classique pour la même opération.
Un plan épargne logement (PEL) peut ouvrir droit à un prêt épargne logement. Le taux dépend de la date d’ouverture du PEL et le montant des droits à prêt acquis ; l’accord de la banque reste nécessaire. L’épargne disponible sur le PEL et le crédit qui peut en découler sont deux ressources distinctes.
Le prêt accession Action Logement est un financement complémentaire pour certains salariés du secteur privé non agricole, dans une entreprise d’au moins dix salariés. Il concerne une résidence principale et dépend notamment des ressources et de l’opération : achat dans le neuf, construction ou ancien HLM selon les conditions de l’opérateur. La fiche prévoit aussi une première acquisition ou l’absence de propriété de sa résidence principale pendant les dix dernières années. Son attribution est soumise à l’accord d’Action Logement, éventuellement de l’employeur, et à l’enveloppe disponible.
Le prêt relais si vous vendez un logement pour en acheter un autre
Le prêt relais est une solution temporaire, idéale si vous souhaitez acheter un nouveau bien avant de vendre l’ancien. Il vous permet d’ emprunter une partie de la valeur estimée de votre bien actuel (entre 60 et 80 %), facilitant ainsi l’achat de votre nouveau logement sans attendre la vente du précédent. Attention toutefois, une gestion rigoureuse est nécessaire pour éviter les mauvaises surprises si la vente prend du temps.
Le prêt in fine : l’emprunt à rembourser en une seule fois
Le prêt in fine est un peu particulier. Vous ne remboursez que les intérêts pendant la durée du prêt , et le capital emprunté est remboursé en une seule fois à la fin du contrat. Ce type de prêt est souvent utilisé par les investisseurs qui prévoient des revenus futurs importants (comme la vente d’un autre logement ou des revenus locatifs). Ce type de prêt comporte un risque élevé, mais l’emprunteur peut obtenir des avantages fiscaux intéressants dans certaines situations.
Les différentes façons de financer un projet immobilier
Il existe plusieurs manières de financer un projet immobilier, chacune avec ses avantages.
Financer un projet immobilier seul ou à deux
Financer un projet immobilier seul signifie que vous gérez tout de A à Z, avec plus de flexibilité, mais aussi plus de responsabilités. Par contre, emprunter à deux , que ce soit en couple ou avec un partenaire d’investissement permet d’ augmenter sa capacité d’emprunt . C’est une option intéressante, mais il faut penser à bien définir les termes de votre accord, surtout en cas de séparation ou de revente du bien.
Financer via une SCI
La Société Civile Immobilière (SCI) permet à plusieurs personnes d’investir ensemble. Elle offre une gestion souple du patrimoine immobilier et facilite la transmission des biens entre investisseurs associés. Toutefois, créer une SCI demande des démarches administratives spécifiques. C’est une solution à envisager si vous investissez à plusieurs, mais mieux vaut consulter un expert avant de se contracter un prêt immobilier en SCI .
Payer cash ou à crédit
En règle générale, un investissement immobilier s’accompagne souvent d’un emprunt à la banque ou à un organisme de prêt. Certains investisseurs préfèrent toutefois financer un bien immobilier cash . Si vous vous posez la question d’ acheter comptant ou à crédit , sachez que les deux options présentent chacune leurs avantages et inconvénients .
Si vous avez les fonds nécessaires, acheter un bien immobilier en cash vous épargne le coût des intérêts , de l’assurance emprunteur et tous les autres frais bancaires liés au crédit. Toutefois, il faut s’assurer que cette acquisition ne mettra pas à mal votre trésorerie. Financer un bien à crédit permet de conserver une partie de votre capital pour d’autres projets. L’intérêt de cette solution dépend notamment du coût du crédit et de votre situation.
Pour un nouvel achat en métropole en 2026, les aides au logement liées à l’accession ne constituent pas une aide pour rembourser le nouveau prêt. Des droits à l’APL accession, à l’allocation de logement familiale (ALF) ou à l’allocation de logement sociale (ALS) peuvent subsister sous conditions pour certains prêts anciens ; ces aides ne se cumulent pas entre elles. Faites examiner votre situation par votre CAF ou votre MSA.
En outre-mer, une aide distincte à l’accession sociale et à la sortie de l’insalubrité peut concerner certaines opérations sous conditions. Elle ne se cumule pas avec une autre aide personnelle au logement. Renseignez-vous auprès de votre CAF, de votre MSA ou de votre ADIL.
Financer un projet immobilier est une étape importante qui nécessite une préparation minutieuse et un accompagnement adapté pour acquérir une résidence principale, une résidence secondaire ou un investissement locatif. Mettez toutes les chances de votre côté en estimant votre future mensualité de prêt immobilier en cliquant sur le lien suivant.
Ou bien contactez l’un de nos courtiers qui mettra tout en oeuvre pour exécuter correctement votre rêve immobilier. En effet, votre courtier Ymanci Crédit immobilier est à votre écoute pour répondre à toutes vos interrogations et vous aider à comprendre tous les tenants et les aboutissants de cette démarche immobilière. Comme ils l’ont déjà prouvé à maintes reprises. Si vous voulez une preuve, nous vous invitons à lire les retours de nos clients qui sont à votre disposition ci-dessous.
Rapide, gratuit et sans engagement
Estimez votre future mensualité de prêt immobilier
Les témoignages des clients Ymanci
Nos clients apprécient notre accompagnement.
Nos avis Google


Nos avis Trustpilot
Ces articles pourraient vous intéresser :
Partager l'article :


